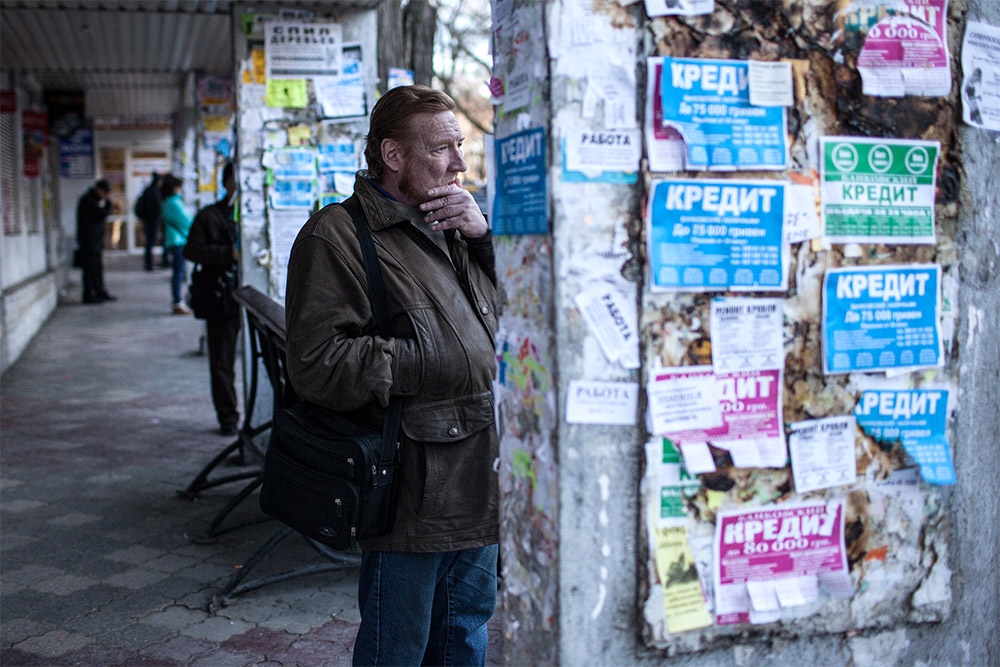
МФО стали активно предлагать микрозаймы с лимитом. Как вы оцениваете этот продукт, нет ли там рисков?
Илья Кочетков: Сам по себе заем с лимитом кредитования - нормальный финансовый продукт, у которого есть понятная ценность для клиента. Это очень похоже на банковскую кредитную карту. Заемщик получает возможность при необходимости быстро получить деньги в пределах заранее установленного лимита. Ему не нужно каждый раз подавать новую заявку и заключать договор. Для МФО это снижает часть операционных издержек на повторную выдачу.
И мы видим, как этот сегмент набирает обороты. Во втором квартале 2026 года транши в пределах открытых лимитов уже составили 59% объема выдач россиянам. Доля задолженности по таким договорам достигла четверти потребительского портфеля. При этом большинство открытых лимитов приходилось на дорогие продукты, где ПСК (полная стоимость кредита. - Прим. "РГ") превышает 250% годовых. И это нас беспокоит.
Займы с лимитом кредитования напоминают кредитные карты: деньги можно получить в любой момент в пределах одобренной суммы. Но у этого есть риск
Дело в том, что за период действия кредитной линии финансовое положение человека может измениться. И сумма, которую ему одобрили раньше, может стать слишком большой для текущих доходов. Тогда быстрый доступ клиента к заемным деньгам обернется неконтролируемым ростом долговой нагрузки.
Поэтому сейчас мы прорабатываем варианты донастройки регулирования таких продуктов. Наша задача - купировать риски роста закредитованности, но при этом сохранить удобный для людей продукт.
А кто сейчас является клиентом МФО? Какие суммы берут, на какие цели, сроки, когда отдают и допускают ли просрочки?
Илья Кочетков: Клиенты МФО - это прежде всего представители малого и среднего бизнеса, а также люди. Если говорить о бизнес-сегменте, здесь большую долю составляют торговые компании, в том числе селлеры крупнейших маркетплейсов. У них короткий финансовый цикл: им регулярно нужны деньги на пополнение товарных запасов и оборотного капитала, которые они возвращают по мере продажи товаров.
Предприятия сельского хозяйства, промышленности и строительства обращаются за займами в рамках федеральных и региональных программ поддержки малого и среднего бизнеса. Ставки по таким программам льготные - до 15% годовых.
Среди граждан можно выделить две основные категории заемщиков. Одни используют микрозаймы для покупки товаров на маркетплейсах или офлайн-магазинах. Такие займы обычно берут на срок от полугода, а их стоимость не превышает 100% годовых. Доля просроченной задолженности здесь выше - в районе 20%.
Другие пользуются небольшими необеспеченными краткосрочными займами на неотложные нужды - продукты, товары первой необходимости, одежду. Сумма таких займов в среднем около 16 тыс. рублей, а максимальная процентная ставка - 292% годовых. В этом сегменте просрочка самая высокая - около 60%.
Видит ли ЦБ переток заемщиков между банками и МФО? Насколько пересекаются аудитории этих сегментов?
Илья Кочетков: МФО, как правило, готовы брать на себя больше рисков, чем банки. Например, если у заемщика уже есть несколько кредитов, он допускал просрочки при их обслуживании, банк может отказать ему в следующем кредите из-за высокого риска. Но он может обратиться в МФО.
Но тут важно понимать, что МФО так же, как и банки, оценивают долговую нагрузку заемщика, и если она слишком высокая, то человеку могут отказать, чтобы не увеличивать его закредитованность. Клиентам МФО важно помнить, что заем - это, как правило, дорогостоящий продукт. Поэтому занимать деньги нужно только в самом крайнем случае и при условии, что есть источники дохода, за счет которых заем можно быстро погасить. Тогда переплата будет небольшой.
Зачем понадобилось увеличивать сумму наличных, которой МФО и ломбарды могут распоряжаться через кассы? Видит ли ЦБ рост спроса клиентов на получение займов наличными? Как это отразится на клиентах?
Илья Кочетков: Мы это сделали по просьбе самих участников рынка. Обращаю внимание, что эти изменения не означают увеличение суммы займов для клиента. Наш проект указания касается кассовой дисциплины и увеличивает суммы наличных из касс, которыми микрофинансовые институты могут распоряжаться по некоторым операциям: для МФО - с 50 до 100 тыс. руб., для ломбардов - с 50 до 200 тыс. руб. по одному договору, с 1 до 2 млн руб. в течение одного дня для МФО и ломбардов (их обособленных подразделений).
Это даст компаниям возможность снизить издержки на обслуживание налично-денежного оборота. В результате стоимость займов для граждан будет снижаться. Это также повысит доступность услуг для клиентов, особенно тех, кто находится в отдаленных регионах с менее развитой цифровой инфраструктурой.
Сумму займа МФО по-прежнему устанавливают исходя из ограничений законодательства, а также потребностей заемщика, его доходов и долговой нагрузки, а ломбарды - исходя из стоимости залога.
Как новые правила - ограничение на новый заем, если человек не погасил предыдущие, а также трехдневный период охлаждения - повлияют на заемщиков и рынок?
Илья Кочетков: Мы хотим ограничить ситуации, когда человек, чтобы погасить старый долг, оформляет множество новых займов с высокой ставкой, в результате чего его долговая нагрузка увеличивается. С 1 октября МФО не могут выдать человеку заем с полной стоимостью потребительского кредита (ПСК) выше 200% годовых, если у него уже есть два таких непогашенных займа или кредита, а с 1 апреля 2027 года начнет действовать правило: "один заем в руки" с ПСК выше 100% годовых.
Важно, чтобы сами люди понимали, что иметь одновременно несколько дорогих займов - это невыгодно и создает риски невозврата долга
Такие займы обычно покрывают срочную потребность в деньгах. Но важно, чтобы заемщик рассчитывался по такому займу быстро и за счет своих доходов, а не за счет новых займов. Иначе он попадает в долговую спираль, из которой выбраться тяжело. Именно от этих ситуаций и должны защитить граждан новые правила.
Как будут контролироваться случаи, когда человек подает заявку сразу в несколько МФО? Сведения в кредитной истории о факте регистрации заявки ведь отображаются не сразу (не позднее 10 минут), а за это время человек может уже оформить несколько займов.
Илья Кочетков: Система обмена информацией о заемщиках последовательно развивается, и сроки передачи данных сокращаются. Если раньше на это уходило несколько дней, то сейчас мы стремимся к тому, чтобы организации могли обмениваться информацией в режиме реального времени.
С 31 декабря 2026 года кредитные организации и МФО должны будут передавать в бюро кредитных историй сведения об обращении за потребительским кредитом или займом, его одобрении, заключении договора, выдаче денег или отказе незамедлительно. Мы продолжим оценивать, насколько действующий механизм обмена информацией соответствует скорости современных кредитных процессов.
Для нас принципиально, чтобы кредитор до выдачи денег располагал максимально актуальной информацией об обязательствах заемщика и мог корректно оценить риски. Очень важно, чтобы сами люди понимали, что иметь одновременно нескольких дорогих займов - это невыгодно, это создает риски невозврата долга.
Сколько клиентов имеют по 25-50 и более займов? И как такое вообще возможно, как формируется такая задолженность? Почему их одобряют? Цифры, честно сказать, удивляют.
Илья Кочетков: Такие случаи действительно выглядят экстремальными. К счастью, таких заемщиков немного, их доля - примерно 1% от всех клиентов МФО. Но даже 2 или 3 одновременно действующих дорогих займа создают высокую нагрузку на личный бюджет заемщика. И хотя законом ограничена переплата по каждому займу, получение новых займов приводит к накоплению долга.
Как правило, большой долг формируется не одномоментно. Человек раз за разом обращается за новым займом, чтобы расплатиться по прежним обязательствам. Повторюсь, именно такие "цепочки займов" мы и хотим ограничить.
Мы уже видим, что рынок начинает перестраиваться в преддверии нового регулирования. Снижается доля заемщиков, у которых одновременно есть два и более дорогих займа с ПСК выше 100% годовых. Сокращается и доля портфеля таких клиентов.
Илья Кочетков: Мы хотим ограничить ситуации, когда человек, чтобы погасить старый долг, оформляет множество новых займов с высокой ставкой.
Сколько компаний сменили статус с микрофинансовых компаний (МФК) на микрокредитные компании (МКК)? Почему они это делают и что это значит для заемщиков?
Илья Кочетков: С начала 2026 года 12 МФК изменили статус на МКК. Одна из причин - сложности при интеграции с Единой биометрической системой (ЕБС)
С 1 марта 2026 года МФК обязаны использовать ее при выдаче онлайн-займов. Для МКК аналогичное требование начнет действовать в следующем году. Поэтому часть МФК и поменяли статус - для того чтобы выиграть время на настройку внутренних систем для применения ЕБС.
С точки зрения защиты прав заемщиков это ничего не меняет. И МФК, и МКК обязаны соблюдать установленные законом ограничения полной стоимости кредита и переплаты, рассчитывать показатель долговой нагрузки и выполнять макропруденциальные лимиты. Другие ключевые требования в сфере защиты прав потребителей также распространяются на обе категории компаний.
Ужесточение требований к онлайн-идентификации уже изменило модель работы МФО? Видит ли ЦБ рост выдач через офисы и насколько он заметен? Не происходит ли частичного возврата рынка к офлайн-модели?
Илья Кочетков: Нет, возврата рынка к займам наличными мы не наблюдаем. Дистанционный канал остается доминирующим: более 95% договоров оформляются онлайн. Люди привыкли получать финансовые услуги через интернет.
Сами МФО в течение нескольких лет инвестировали в цифровизацию процессов - от подачи заявки и скоринга до заключения договора и его обслуживания. Поэтому новые требования к идентификации мы рассматриваем не как попытку вернуть рынок в офисы, а как следующий этап развития безопасного дистанционного обслуживания.
Мы хотим сохранить преимущества онлайн-канала и одновременно повысить надежность идентификации клиента. Это необходимо прежде всего для того, чтобы оградить граждан от действий мошенников.
Максимальная процентная ставка по займам снижена до 0,8% в день, также действуют жесткие макропруденциальные лимиты. Насколько эффективно эти инструменты сдерживают рост закредитованности населения?
Илья Кочетков: Мы уже видим положительный эффект от этой меры. После взрывного роста в 2024 году объемы выдачи стабилизировались, а в течение этого года они начали несколько снижаться. Мы последовательно работаем по двум направлениям: ограничиваем стоимость наиболее дорогих займов и одновременно снижаем риски избыточной долговой нагрузки.
Предельная ставка по потребительскому кредиту или займу составляет 0,8% в день, то есть 292% годовых. С 1 апреля 2026 года по потребительским займам сроком до года снижена до 100% максимальная переплата. Кроме того, мы ужесточили подход к оценке доходов заемщика. С начала этого года для расчета показателя долговой нагрузки МФО должны использовать только подтвержденные сведения о доходах заемщика либо оценивать их, исходя из среднедушевого дохода в регионе.
Все эти меры охладили рынок дорогих микрозаймов. Сейчас доля наиболее закредитованных заемщиков, у которых показатель долговой нагрузки более 80%, составляет около 3% выдач МФО. Раньше на таких клиентов приходилось треть выдач.
Как изменился рынок после запрета учитывать при расчете долговой нагрузки доходы, указанные заемщиком без подтверждения? Насколько сократилось число одобрений и выдач? Стали ли МФО чаще отказывать клиентам с высокой долговой нагрузкой?
Илья Кочетков: Мы видим, что оценка заемщиков постепенно становится более консервативной. Сейчас МФО одобряют около 39% заявок - это на 6 процентных пунктов меньше, чем годом ранее.
В основном сокращение произошло в сегменте наиболее дорогих займов с ПСК выше 250% годовых. В первую очередь оно затронуло заемщиков с высокой долговой нагрузкой.
Требования к расчету долговой нагрузки должны стимулировать кредитора развивать риск-культуру и реалистично оценивать способность клиента обслуживать заем. При этом важно сохранить финансовую доступность, чтобы клиент мог получить заем, соразмерный его доходу.
Не опасается ли ЦБ, что ужесточение правил для МФО будет выталкивать наиболее закредитованных заемщиков в нелегальный сектор?
Илья Кочетков: Нет, не опасаемся. Нельзя сохранять возможность бесконечно брать новые займы только из опасений, что наиболее закредитованные граждане уйдут в нелегальный сектор. Это "медвежья услуга". И это не решает проблему с ростом задолженности.
Поэтому мы действуем сразу в двух направлениях. Постепенно наращиваем требования к рынку и противодействуем нелегальным кредиторам: выявляем такие организации, передаем эту информацию в правоохранительные органы, блокируем их сайты и страницы в соцсетях. По информации за девять месяцев мы выявили 1392 нелегальных кредитора и заблокировали 3,5 тыс. сайтов и страниц в соцсетях.
Безусловно важно и повышать финансовую грамотность граждан. Человек должен понимать: обращение к нелегальному кредитору не решает проблему с долгами, а создает дополнительные риски.
Что такое криптозаймы, о которых говорит в ЦБ в отчете о нелегальных кредиторах?
Илья Кочетков: Схема достаточно простая. Организаторы проектов предлагают человеку получить заем в USDT или в рублях по курсу. Зачастую, сразу предупреждают, что работают вне правового поля и не имеют разрешения Банка России на предоставление финансовых услуг.
Общаются такие компании со своими клиентами, как правило, через мессенджеры или страницы в социальных сетях. Если человек согласился, то ему перечисляют заем в рублях или перечисляют цифровую валюту на его криптокошелек.
Проблемы начинаются, когда клиент прекращает платить. Тогда организаторы привлекают черных коллекторов. Они распространяют порочащую информацию о клиенте в соцсетях и используют другие незаконные методы взыскания.
Есть еще одна опасность. Заемщику крайне проблематично доказать факт погашения задолженности. Этим активно пользуются нелегалы, искусственно наращивая сумму долга. Таких проектов немного, мы оперативно блокируем их сайты и добавляем информацию в Список компаний с признаками нелегальной деятельности.
Очень важно, чтобы сами люди проявляли бдительность и обращались за финансовыми услугами только к легальным участникам рынка.
Как оцениваете имидж микрофинансового рынка и займов "до зарплаты"? Изменился ли он за последние годы? Насколько рынок большой и почему иногда появляются идеи его запретить?
Илья Кочетков: Исторически сложилось так, что рынок МФО начинался с займов "до зарплаты" и до сих пор ассоциируется с ними. Но за последние годы рынок трансформировался. Сегодня МФО финансируют покупки на маркетплейсах и в магазинах, предлагают более долгосрочные потребительские займы под умеренные ставки.
Сильно поменялось и правовое поле, в котором работают компании. Но пока еще не удалось переломить некогда сложившееся негативное восприятие, именно поэтому периодически возникают инициативы запретить рынок.
Мы считаем, что бороться нужно не с микрофинансированием, а с практиками, которые причиняют вред гражданам. У человека должна сохраняться возможность быстро получить небольшую сумму в легальной финансовой организации. Именно для этого на нашем рынке и существуют разные виды кредиторов. Задача регулятора - сделать так, чтобы такой заем решал финансовую потребность потребителя и не становился началом долговой спирали.
Вытесняют ли МФО банков и маркетплейсов небольших игроков с рынка? Есть ли в этом риски?
Илья Кочетков: За счет высокой цифровизации сегмента большая часть спроса на микрозаймы удовлетворяется в онлайн-режиме, поэтому мы не видим рисков для граждан. Даже наоборот: у крупных технологичных участников есть возможность снижать расходы за счет автоматизированного скоринга, дистанционного обслуживания, работы с данными. Это дает возможность предлагать клиентам более выгодные условия.
При этом конкуренция существует и между крупными участниками. Она влияет на стоимость займов, качество сервиса и продуктовые условия и тем самым обеспечивает рыночный баланс.
Для нас принципиально другое: конкурентное преимущество должно формироваться за счет эффективности, технологий, качества и ценности продукта. Эти требования одинаковы для всех участников рынка независимо от размера компании или принадлежности к финансовой группе.
Насколько далеко может зайти консолидация рынка МФО? Сколько игроков, по оценке ЦБ, останется на рынке через три-пять лет?
Илья Кочетков: Мы не ставим перед собой цель сократить количество МФО. Для нас гораздо важнее повысить качество рынка. Он должен быть прозрачным, технологичным, конкурентным и ориентированным на интересы клиента. Требования к компаниям действительно становятся строже.
Сегодня МФО должна быть финансово устойчивой и иметь современные технологические решения, чтобы соблюдать законодательные требования: правильно оценивать заемщика, идентифицировать клиента, выявлять мошеннические займы и управлять рисками.
Если участник рынка выбирает для себя работать в нарушении существующих правил, вне закона, то такая компания должна покинуть финансовый рынок.


Комментарии 0