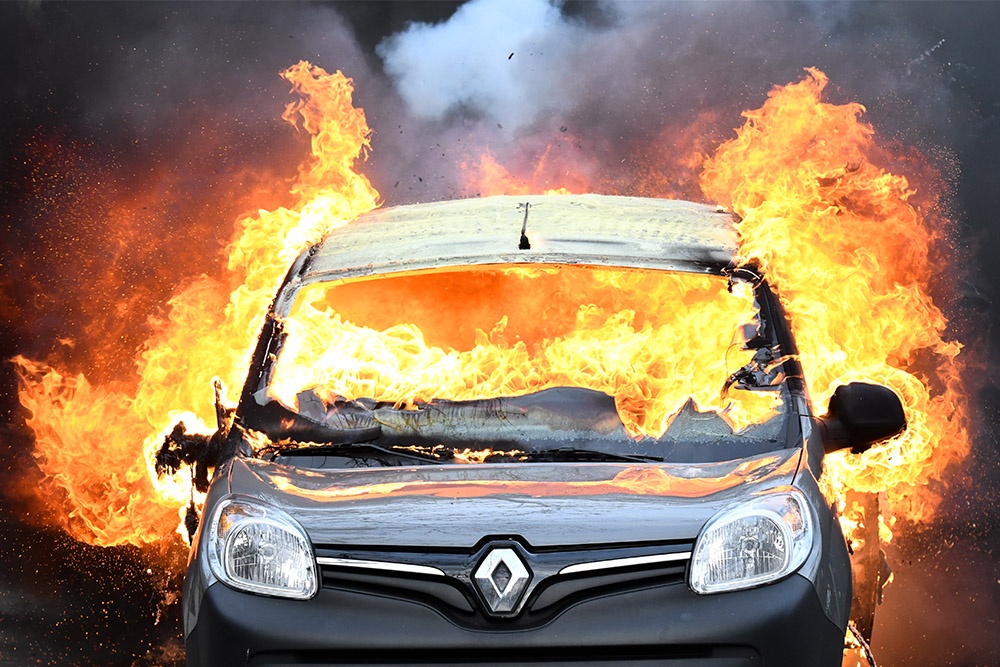
А дело было так. У гражданки сгорела машина. Как выяснилось впоследствии, это был поджог. Машина была застрахована. Ее владелица приобрела страховку на случаи "Ущерб" (а именно - полная гибель автомобиля), а также "Угон". Но она не не получила ни копейки. Дело в том, что в договоре со страховой компанией было прописано условие: если ущерб превышает 65% страховой суммы - это, увы, "не страховой случай". И автовладелица пошла искать защиту своих интересов в судах.
Здесь следует отметить, что страхование имущества, особенно автомобилей, у нас становится все более популярным.
И причина этого не только в том, что каско стало доступно для всех. Появились пакеты страховок. Такой пакет стоит недорого. Потому что в него не входят многочисленные случаи ответственности. Можно застраховать одно происшествие на дороге, можно - другое. Можно даже случайный эпизод, с кем не бывает.
Но страховщики не имеют права навязывать своим клиентам кабальные условия вроде тех, о которых было рассказано.
Это был поджог. Машина была застрахована. Но владелица не получила ни копейки. В договоре были прописаны невыполнимые условия
Казалось бы, это аксиома. Однако в этом деле три судебные инстанции встали на сторону страховщика. То есть имеются основания говорить не о судебной ошибке или мимолетном заблуждении, а о сложившейся практике.
Но Верховный суд, до которого в итоге дошло это дело, поломал такую сложившуюся практику и обязал страховщика полностью выплатить возмещение
По мнению Верховного суда, подобное условие договора, выставленное автовладелице, ничтожно. Страховщик не имеет права перекладывать свои предпринимательские риски на клиента и выдумывать поводы для отказа в выплате. Выплата должна зависеть от самого факта наступления страхового случая как реального события, а не от искусственных условий в договоре.
Как прокомментировал эту ситуацию юрист Сергей Смирнов, "Страховая компания - профессиональный и экономически более сильный игрок. Вставлять в договор кабальные пункты мелким шрифтом недопустимо. Но теперь, если наступил страховой случай, а страховая компания ссылается на "особые исключения" в правилах каско, есть прямая позиция Верховного суда, защищающая автовладельцев".
Напомним, что так называемые коробочные продукты страховщика очень активно продаются. Они стоят недорого. Их легко приобрести. Но после таких дел, как то, о котором идет речь, возникает вопрос: а кого эти продукты защищают? Автовладельцев или тех страховщиков, которые решили нажиться за счет застрахованных? Вопросы остаются.
А как сами страховщики относятся к этому тренду? Оказывается, что весьма положительно. Так, например, глава Всероссийского союза страховщиков Евгений Уфимцев в интервью "РГ" сообщил, что "коробочные продукты - продукты с предустановленными условиями страхования для широких слоев потребителей - это решения, которые уже с нами, они давно на рынке".
Действительно, сегодня этот рынок активно движется в сторону развития ситуативного страхования по запросу потребителя или через модель подписок, то есть подключения страховой защиты на определенный период времени через современные цифровые сервисы и каналы продаж.
И - да, решения по ситуативному страхованию по запросу потребителя тоже можно назвать в своем роде коробочными, поскольку в некоторых из них страховые опции уже предустановлены. Но верно и то, что повышение возможностей по обработке данных для оценки индивидуальных рисков клиента при наличии его согласия на предоставление необходимых сведений дает возможность страховщикам формировать персонализированные предложения по страхованию. Причем клиент может также участвовать в настройке страхового продукта, в том числе оптимизируя его стоимость.
А вот то, что касается превышения полномочий, как в деле, которое рассматривал Верховный суд, то такая ситуация должна расследоваться на должном уровне компетентными органами.

Комментарии 0