На жителей Ставрополья приходится около 60 процентов всех банковских сбережений на Северном Кавказе. По данным на первое октября, на их счетах и вкладах лежали 614 миллиардов рублей (без учета средств на счетах эскроу). Такие данные приводит пресс-служба отделения по Ставропольскому краю Южного ГУ Центробанка России. Кстати, это почти три бюджета края этого года.
"Условия привлечения средств на вклады по-прежнему выгодны. Последние три месяца средняя максимальная ставка десяти крупнейших кредитных организаций по вкладам в рублях постепенно увеличивалась и достигла 13,06 процента годовых", - сообщил управляющий отделением Ставрополь Южного ГУ Банка России Георгий Тикунов.
Портфель розничных кредитов в крае на первое октября 2026 года составил 557,5 миллиарда рублей, увеличившись за год на 7,2 процента. Обязательства ставропольцев по ипотеке выросли с октября 2025 года на 11,2 процента. Портфель потребительских кредитов стал больше на 3,1 процента.
Между тем, по данным "РИА Рейтинг", в начале 2026 года регионы Северного Кавказа вошли в число субъектов с самыми низкими показателями банковских вкладов на душу населения. Так, на Ставрополье среднестатистический житель имел вклад в размере 232 тысяч рублей (это на 18,2 процента больше, чем годом ранее). Хуже всего обстояли дела в Ингушетии, которая замыкала рейтинг, - 26,4 тысячи рублей, Чечне - 31,5 тысячи и Дагестане - 61,6 тысячи. Для сравнения: в Москве, возглавившей рейтинг, среднестатистический житель хранил в банке более 1,9 миллиона рублей, в Санкт-Петербурге - чуть более одного миллиона рублей. Средний показатель по России - около 500 тысяч.
Как рассказала корреспонденту "РГ" доцент кафедры финансов и кредита СКФУ Инна Меркулова, лидирующая роль Ставрополья на рынке банковских вкладов объясняется как масштабом экономики региона, так и численностью населения. В крае действует развитая банковская сеть, которая предлагает доступные финансовые услуги.
- Суммы вкладов и кредитов в регионе примерно равны. Это говорит о том, что люди одновременно и берут ссуды, и откладывают деньги. Но вклады растут быстрее, чем кредиты. Это значит, что граждане больше заинтересованы в сохранении своих денег, чем в их трате. Причем большая часть кредитов - это ипотека (рост на 11,2 процента), а не потребительские займы (рост на 3,1 процента), то есть люди берут их в основном на покупку жилья, а не на повседневные нужды. Таким образом, для части семей кредит может быть инструментом для решения долгосрочной задачи, например приобретения жилья, а свободные деньги при этом размещаются на депозитах, приносящих процентный доход, - сообщила эксперт.
Она указала на динамику роста вкладов за последние годы. Так, сбережения ставропольцев на первое октября 2024-го составляли 478 миллиардов рублей с ростом 26,6 процента год к году, а сегодня это уже 614 миллиардов.
- Здесь прослеживаются две тенденции. Первая - устойчивое увеличение объема накоплений. Даже несмотря на изменение экономической ситуации и процентных ставок, жители продолжают размещать деньги в банках. Вторая - замедление скорости накопления средств. Полагаю, что в ближайшие месяцы общий объем банковских сбережений жителей Ставрополья продолжит увеличиваться, но темпы роста, вероятнее всего, останутся более умеренными, чем в 2024-2025 годах, - пояснила Инна Меркулова.
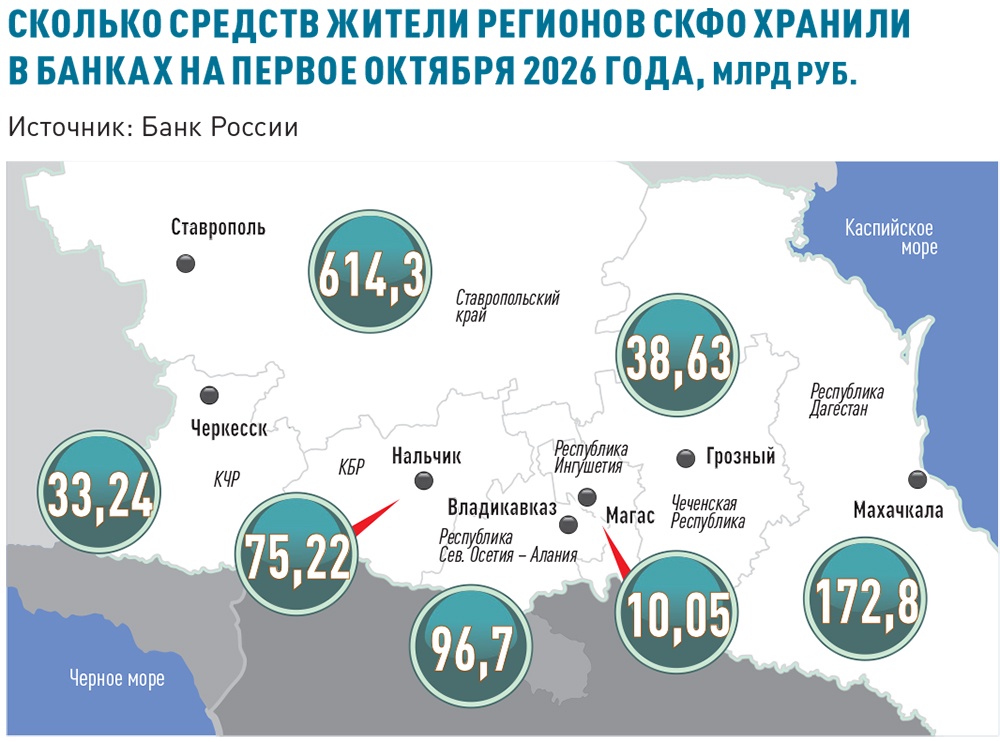
Инфографика "РГ" / Александр Ананьев / Екатерина Ковалевская
Она напомнила, что на начало ноября 2026 года ключевая ставка Банка России составляет 14 процентов годовых, а средняя максимальная ставка десяти крупнейших банков по рублевым вкладам достигла 13,06 процента.
- Даже после снижения ставок относительно пиковых значений банковские депозиты сохраняют привлекательность для граждан. Возможное дальнейшее снижение ставок будет менять поведение вкладчиков. Банк России в октябрьском прогнозе обозначил среднюю ключевую ставку на 2027 год в диапазоне 12,5-13,5 процента. Если этот сценарий реализуется, доходность новых вкладов, вероятно, будет постепенно снижаться. Часть граждан может начать искать альтернативные инструменты сбережения, часть - направлять средства на крупные покупки, ремонт, приобретение недвижимости или погашение кредитов, - заключила она.
Однако экономическая неопределенность, инфляционные ожидания и необходимость иметь резерв на непредвиденные расходы будут поддерживать интерес к накоплениям. Поэтому даже при снижении депозитных ставок полностью отказываться от сберегательной модели поведения население вряд ли будет.


Комментарии 0