Сразу дисклеймер:
Я почти 10 лет занимаюсь созданием ИИ продуктов, поэтому вполне могу быть предвзят и переоценивать перспективы индустрии, с которой связана большая часть моей карьеры, а всё написанное здесь точно не является инвестиционной рекомендацией.
Сегодня 20 ноября. Вчера прошло IPO компании Anthropic. Я писал этот текст к IPO SpaceX пять месяцев назад, долго прокрастинировал и выкладываю только сейчас (держите это в уме!) Когда перечитывал написанное, понял, что основные мысли вообще не потеряли актуальности, а какие‑то (дойдите до звена 6) стали ещё актуальнее, и мне кажется, что так будет и дальше.
Интро:
Сегодня 20 ноября 2026 года, и вчера Anthropic, компания, которая делает Claude, вышла на биржу по цене $83 за акцию с оценкой около $1,5 трлн, и это крупнейшее IPO в истории, которое побило рекорд SpaceX. Вся моя лента в новостях про это IPO, вот вам 4 забавных факта:
Тысячи сотрудников стали долларовыми миллионерами по стоимости своих акций
Около 600 сотрудников получили пакеты стоимостью больше $100 млн
у каждого из семи основателей доля стоит около $20 млрд.
И всё это в компании, которая появилась всего пять лет назад.
При этом в этом на рынке есть другие компании которые доминируют в своем секторе и у инвесторов может быть очень понятная старатегия «просто купить победителей и ждать». Список этих победителей во всех новостях и только ленивый сейчас не говорит про Nvidia, SpaceX, OpenAI и CoreWeave. Но если разобраться у всех этих компаний есть понятные скоррелированные риски, которые важно учитывать.
Как мне кажется можно подходить к вопросу по другому, можно пройтись по всей производственной цепочки слева направо и в каждом звене ответить на два вопроса: стоит ли покупать само звено и кто победит конкретно в этом звене. Погнали!
Если ИИ cлучится, то выиграет вся цепочка, а не только один победитель
Существует самое полезное упрощение, и при этом самое баянистое утверждение, но с него важно начать, и выглядит она примерно так: забудьте на минуту про нейросети и вспомните золотую лихорадку. В Калифорнию в 1849 году рванули сотни тысяч челиков, из которых разбогатели очень мало, зато стабильно богатели продавцы лопат, джинсов и билетов на пароход. Сегодняшний бум устроен ровно так же, с той разницей, что роль золота играют ответы умной модели в чате, а цепочка продавцов лопат выглядит следующим образом:
турбины, без которых станции не смогут производить ток;
станции, которые этот ток производят продают;
принтеры для произодсво чипов;
типографии, где чипы физически делаются;
архитекторы этих самых чипов, которые эти чипы придумывают;
дата‑центры, где всё это жужжит и греется;
лаборатории, обучающие на этом железе модели;
в самом конце вы, единственный человек во всей схеме, который приносит в неё новые деньги.
Восемь звеньев, у каждого свой бизнес. Дальше я разобрал каждое звено: почему оно нужно, как работает бизнес, на чём этот бизнесс зарабатывает, крч постарался максимально разобраться. Знакомства с темой текст не предполагает, поэтому всё незнакомое будет расшифровано по ходу. Если вы уже мега гуру, то заранее извиняюсь!
Звено 1: Турбины
Дата‑центры, ака ангары с компьютерами, без которых не будут работать вам привычные модели, потребляют электричество в масштабах городов, а чтобы это электричество производить, в большинстве случаев всё ещё нужна турбина: огромная стальная вертушка, которую раскручивает пар, газ, вода или ветер, а она уже крутит генератор и делает электричество. Технология звучит архаично, и по меркам индустрии так оно и есть, вот только производить большие турбины по‑прежнему умеют примерно три компании в мире: Американская GE Vernova, немецкая Siemens Energy и японская Mitsubishi, потому что турбинный завод невозможно отмасштабировать за год: это литьё, многотонные херовины, гигантские цеха и инженеры, которых надо обучать и выращивать, а для них нужны университемы инфраструктура и тд. Крч вы поняли.
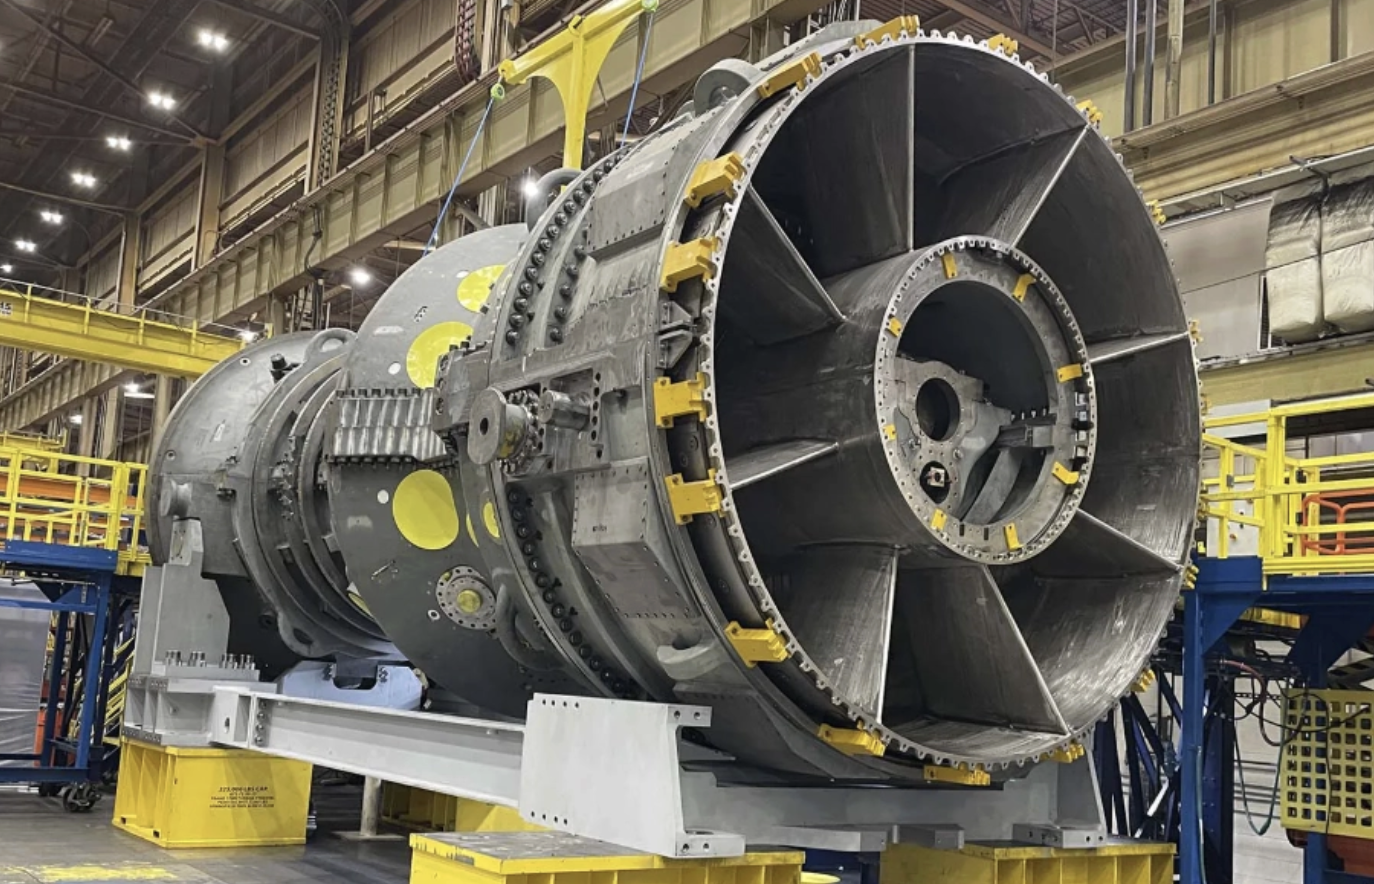
Две про звено на примере одной компании:
GE Vernova за один квартал нарастила очередь заказов с 83 до 100 гигаватт, и эту величину удобно переводить так: вся Финляндия в самый лютый зимний вечер потребляет 14–15 гигаватт, так что очередь равна примерно семи зимним дням в Финляндиям.
Бэклог, то есть портфель уже подписанных, но не исполненных заказов, у GE Vernova достиг $163 млрд, деньги платятся сейчас, турбина приезжает ближе к 2030-му. Чтобы вам легче понимать порядок годовая выручка Газпрома $121 млрд. Такие вот дела.
Прелесть этой части в том, что нам как человечеству очень нужно электричество и без нейросетей, на электромобили, кондиционеры, и другие модные и не очень штуки. Так что конец ИИ‑моды сильно повлияет на это звено, но не обнулит. При этом есть тренд на ИИ будет рости, то спрос продолжит увеличиваться
Звено 2: Электричество
Турбину мало построить: кто‑то должен производить и продавать сам ток. При этом чисто в теории дата‑центру всё равно, что производит электричество: газ, солнце, ветер, или атом. Но на практике для современных моделей электричество, которого много, оно стабильно, круглосуточно и желательно без огромных углеродных выбрасов (У всех публичных публичных компаний есть экологические коммиты, которые им не хочется нарушать). И тут появляется Constellation Energy с крупнейшим в США парком атомных станций. Сделок очень много, подсвечу одну, которое как мне кажется отрожает масштаб происходящего.
Microsoft подписала с Constellation контракт на покупку электричества на 20 лет вперёд, то есть компания фактически забронировала себе атомную мощность на целое поколение. Причём эту энергию в том числе будет производить станция в Пенсильвании, которая в 1979 году стала местом самой серьёзной ядерной аварии в истории США. Аварийный блок закрыли навсегда, а вот соседний исправный блок спокойно проработал до 2019 года и был остановлен. Теперь его расконсервируют в самом буквальном смысле достают станцию с пыльной полки, потому спрос на электричество в эпоху AI бума огромный и компании готовы заключать контракты на двадцать лет вперёд.
Если всему AI‑буму нужен один символ в энергетике, то думаю это он!
Звено 3. Принтеры
С электричеством разобрались. Теперь нужны чипы, на которых будут работать нейросети. Но сначала эти чипы нужно произвести, а для этого нужны специальные машины. Именно их и делает голландская ASML. Если очень просто, эти машины работают как невероятно точные принтеры. Только вместо текста на бумаге они с помощью света печатают на кремнии мельчайшие детали будущего чипа. Чем мельче получаются детали, тем больше их помещается на чипе и тем больше возможностей сделать его мощнее.
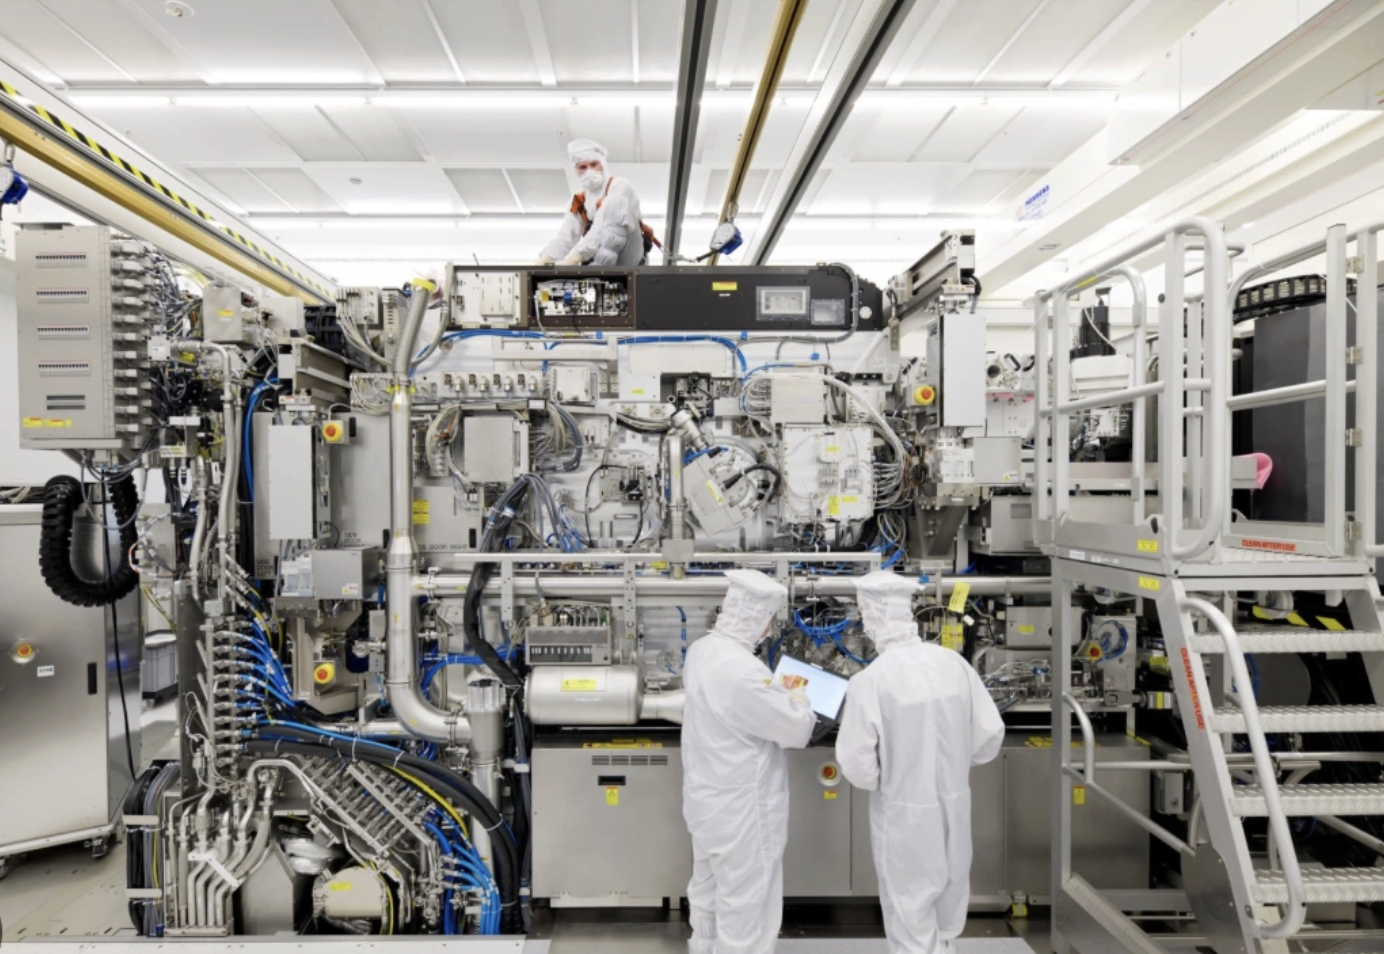
И в самой передовой технологии такой «печати» ASML является монополистом и производители самых передовых чипов зависят от её оборудования. Можно придумать новый крутой чип и найти деньги на завод, но для его производства всё равно придётся прийти к ASML и поэтому компания переживает любой исход чиповых войн.
Про это есть забавная история. Из‑за экспортных ограничений США ASML стало сложнее продавать свои машины в Китай. Казалось бы, потеря такого крупного рынка должна ударить по выручке. Но желающих купить эти машины оказалось столько, что освободившиеся места в очереди просто заняли другие покупатели. В итоге ASML даже повысила прогноз годовой выручки. (Лол!!!)
Звено 4. Типографии
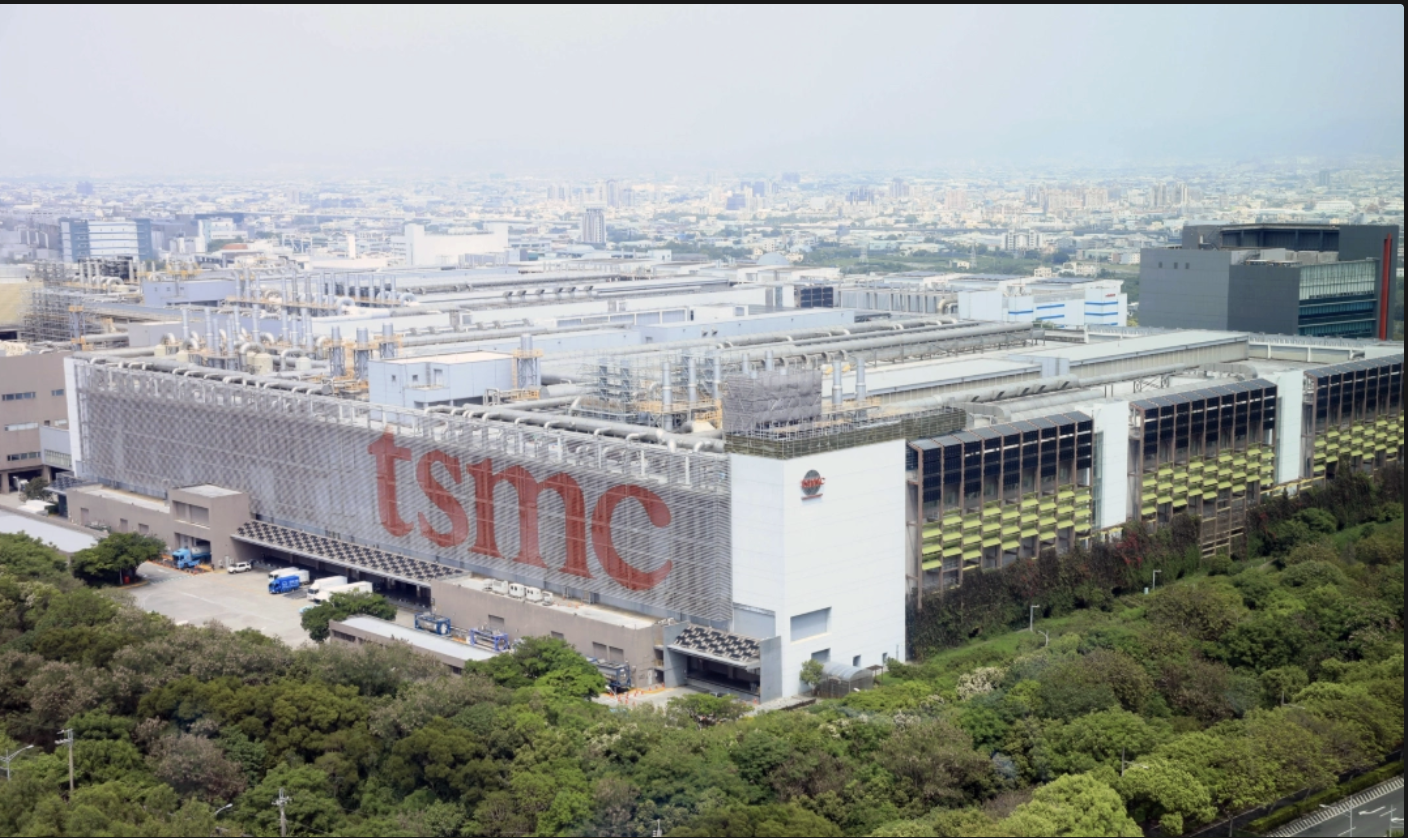
Думаю мы дошли до главного ликбеза этого лонгрида, не осознавая который все новости про чипы читать бессмысленно. Nvidia, чьё имя стало синонимом ИИ‑чипов, не производит ни одного чипа: она их проектирует, а готовый чертёж отдаёт на контрактный завод. Такие заводы называются фаундри, сутего это такое огромные типографии и рабоают они очень просто: приноси макет, а мы его напечатаем на принтере.
Типография номер один, тайваньская TSMC: $36 млрд выручки за квартал с ростом 40% за год и чистой маржой 50,5%. Для понимания у супермаркета с каждых 100 рублей выручки чистыми остаются 2–3 рубля, у автозавода 5–8, у Apple, эталона прибыльности, около 25, а у TSMC 50, и так бывает только при фактическом отсутствии конкурентов.
Ещё один крупный производитель чипов, корейский Samsung, выпускает и быструю память для ИИ. Она нужна, чтобы чип мог быстро получать данные для работы и не простаивал в ожидании. Поэтому для развития ИИ мало произвести мощные чипы, их ещё нужно обеспечить подходящей памятью, и Samsung зарабатывает на обоих направлениях.
Важно понимать, что TSMC остаётся лучшим заводом планеты, но стоит в эпицентре главного георисика всей цепочки. Samsung выступает географическим хеджем с заводами в Корее и строящимся производством в Техасе (массовый запуск с 2027 года). Кто больше боится Тайваня, берёт Samsung; кто хочет монополию и огромную маржу, остаётся с TSMC.
Звено 5. Архитекторы
Чертежи в типографии приносят компании архитекторы этих чипов. Cпроектировать конкурентный ИИ‑чип стоит сотни миллионов долларов и в принципе по силам любой ИТ‑ корпорации из первой десятки.
Именно поэтому архитекторов на рынке становится всё больше. Король рынка очевиден это Nvidia с $81,6 млрд квартальной выручки, почти миллиардом долларов в день. При этом маржа огромная. C каждого доллара выручки Nvidia оставляет себе около 70 центов прибыли, больше, чем даже у TSMC.
Главный ликбез этого звена это CUDA: программная платформа, на которой почти двадцать лет пишется весь софт для вычислений на её чипах, и миллионы разработчиков (даже у меня в Бауманке был такой курс) учатся работать именно c этой экосистемой. Как следствие это очень сильно удерживает клиентов, ведь переезд на чужой чип означает переписать и перепроверить кучу кода. Раньше это было не просто, а сейчас со всеми тулзами тоже тяжело, но уже не так больно.
При этом есть забавный факт: крупнейшие покупатели чипов Nvidia сами пытаются снизить зависимость от неё. Google, Amazon, Microsoft и Meta разрабатывают собственные чипы для ИИ, чтобы меньше покупать у Nvidia. А OpenAI одновременно договаривается о закупках у её конкурента AMD и делает свой чип вместе с Broadcom. Все хотят развивать ИИ, но никто не хочет вечно платить за это Nvidia.
Итог парадоксальный. У Nvidia лучшая в цепочке маржа и компания считается главным бенефициаром бума ИИ, но при этом компания это единсвенная компания в цепочке, где список конкурентов совпадает со списком клиентов, ну и других конкурентов очевидно не мало и они все явно не дурочки) Дальше думайте сами
Звено 6. Ангары
Спроектированные и напечатанные чипы надо где‑то физически содержать и надо обслуживать, и здесь появляются ангары (мне так весело называть дата‑центры). Внутри этих ангаров тысячи стоек огромных шкафов размером с холодильник, набитых ускорителями, и заметная часть расходов этих дата‑центров уходит на электричество и охлаждение, потому что вычисления превращаются в тепло.
Гиганты вроде Google и Microsoft строят ангары себе сами, а тем, кому мощности нужны срочно и без многолетней стройки, их берут их в аренду. Обычно экономика ангара устроена так: помощения и железо покупаются в долг, в том числе под залог самих контрактов, а оборудование через три‑четыре года устаревает, и весь бизнес превращается в гонку «отбей железо арендой, пока оно не стало тыквой». Ничего из вам эта схема не напоминает? Хех!
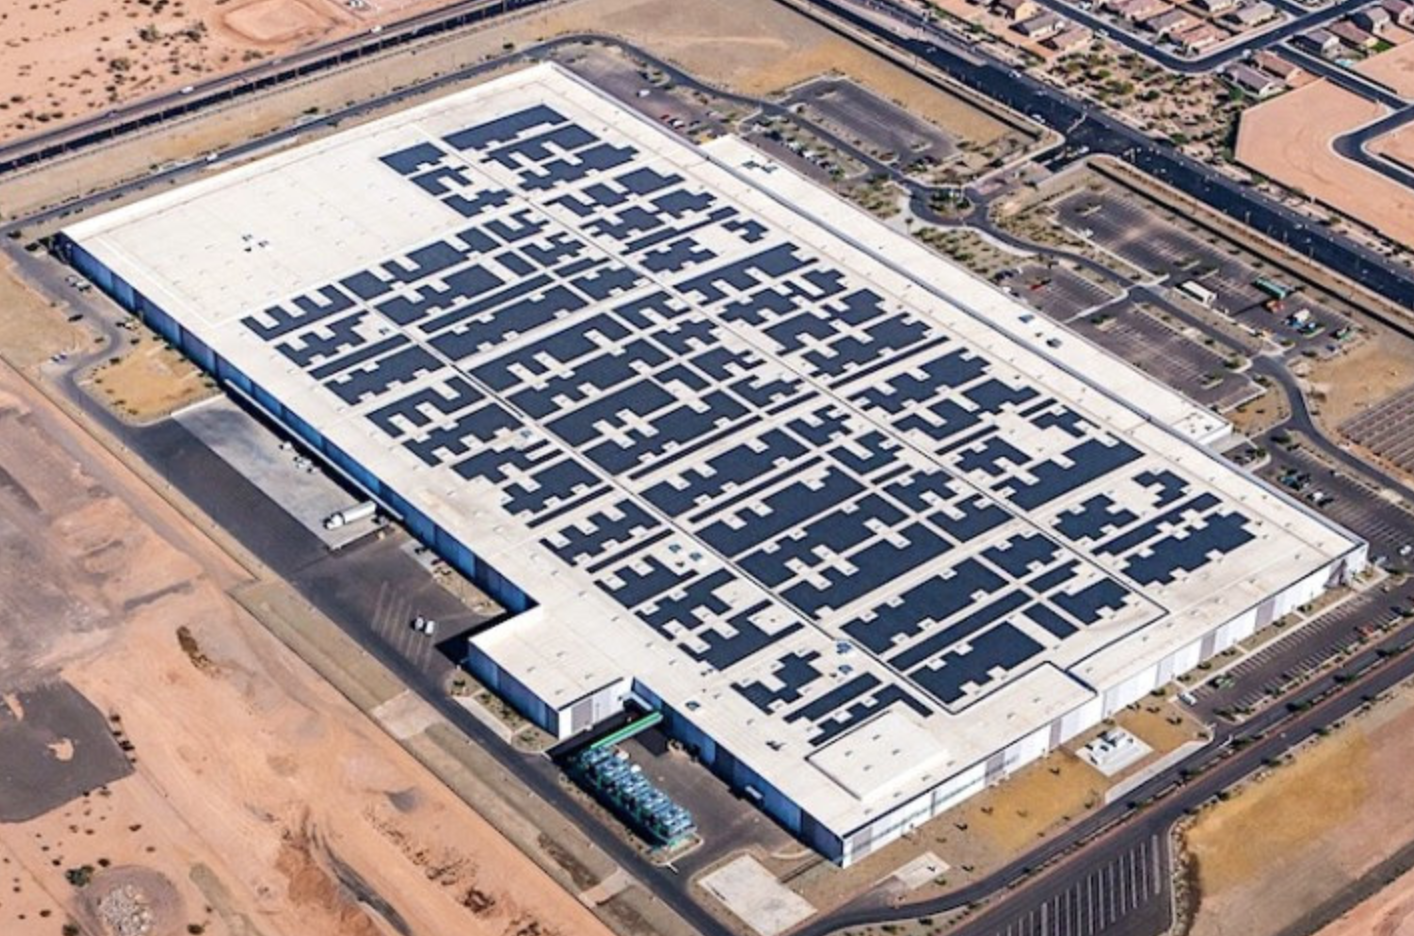
Лидер этого звена, американская CoreWeave: арендаторы уже расписали ей будущих платежей на $99,4 млрд, но при этом важно понимать, что в этом секторе компаниям большую часть выручки делают два‑три гиганта, которые сами умеют строить ангары и арендуют только дефицит
Звено 7. Модели
Компании вроде OpenAI, Anthropic создают сами AI‑модели, на которых работают ChatGPT, Claude. И это невероятно дорогое удовольствие. Чтобы обучить одну современную модель, нужны десятки тысяч чипов, которые несколько месяцев работают практически без остановки. Стоимость такого обучения уже измеряется сотнями миллионов долларов и приближается к миллиарду. При этом масштабы бизнеса и польза уже огромная:
Например, к концу октября Anthropic, вышла на $81 млрд годовой выручки, это примерно примерно $220 млн в день, или больше $2 500 каждую секунду. А ChatGPT пользуются уже 1,2 млрд человек каждую неделю, это каждый седьмой человек на планете. Крч, очевидно, что вэлью огромный и он будет только кратно увеличиваться возможно даже и по экспоненте.
Думаю нам всем важно понимать, что остановиться никто не может, потому что тот, кто первым перестанет тренировать следующую модель, сразу выбывает из гонки и сразу проигрывает, при этом плана Б в этом звене скорее нет, поэтому какой‑то шок в цепочке выше или проигрыш конкретной компании в гонке моделей означает полный крах.
Имхо! Покупка такой компании на большой процент портфеля это ставка на самую хрупкую часть во всей цепочки, при этом не понятно кто победит, а еще не факт, что победитель выиграет на столько на сколько рынок от него ожидает (у всех фронтирных лабах уже огромные мультипликаторы и большая часть их потенциального успеха уже в цене)
Звено 8. Приложения
Мы тут пока все еще не говорили про конечных ползователей и вот на конец дошли. Если супер по честному, то весь ИИ‑хайп в конечном счёте держится на вопросе, окупаются ли модели у конечного потребителя, и отвечать на него честнее думаю про вертикальные индустрии в каждой из которой будет свой чемпион.
Например для написание кода код и есть Сodex от OpenAI, Сursor и Claude Code, который только один перевалил за $2,5 млрд годовой выручки.
Еще есть маркетинг и реклама. Там много ребят, но быстрее всех растет Higgsfield.
В клиентской поддержке побеждают Sierra и Decagon. Их продукт отвечает клиентам и помогает решать вопросы без оператора.
У юристов лидер Harvey, который помогает разбирать договоры и готовить документы.
В медицинской документации это Abridge, которая превращает разговор врача с пациентом в записи и сокращает время на бумажную работу.
И таких вертикалей очень много и победители в них разные. При этом у всех таких вертикальных продуктов есть один как мне кажется очень понятный риск, звучит он так: лаборатории с прошлого шага сделают такую модель, которая убьет их проудкт, и все пайплайны и воркфлоу, которые ребята строили годами просто перестанут быть кому‑то нужны. Проблемы будут решаться одним промптом или проудктом от лаборатории, которые они дадут вам как часть подписки, за которую вы уже и так платите.
Отдельно про GOOGLE
У Alphabet, материнской компании Google, в этой истории особый статус, потому что среди всех участников ии‑хайпа это единственный игрок с позициями почти на каждом звене цепочки, и честнее всего поэтому пройти по цепочки ещё раз, отдельно для гугла.
1/ Собственных электростанций у компании нет, зато электричество она покупает задолго до того, как его начнут производить. С Kairos Power подписан контракт на будущие небольшие атомные реакторы, а с Commonwealth Fusion Systems заключено соглашение на поставки термоядерной энергии, которую пока никто не производит в коммерческих масштабах.
2/ С чипами картина двойственная. Своих заводов у гугле нет, поэтому её чипы физически производит TSMC, и зависимость от Тайваня никуда не исчезает. Но сами чипы Google проектирует уже много лет, использует для своих моделей и предлагает клиентам через облако. То есть компания может меньше зависеть от Nvidia и одновременно зарабатывать на вычислениях для других участников ИИ‑гонки.
3/ Дата‑центры гугл строит сам. На оборудование и строительство компания планирует потратить в этом году около $200 млрд, то есть больше полумиллиарда долларов каждый день.
4/ Модель у компании тоже своя, Gemini, ну и кажется, что хоть и компания скорее догоняет фронтир, но зато делает это регулярно и точно сильно не отстает
Думаю кратно важнее, что у гугла не будет проблем с дистребуцией, потому что внутри уже: поиск с двумя с лишним миллиардами человек, YouTube, Android и Workspace и компания для всего этого может делать релизы по нажатию кнопки и не тратить сотни миллионов на маркетинг. При этом вся экосистема в сумме приносит $109,9 млрд выручки за квартал с ростом 22% год к году, то есть $1,2 млрд в день и миллион долларов каждые семьдесят секунд, облако при этом прибавляет 63% в год, а капитализация держится выше трёх триллионов. О как!
Выводы:
Ниже три мои мысли, а свои надеюсь вы сделаете сами)
1/ Всё это пузырь? Признаки точно есть. Возможно стоит пройти мимо:
Во первых: компании строят дата‑центры и закупают чипы в расчёте на огромный будущий спрос. Если он окажется меньше ожидаемого, то им будет очень больно (эту фразу я написал когда акции corewave и nebius были на пике)
Во вторых: на эту гонку всё чаще занимают деньги, а иногда они ходят по кругу. Например, производитель чипов инвестирует в ИИ‑компании, которая затем покупает его же оборудование. Спрос вроде есть, но денег от конечных клиентов в нем не так много как кажется
В третьих: компании стоят неверяотяно дороого, будущий успех уже заложен в цены многих акций. Инвесторы ждут огромной прибыли, думаю она точно будет, но скорее в паре компаний победителей, а стоит дорого сейчас примерно каждый враппер
2/ Думаю, что если и покупать, то нужно покупать монополии на низких этапах воронки. Самые надёжные и низкоресованные деньги ИИ‑хайпа лежат там, где спрос упирается в железки: турбины, реакторы и тд, у всех таких компаний понятное конкурентное преимущества и почти нет конкурентов
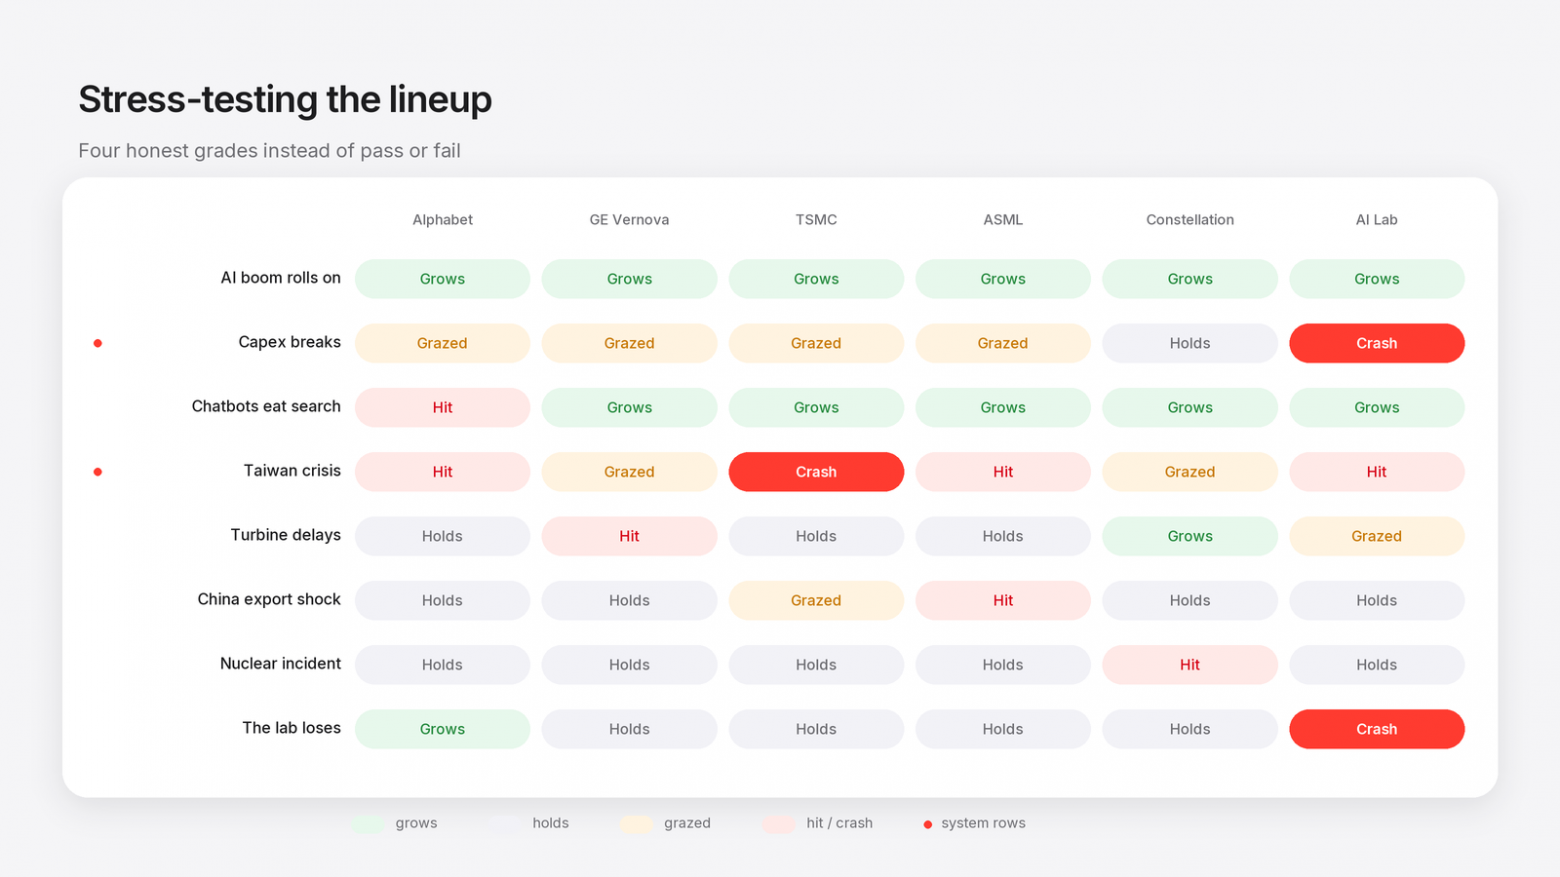
3/ Важно диверсифицироваться от экзогенных рисков и составлять порфтфель так, чтобы одна событие, убивало (или сильно роняло) только одну вашу позицию. Если одно событие убивает у вас большую часть портфеля, то вы явно делаете что‑то не то. Так например я бы стал держать Nebius и CoreWeave. Вот нагенирил с клодом табличку (ии слоп алерт!)
Все!!!
Если вы в числе тех 10 человек, кто дочитал до конца и вам еще и понравилось можете подписаться на телеграм канал, там много моих мыслей t.me/tldrdaniel


Комментарии 0