Что доступно детям
Как рассказала "РГ" доцент кафедры математики и анализа данных Финансового университета при правительстве РФ Эльвира Рамазанова, накопительные счета и вклады на ребенка можно открыть с рождения - средства принадлежат ребенку. До 14 лет договоры за него заключают родители, с 14 лет подросток может открыть счет сам, но потребуется письменное согласие родителя.
Важное ограничение: если ребенок хочет снять крупную сумму (например, пенсию, алименты или наследство), может понадобиться разрешение органов опеки. Личными деньгами - зарплатой, стипендией, средствами, которые он сам внес, - подросток 14-18 лет распоряжается свободнее.
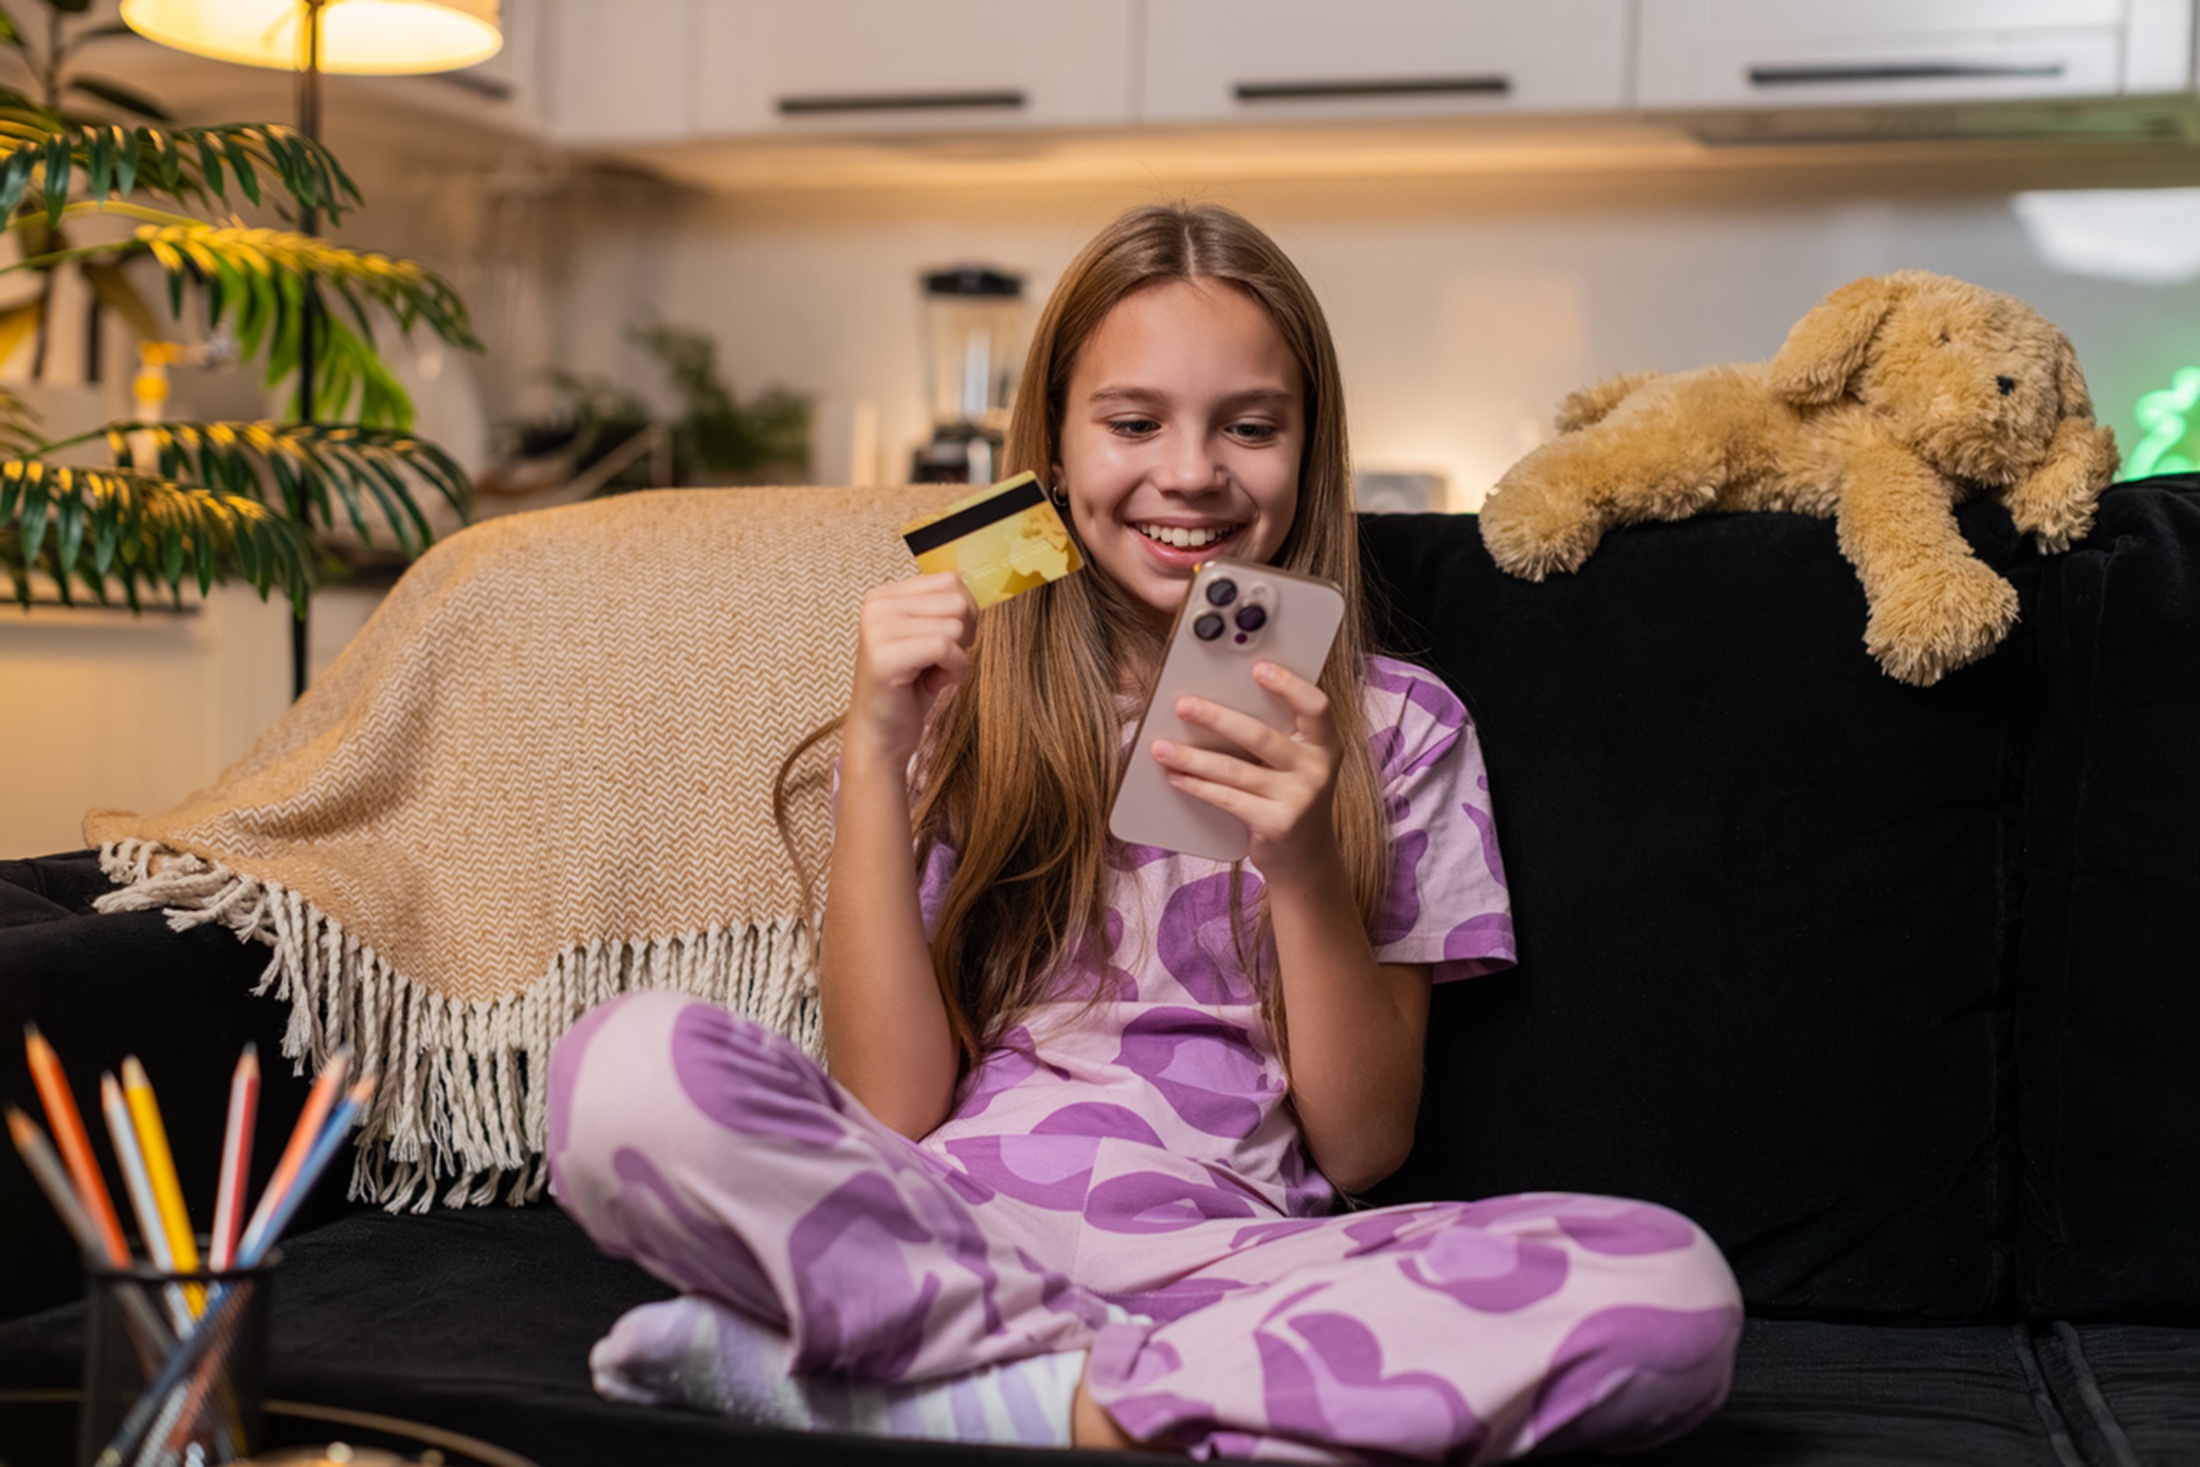
С 6 лет доступна детская карта. Как объясняет директор по аналитике Инго Банка Василий Кутьин, юридически это почти всегда дополнительная карта к счету родителя: ребенок получает пластик и детское приложение, все траты видны взрослому, а лимиты он настраивает сам.
С 14 лет, после получения паспорта, подросток вправе оформить собственную именную дебетовую карту, но с 1 августа 2025 года только с письменного согласия родителей (исключения - вступление в брак или эмансипация). Такие карты часто дополняют бонусами: кешбэком, процентом на остаток.
Рынок детских карт достаточно большой, они почти все бесплатные, а кешбэк по детским картам в отдельных категориях бывает щедрее, чем по взрослым, подчеркивает преподаватель Университета "Синергия", член жюри и соорганизатор Кубков по финансовой грамотности департамента финансов Москвы Иван Шмачков.
Кредитные карты несовершеннолетним не выдают: полная дееспособность, а значит, и право брать кредиты наступает с 18 лет. Единственное исключение, по словам Кутьина, - образовательный кредит с господдержкой под 3%: заемщиком по программе является сам студент с 14 лет, договор подписывается с письменного согласия родителя. Все кредитные договоры до 18 лет требуют письменного согласия родителей, а микрозаймы и оферты "заработай 100 рублей в день" незаконны.
Что нужно для оформления
До 6 лет ребенок не может самостоятельно совершать финансовые операции - все делают родители.
С 6 до 14 лет для дополнительной карты к счету родителя понадобятся паспорт родителя и свидетельство о рождении ребенка.
С 14 до 18 лет для собственного счета, вклада или именной карты нужны паспорт подростка и письменное согласие родителя - его можно оформить в офисе банка или у нотариуса. Если подросток с 16 лет признан полностью дееспособным (вступил в брак или прошел эмансипацию), он может открывать счета и оформлять карты самостоятельно.
Как родителю держать руку на пульсе
До 14 лет контроль прямой: родитель видит все операции по привязанной карте и настраивает лимиты. Как перечисляет Шмачков, встроенный контроль - норма рынка. СМС и push-уведомления о каждой операции приходят в течение пары секунд, действуют дневные и месячные лимиты (например, 500 рублей в день), можно заблокировать отдельные категории - игровые магазины, фастфуд, букмекерские конторы, а также запретить снятие наличных. Есть мгновенная блокировка карты кнопкой и сервис "вторых рук": переводы и снятие наличных подтверждает доверенный взрослый.
С 1 июля 2026 года вступили в силу изменения (Федеральный закон № 163-ФЗ). Родители детей 14-18 лет получили законное право запрашивать в банке справки о движении средств по счетам и вкладам ребенка - об остатках, операциях и реквизитах.
Банк сам проверит статус представителя через государственные системы, а если данных нет, родитель предъявит свидетельство о рождении. Исключение: если подросток приобрел полную дееспособность, родитель не сможет получить справку без согласия ребенка. Важно: это право на информацию, а не на распоряжение деньгами ребенка, поясняет Рамазанова.
Кроме того, по словам Кутьина, ЦБ рекомендовал банкам бесплатно уведомлять родителей о выдаче карты и операциях ребенка 14-18 лет по телефону или почте, причем можно настроить порог - например, только если трата больше 1000 рублей. Это стоит запросить в банке при оформлении.
Главные опасности
Дропперство - угроза номер один, подчеркивает Кутьин. Мошенники вербуют школьников через соцсети и мессенджеры. Типичные призывы - "оформи карту на себя и отдай нам", "сними наличные за вознаграждение", "подработка без опыта". Через карту ребенка перемещают украденные деньги. Последствия таких действий серьезные.
Во-первых, гражданская ответственность (возвращать деньги потерпевшим, при нехватке средств - с родителей). А во-вторых, с 16 лет наступает уголовная ответственность как соучастнику мошенничества или отмывания.
Еще один риск - доступ через ребенка к деньгам родителей, предупреждает Шмачков. Мошенники обещают "бесплатную" игровую валюту, а взамен просят сфотографировать экран маминого телефона с банковским приложением и СМС. Только в 2025 году так украли больше миллиарда рублей.
Следующий пункт - рассрочка. Подростку для нее нужно согласие родителей, но на практике дети иногда оформляют покупку частями на маркетплейсе сами, на небольшие суммы, или с родительского аккаунта в пару касаний, отмечает Шмачков. Сделку подростка 14-18 лет, проведенную без согласия родителей, можно оспорить в суде, а договор, заключенный ребёнком младше 14 лет, недействителен изначально. Но это время, нервы и спор с сервисом.
Есть и менее драматичные, но частые риски, добавляет Кутьин. Например, неконтролируемые покупки в играх и подписках (минимизируются лимитами и блокировкой категорий), потеря карты (решается мгновенной блокировкой в приложении), "слив" карманных денег (лечится дневным лимитом и совместным разбором трат).
Как защитить ребенка и семейный бюджет
Кутьин советует заучить с ребенком простую формулу: "Любая работа, где от тебя нужны только карта или код из СМС, - это преступление, а не подработка".
Убедите ребенка никогда и никому не передавать карту и коды - даже "сотруднику банка", даже "однокласснику на час", не давать оформлять счета "на твой паспорт" знакомым за обещание денег и внимательно относиться к подработкам, ведь мошенники под видом работодателя выпрашивают данные карты "для начисления зарплаты".
Шмачков рекомендует открывать детскую карту не в своем основном банке: заведите отдельный счет в другой кредитной организации и пополняйте его на нужную сумму. Тогда при утечке под угрозой окажутся карманные деньги, а не зарплата и накопления.
Поставьте отдельный код на маркетплейсы и банковские приложения. Настройте уведомления о транзакциях - так вы заметите подозрительную операцию сразу.
Тревожные маркеры по счету ребенка, по словам Кутьина, - поступления от незнакомых людей, переводы на чужие счета, любая активность, не свойственная подростку.
Если неприятность случилась, сначала стоит заблокировать карту, потом спокойно разобраться и не ругать. Подросток должен знать, что за помощью он идет к вам, а не прячет проблему.
Обсуждайте с подростком финансовые цели и риски, помогайте отличать потребности от желаний, советует Рамазанова. Карманные деньги как бюджет - фиксированная сумма на неделю - учат планировать лучше любых запретов, добавляет Шмачков.
Лучшая защита - не тотальный запрет, а прозрачность: ребенок знает, что вы видите его операции, и понимает зачем. Так у детей формируются начальная финансовая грамотность и понимание ценности денег.

Комментарии 0