Один покупатель = несколько цифровых следов
Перед тем, как совершить покупку, человек проходит большой путь от выбора магазина до выбора самого ювелирного изделия.
Представим человека, который выбирает украшение в подарок — он может посмотреть ассортимент нескольких ювелирных магазинов, сравнить цены, вернуться к понравившемуся варианту, и только потом совершить покупку, возможно вообще в офлайне. Для бизнеса в целом — это одна продажа, но для аналитика это целая цепочка интересов сразу к нескольким брендам.
Поэтому мы решили заглянуть внутрь этой цепочки, опираясь не только на финансовые показатели рынка, но и на результаты отдельных игроков, поисковые запросы, покупательскую активность.
1. Какая динамика на рынке ювелирных украшений?
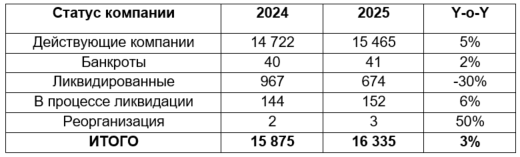
Начнем с общедоступных источников, таких как открытые данные ФНС.
Для начала рассмотрим динамику роста различных статусов компаний с 2024 по 2025 год, которая показывает увеличение числа действующих компаний на 5%, а общее число во всех представленных статусах выросло на 3%. Но важно понимать, что такой рост еще не доказательство роста продаж.
Поэтому рассмотрим также какие конкретно это компании. Для этого обратимся к основным видам деятельности компаний за 2025 год. Это важно, поскольку одно юридическое лицо с большими продажами нельзя приравнивать по весу к десяткам небольших компаний.
На разбивке топ 5 бизнес‑контура ювелирных компаний видно, что второе место занимают организации по ремонту, которые зачастую являются небольшими компаниям, в отличии от того же производства ювелирных изделий.
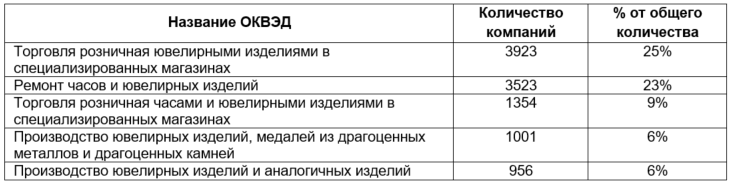
Получается, что только по числу компаний невозможно понять ситуацию на рынке ювелирных изделий.
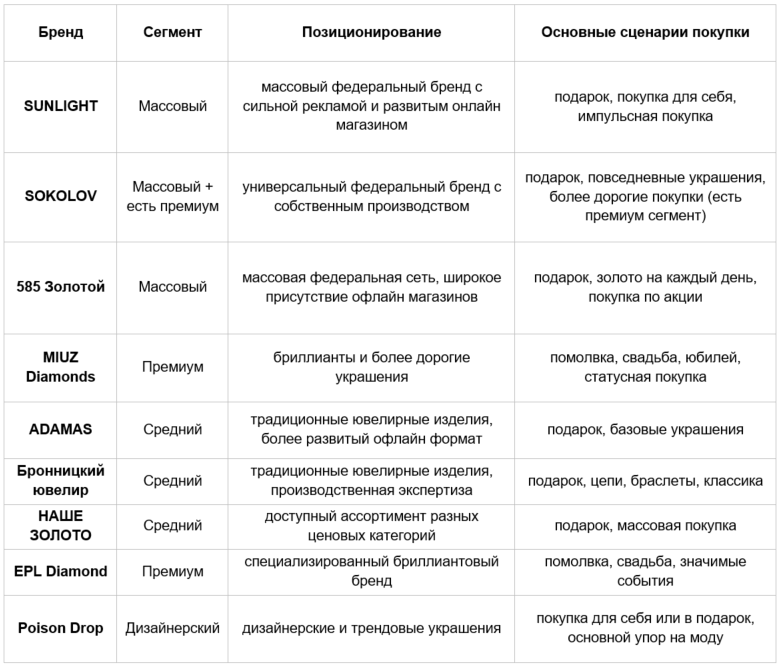
Так кто же собирает выручку и внимание покупателей?Как раз для этого рассмотрим финансовые результаты 9 узнаваемых брендов. К числу наиболее заметных игроков относятся SUNLIGHT, SOKOLOV и 585 Золотой — они являются универсальными федеральными брендами с широким ассортиментом и массовой аудиторией. MUIZ и EPL Diamond сильнее связаны с бриллиантами и более дорогими сценариями покупки, а Poison Drop с дизайнерскими украшениями. ADAMAS, Бронницкий ювелир и Наше Золото также представляют доступный ассортимент, но чуть в меньшем масштабе.
При сборе финансовых показателей 9 брендов, мы столкнулись с тем, что не всегда бренд равняется одному юридическому лицу, на примере SOKOLOV, компания сочетает в себе производство, розничную и оптовую продажу. Это важно учитывать, потому что если мы просто сложим выручку компаний одной группы, часть оборота может оказаться внутригрупповой. Ниже рассмотрена выручка как итого по трем юридическим лицам, так и по отдельности.
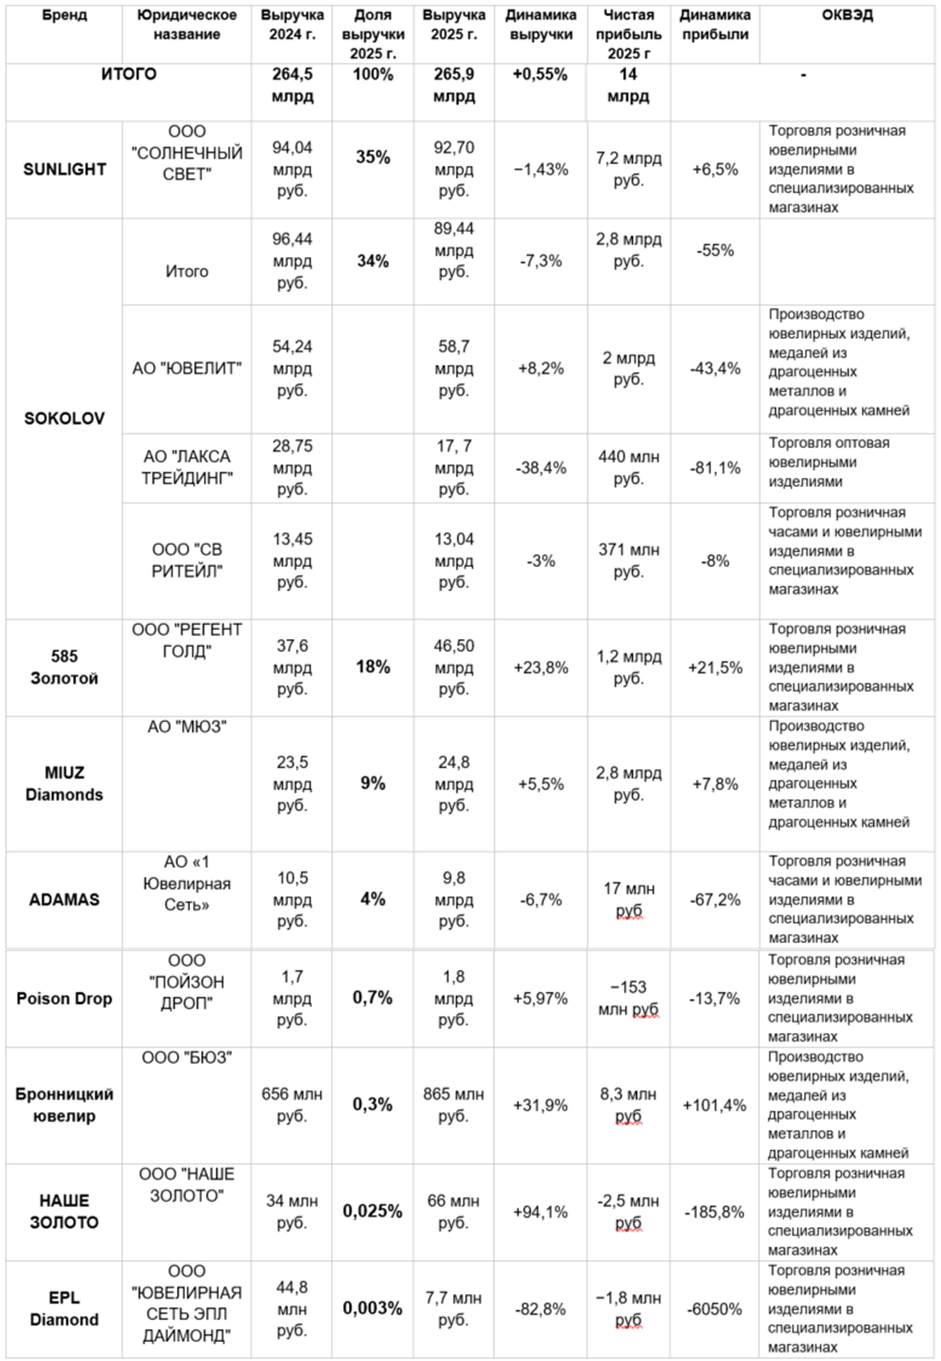
Таким образом, SUNLIGHT сохраняет крупнейший розничный масштаб среди остальных, даже несмотря на снижение выручки в 2025 году. Также хочется отметить, что не всегда рост выручки способствует росту прибыли, но на примере бренда «585 Золотой» мы видим хороший прирост не только выручки, но и прибыли. Более того, видны изменения в премиум сегменте — EPL Diamond показывает резкое сокращение бизнеса, выручка снизилась, а финансовый результат перешёл в убыток.
Но делать выводы о состоянии бренда только по финансовому положению не стоит, поэтому рассмотрим далее в целом, как показывает себя спрос к ювелирке и как обстоят дела у 9 выбранных брендов.
У украшений есть свой календарь — рассмотрим сезонность бизнеса
Важно: Для того, чтобы показать digital‑интерес категории «ювелирные изделия» используется процентное соотношение MAU категории ко всем активным дата‑юзерам Т2.
В тематическую категорию «Ювелирные изделия» входит более 80 различных ресурсов, что позволяет комплексно рассмотреть ювелирный интерес не только по российским крупным брендам, но и в целом.
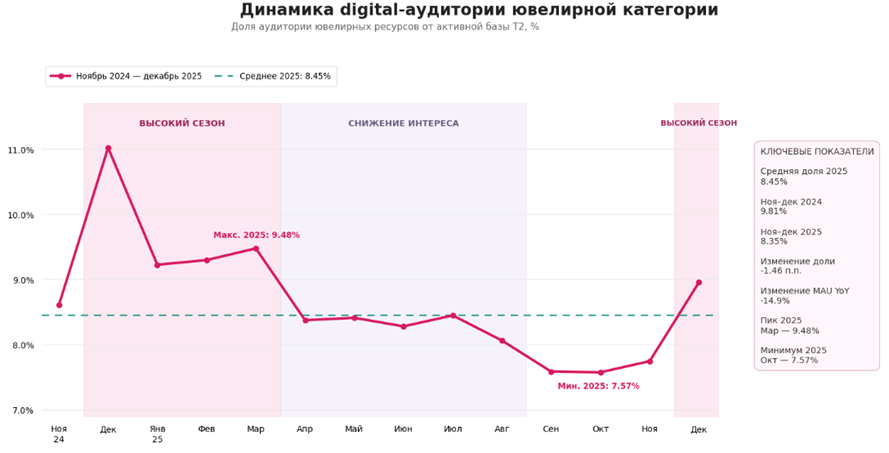
Как и ожидалось, самый большой спрос за год приходятся на зимнее‑весеннее время — время покупок подарков ко всем главным праздникам года. Пик достигается в марте, а после такого большого digital‑охвата следует сильное снижение в апреле, а затем более плавные колебания весной и летом. Минимальный же интерес наблюдается осенью, после чего к декабрю начинается новый подъем.
Для того, чтобы проверить характер сезонных колебаний, сопоставим наши данные с динамикой Яндекс Wordstat по самому крупному запросу «украшения».
Методология: Wordstat показывает число запросов, а digital‑интерес — долю абонентов от всех активных дата юзеров.
Важно: на графике используются разные единицы измерения и две оси Y. Именно поэтому следует сравнивать направления движения и календарные пики, а не высоту и пересечения линий.
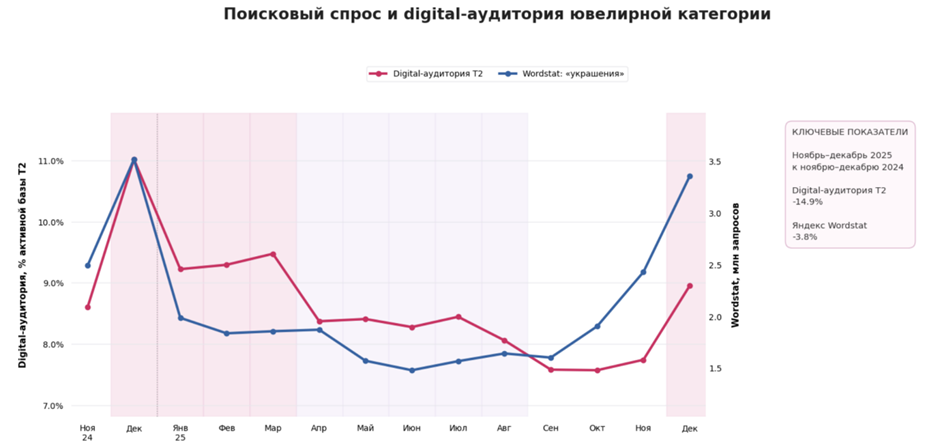
Оба источника показывают заметную предновогоднюю активность, однако лидирующие месяцы разные: декабрь 2025 является пиком по данным Wordstat, тогда как по доли MAU категории пик приходится на март.
Почему разные пики?На такое различие есть несколько объяснений. Одной из главных причин является то, что поисковой запрос «украшения» включает в себя не только ювелирные украшения, но и декор, в том числе новогодний. Также не всегда пользовательский путь сводится к определенной схеме — «вбил запрос — зашел на сайт — купил». Кто‑то с одного запроса «украшения» находит то, что ищет, а другие могут интересоваться уже знакомыми брендами. Именно поэтому «Яндекс Wordstat» полезен для проверки сезонности, не являясь при этом истиной в последней инстанции.
Также рассмотрим «покупательскую активность», которая основывается на гео‑аналитике и чековых данных партнеров. Благодаря этим данным мы не только подтвердим нашу сезонность, но и выясним, по каким дням недели и в какое время покупают украшения.
Ниже представлена комбинированная тепловая карта, которая показывает покупательскую активность не только по дням недели, но и время активности внутри этого дня.
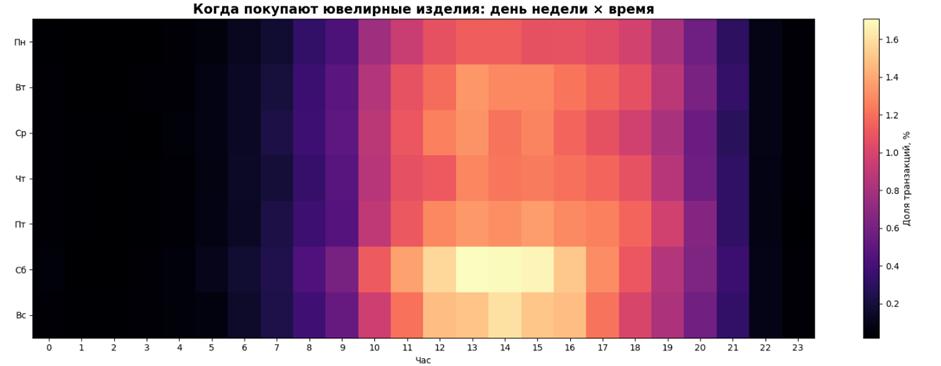
Таким образом, больше всего покупок приходится на обеденное время — с 13 до 15 часов дня. По дням недели также можно выделить самый частотный день недели. В субботу и воскресенье покупатели наиболее активны, а понедельник показывает самый маленький спрос среди недели.
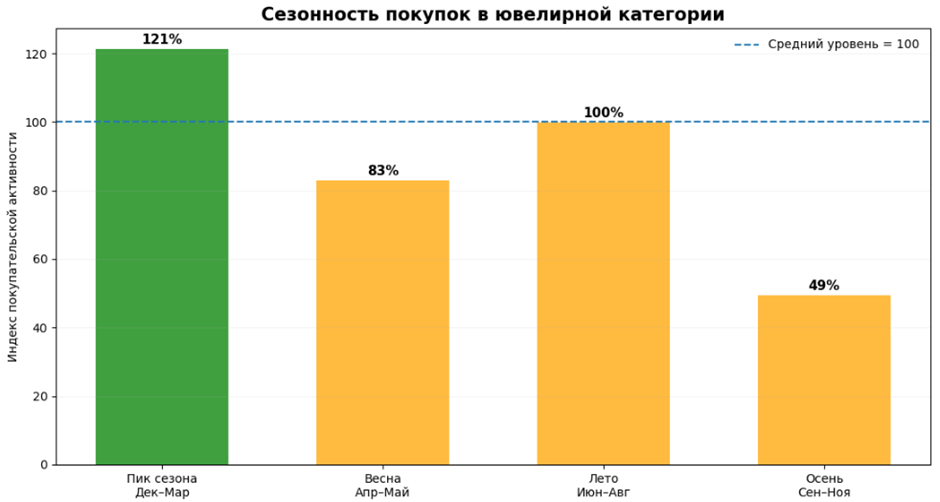
Также, как уже говорили, проверим сезонность — индекс покупательской активности максимален в декабре‑марте, летом близок к среднему, весной ниже, а осенью минимален. Это подтверждает нашу сезонность, выявленную в изменении digital‑интереса.
Кто проявляет digital‑интерес к украшениям — чем они отличаются от обычного дата‑юзера?
Сравнение аудитории digital‑интереса со всей активной базой Т2 помогает определить отличия портрета заинтересованного потенциального клиента от «обычного» человека. Разница долей в процентных пунктах показывает, какие группы среди интересующихся украшениями представлены реже или чаще — то есть, такая аналитика показывает не просто «сколько женщин» или «сколько пользователей с iPhone», а какие конкретные группы чаще интересуются ювелирными изделиями.
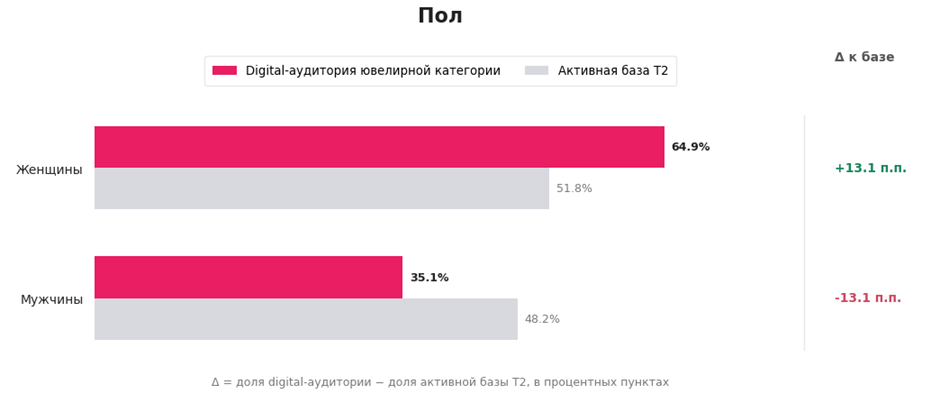
Пол: Женщины интересуются заметно больше 64,9% против 51,8% активной базы T2: разница в +13,1 процентного пункта. У мужчин обратная картина: 35,1% против 48,2%. Это значит, что ювелирными ресурсами чаще интересуются женщины, но это не означает, что покупку совершают именно женщины.
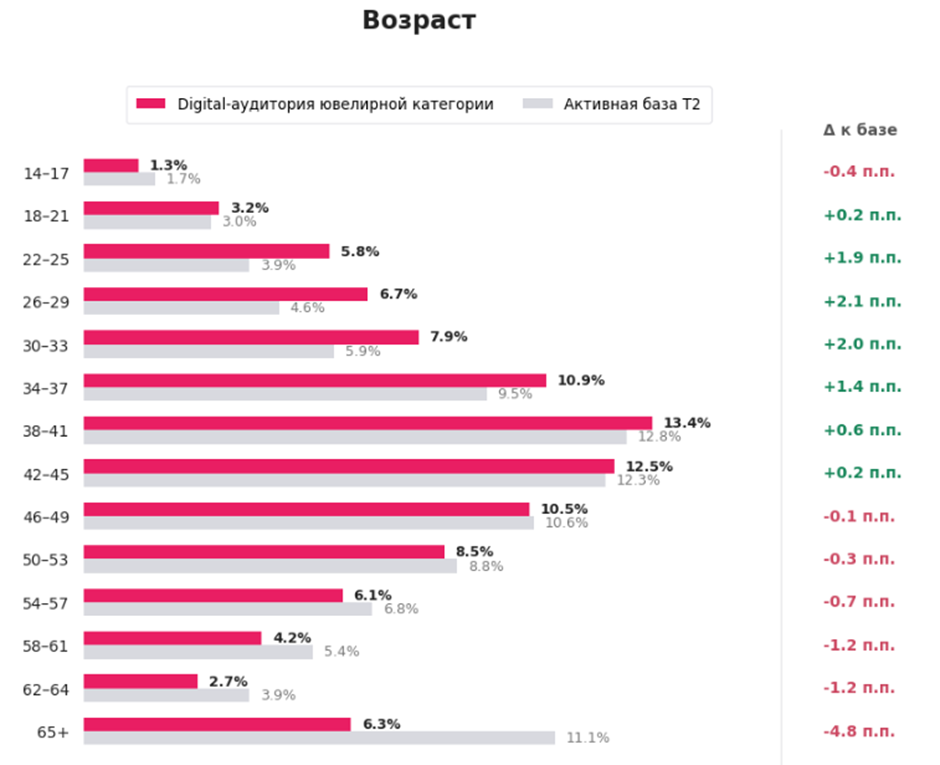
Возраст: широкий взрослый диапазон. Наибольший интерес приходится на абонентов до 45 лет, особенно выражена возрастная категория 22–37, поскольку сильнее отличается от общей базы.
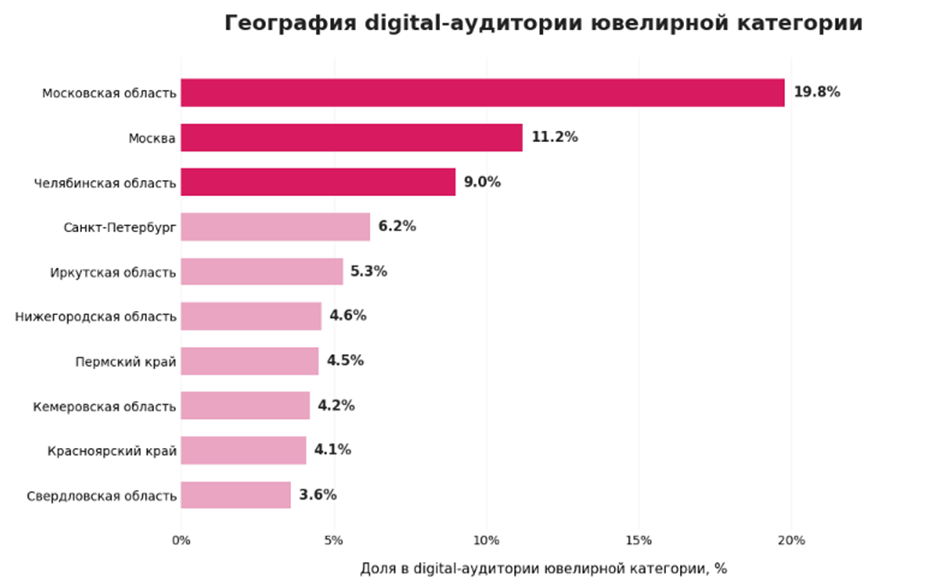
География: Наибольшая доля аудитории, интересующаяся ювелирными изделиями, приходится на Московскую область (19,8%), Москву (11,2%) и Челябинскую область (9%). То есть заметную часть интереса формируют и крупные города, и регионы, помимо Москвы и Питера.
Устройства: Доля IOS преобладает (+7,5 п.п), Android и другие устройства представлены относительно слабее.
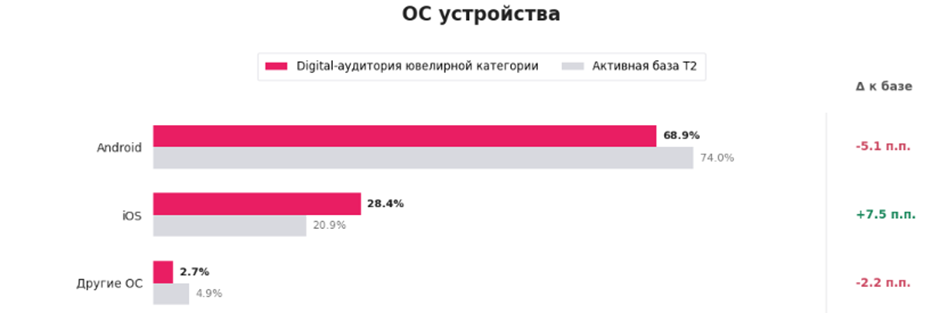
Таким образом, у ювелирного интереса действительно есть узнаваемый профиль. Понимание отличий от «обычного» пользователя, позволяет получить большой набор гипотез для сегментации.
Конкуренция среди брендов — что показывает годовая динамика 9 игроков
Теперь вернемся к digital‑поведению абонентов.
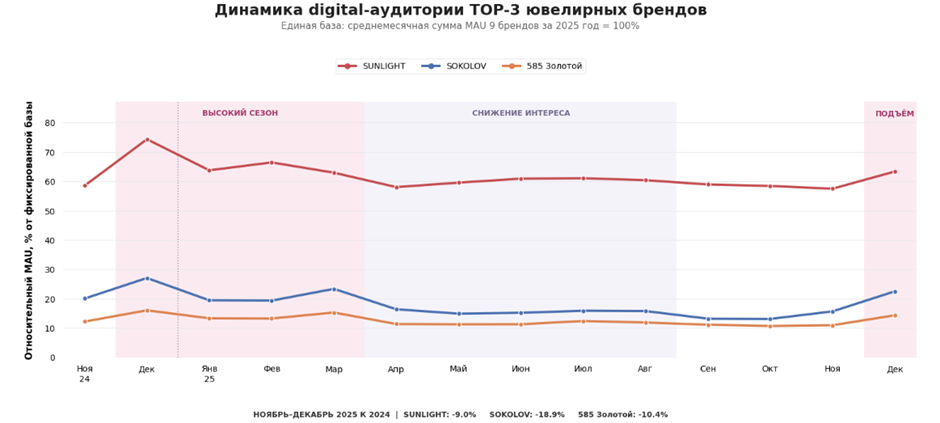
Для сравнения динамики интереса девяти брендов применяется другая нормализация — отношение MAU бренда к среднемесячной сумме MAU брендов за текущий год. Это позволит сохранить реальные пропорции между брендами и форму их динамики.
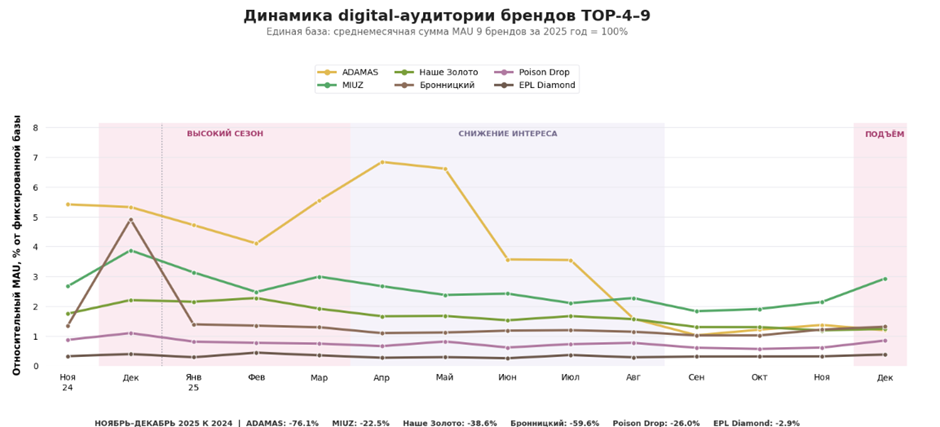
ADAMAS — резкое снижение аудитории в августе 2025 года. Возможный контекст — изменения в рекламном продвижении: согласно истории партнерской программы ADAMAS, 22 апреля 2025 года были запущены предложения со скидками до 70%, а 29 апреля партнерский оффер был временно приостановлен. Также в декабре стало известно, что на фоне финансовых сложностей отдельных структур бизнеса, компания стала искать нового покупателю по данным «Коммерсанта».
В декабре 2024 года у «Бронницкого ювелира» стартовала новогодняя акция «Расцветай!». Она была приурочена к 100-летнему юбилею компании, который отмечался в октябре. Согласно статье, компания подготовила в честь юбилея особую ювелирную коллекцию, а также розыгрыш 3 сумок Prada.
В среднем за 2025 год на SUNLIGHT приходится около 62% суммы брендовых MAU выбранной девятки, SOKOLOV — около 16%, «585 Золотой» — около 15%. Но важно помнить, что это не уникальные люди в категории: один абонент мог посещать несколько сайтов за месяц.
Более того, у брендов также прослеживаться общая сезонность ювелирного интереса, при этом показывая собственные резкие скачки.
Как уже отметили ранее, количество посещений не отвечает на вопрос, что посетитель рассматривает предложения только одного бренда. На уровне digital‑интереса можно измерить пересечения, чтобы понять насколько схожая аудитория у различных брендов.
Для каждой пары был использован индекс Жаккара, для расчёта которого было взято число абонентов, встретившихся в обеих аудиториях, деленных на число абонентов, входящих туда. Важно отметить, что показатель симметричен, поскольку он отражает сходство двух аудиторий, а не процент пользователей одного бренда, ушедших к другому — чем выше значение, тем сильнее пересечение множеств относительно их общего охвата.
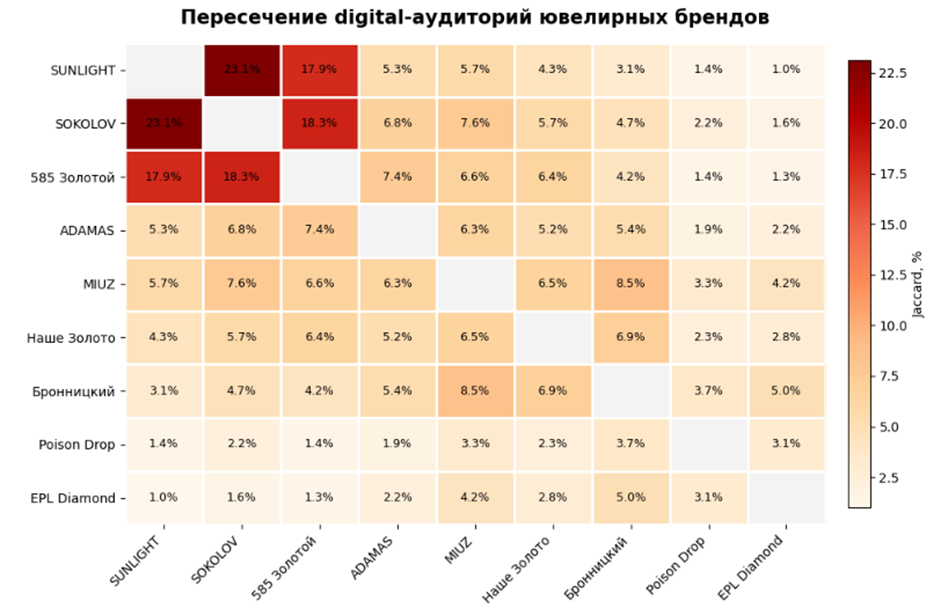
Исходя из этого, видно, насколько схожа база в массовом сегменте (SUNLIGHT, SOKOLOV и «585 Золотой»). Но пересечение есть и между более специализированными игроками — прослеживается схожесть аудитории premium сегмента (MIUZ, EPL Diamond, «Бронницкий»). Это показывает, что бренды конкурируют за одного человека ещё на этапе изучения предложений.
Что в итоге?
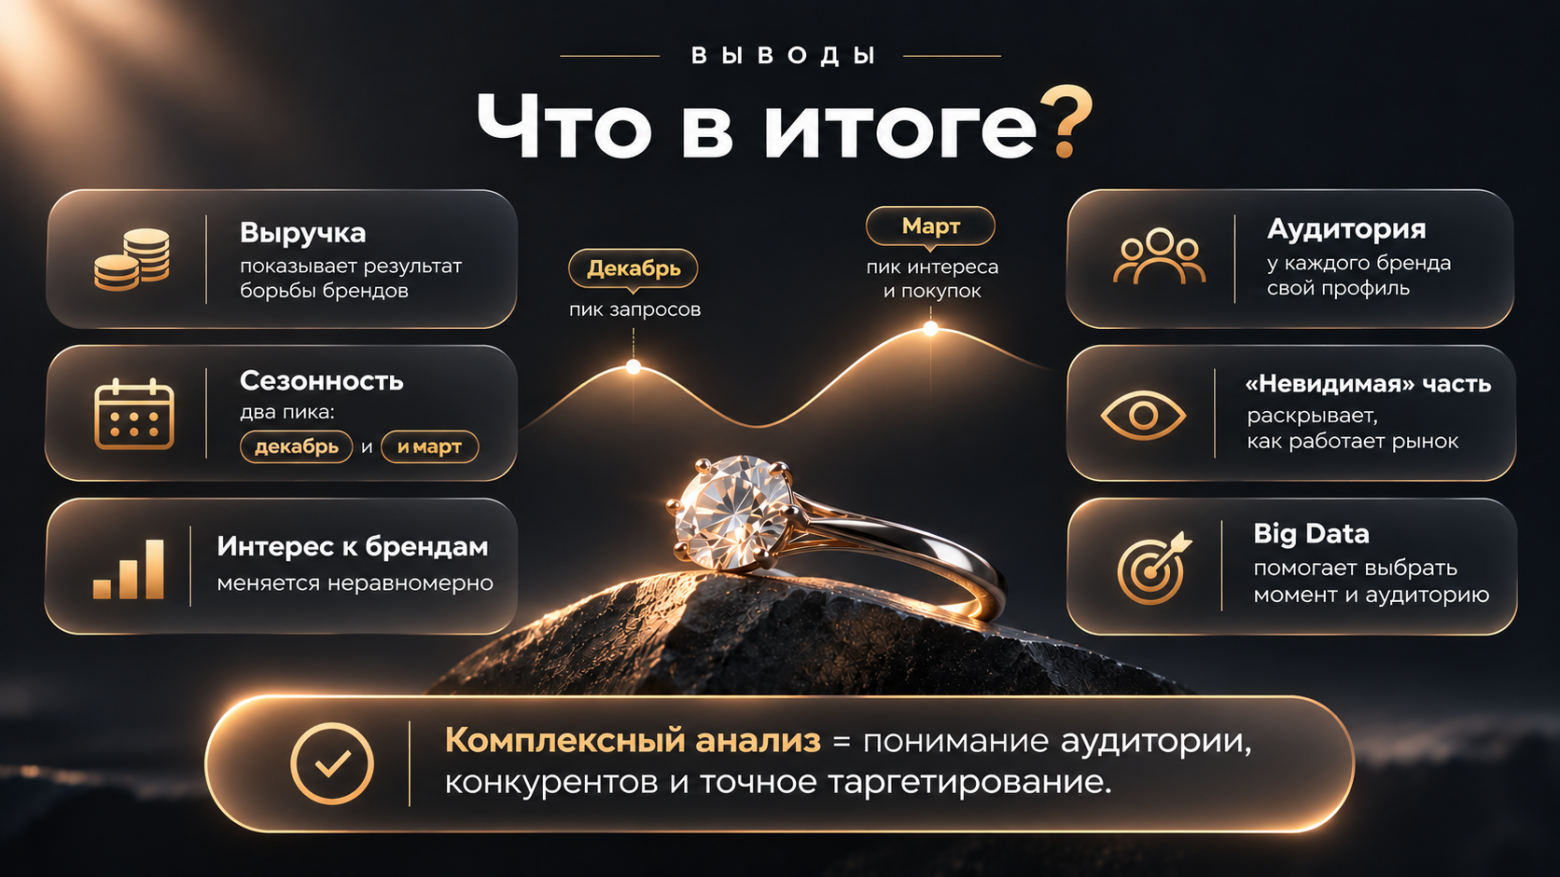
Когда говорят об ювелирном рынке, обычно смотрят на выручку и объемы продаж, но такие данные не всегда могут ответить на вопросы, что именно происходит до покупки и как привлечь свою целевую аудиторию.
Финансовая отчетность дает отличную возможность увидеть результат борьбы за внимание среди брендов, а «невидимая» часть покупательского пути позволяет не просто составить рейтинг, но и понять, как работает ювелирный рынок изнутри.
Таким образом, пик поисковых запросов об украшениях приходится на декабрь, а максимальная интерес к ювелирным ресурсам в 2025 году наблюдается в марте, как и пик покупательской активности. Крупнейшие бренды собирают основную часть внимания пользователей, но их аудитория меняется по‑разному — некоторые компании демонстрируют резкие всплески интереса, которые не укладываются в общую сезонность категории.
Такой комплексный анализ позволяет лучше понять аудиторию, оценить конкурентное окружения, а также самое важное для нас как big data — найти нужный момент и нужных пользователей для таргетирования.
Спасибо большое за прочтение!

Комментарии 0