Семён Богатырев, доктор экономических наук, доцент, профессор Международного банковского института им. А. Собчака (адаптированная версия)
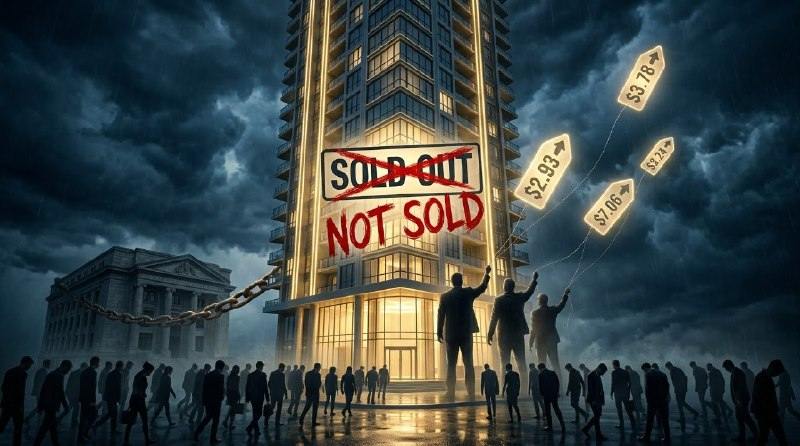
В Москве сносят только что построенный дом. Не потому, что он плохой, — потому что его некому продать. А рядом сотни людей продолжают платить ипотеку за квартиры, которых у них нет. Банк требует платежи. Застройщик молчит. Государство разводит руками.
Это не сценарий антиутопии. Это логика рынка, на котором продажи новостроек рухнули на 37%, а цены остались на месте. И никто не хочет первым нарушать молчаливое соглашение.
Парадокс, который все видят, но никто не может объяснить
После отмены массовой льготной ипотеки спрос упал. За год проданная площадь сократилась на 37,2%, число квартир — на 38,7%. К 2026 году рынок адаптировался, но крайне неравномерно: за десять месяцев общероссийские продажи практически не изменились, тогда как в Москве сократились на 30%.
Финансовое состояние ряда крупных застройщиков существенно ухудшилось. Выручка восьми крупных компаний в первом полугодии 2026 года снизилась на 12,1%, отдельные компании получили значительные убытки.
Логика подсказывает: если спрос падает, цены должны снижаться. Но они не снижаются.
В Еврейской автономной области квадратный метр подорожал на 54% за год. В Кабардино-Балкарии — на 53,8%. В Тверской области — на 33,3%. В Московской — на 25%. В Удмуртии — на 23,8%. В Северной Осетии — на 23,4%. В Бурятии — на 22,5%. В Челябинской области — на 22%. На Сахалине — на 28%. В Белгородской области — на 19,8%.
Это не ошибка в данных. Это реальность, в которой продажи падают, а ценники растут.
Почему?
Олигополия, которая не хочет меняться
По стране больше 3000 застройщиков. Это не монополия. Но в Москве, Петербурге и других миллионниках 70% рынка держат 3–5 крупнейших игроков. Это классическая олигополия.
В олигополии действует «дилемма заключённого»: выигрывает тот, кто первым нарушит негласное соглашение. Снизит цены на 30% — снимет сливки, пока остальные держат оборону. Но остальные понимают: если один снизит, рухнет весь рынок. Поэтому все держат цены. Не потому, что сговорились, — потому что боятся.
ФАС проверяла застройщиков и сговора не нашла. Но у металлургов и производителей стройматериалов находила. Разница в том, что застройщики конкурируют не ценой, а доступностью. Пока банки продлевают кредиты, а государство не требует распродаж, можно не снижать.
Отговорки застройщиков звучат убедительно: снижение цен на 15–20% якобы не поднимает продажи, а проектное финансирование не позволяет менять цены. Но за этими отговорками стоит простая логика: пока банк не предъявил требование, баланс выглядит устойчивым.
Банки в заложниках
Банки могли бы потребовать снижения цен. Но не требуют.
Если крупный застройщик обанкротится, банку достанется неликвидный недострой. Не кому достраивать, некому покупать. А сотни тысяч ипотечников продолжат платить за квартиры, которых нет. Это не просто финансовый риск — это социальный взрыв.
Поэтому банки продлевают кредиты, реструктуризируют долги и закрывают глаза на пустые отделы продаж.
Индекс Альтмана, который показывает вероятность банкротства, остаётся «зелёным» — пока банк не решит иначе. Главный компонент этого индекса — оборотный капитал — держится на долгосрочном характере проектного финансирования. Если банки потребуют досрочного погашения, по МСФО этот долг становится краткосрочным, оборотный капитал обнуляется, и вся «безопасность» индекса исчезает за один отчётный период.
Решение банка, а не продажи, переключает индекс из безопасной зоны в зону банкротства. И происходит это скачком, а не постепенно. Банки сейчас не переводят долг в краткосрочный, а реструктурируют его и продлевают — как в истории с «Самолётом» и «Сбером».
Можно ли верить отчётности застройщиков
В корпоративных финансах для проверки манипуляций с отчётностью используют индекс Бениша. Он был рассчитан по пяти застройщикам за 2021–2025 годы по годовой МСФО. Классический M-score почти у всех выше порога −1,78. Но это не значит, что все рисуют отчётность.
Дело в устройстве отраслевого учёта. Выручка признаётся по мере готовности дома. Деньги дольщиков лежат на эскроу и не попадают в операционный денежный поток компании. Поэтому начисления у застройщиков составляют 15–45% активов. В выборке самого Бениша у манипуляторов в среднем было около 3%.
Расчёт был проведён в трёх вариантах начислений, с отраслевой поправкой: из показателя компании вычитается среднее по выборке за тот же год. Вторым ориентиром взяли 5-факторную модель, в которой начислений нет совсем.
Общий сигнал 2024–2025 годов: выручка опережает деньги, а маржа сжимается. Так давление высокой ставки проявляется в отчётности. Это повод проверить процент готовности, капитализацию процентов, налоговые активы. Но доказательством манипуляций индекс не является.
Почему у застройщика деньги так отстают от прибыли? Дело в эскроу. Компания строит дом за свой счёт и деньги банка. Эти расходы идут через её денежный поток со знаком минус. Выручка по МСФО признаётся по мере готовности дома, поэтому прибыль есть. Деньги дольщиков лежат на эскроу-счёте в банке и компании не принадлежат. После ввода дома банк сам гасит ими проектный кредит, и эти деньги через денежный поток компании не проходят вообще.
Поэтому у любого растущего застройщика операционный поток сильно отрицательный при положительной прибыли. Это не приписки, а следствие закона о долевом строительстве. Модель Бениша строилась на американских промышленных компаниях 1980–90-х годов, где деньги от покупателя приходят на счёт продавца. Она такую схему просто не знает.
Ещё одна оговорка: даже в родной, «американской» выборке Бениша M выше порога — это вероятность, а не приговор. Модель ошибается в обе стороны, поэтому её результат — повод читать примечания к отчётности, а не вывод о том, что отчётность нарисована.
Что говорят власти
Финансовые власти заняли жёсткую позицию: дешёвых денег не будет. Это подтверждается выступлением главы ЦБ в Госдуме, из которого можно сделать вывод, что цены на недвижимость разгоняют инфляцию не меньше, чем цены на бензин и продукты. Ставка высокая уже три года и будет высокой ещё какое-то время.
О льготной ипотеке финансовые власти высказались так: «Множить дальше программы льготного кредитования — это тупик».
При этом законодатель задаётся вопросами: «А надо объяснить, почему жильё стоит так дорого? Это уже тема не для разговора, а для реакции контрольно-надзорных органов, прокуратуры, Счётной палаты».
То есть на высшем государственном уровне озабоченность проблемой первичного жилья уже совсем нешуточная.
ЦБ так высказывается о льготной ипотеке: «Покупатели недвижимости просто столкнулись с падением доступности жилья для себя. Доступность жилья зависит не только от процентной ставки, но и от цены квадратного метра. И, по сути дела, того объёма долга, который людям надо брать».
Законодатель: «Метров больше стало, а жильё стало дальше, потому что оно дороже стало. В 2 раза, в 2,5 раза».
Из этих высказываний некоторые блогеры делают вывод о том, что крупные застройщики «забрали» государственную субсидию себе. Например: раньше квартира стоила 5 млн ₽ под 10%, после льгот та же квартира стоит 10 млн ₽ под 6%. Платёж примерно тот же, но долг вдвое больше.
Что будет дальше
В базовом сценарии эконом-класс в Москве к 2031 году подорожает на 43–55% в рублях — это 3–5% в год сверх инфляции. Вторичка будет расти быстрее новостроек.
Стартовая точка — IV квартал 2026 года: первичка 347,9 тыс. ₽/м², вторичка 339,2 тыс. ₽/м². Это оценка: III квартал по Росстату (344,5 и 335,9 тыс.) плюс 1% за квартал.
Динамика по годам в базовом сценарии выглядит так:
Прогноз, ₽/м² на конец года | 2026 | 2027 | 2028 | 2029 | 2030 | 2031 |
|---|---|---|---|---|---|---|
Первичка, цена в договоре | 347 900 | 357 100 | 381 200 | 417 700 | 464 300 | 496 500 |
Первичка, фактически уплаченная (после скрытых скидок) | 312 700 | 317 900 | 344 300 | 387 500 | 438 200 | 474 600 |
Вторичка | 339 200 | 369 100 | 406 000 | 443 800 | 487 400 | 525 800 |
Из таблицы видно, что разрыв между ценой в договоре и фактически уплаченной суммой на первичке сохраняется на протяжении всего горизонта: к 2031 году он составляет около 22 тыс. ₽/м². Это и есть скрытый демпинг, о котором говорилось выше. Вторичка же растёт быстрее: если в 2026 году она отстаёт от первички в договоре на 8,7 тыс. ₽/м², то к 2031 году уже опережает её на 29,3 тыс. ₽/м².
В эконом-классе Москвы первичка и вторичка уже почти сравнялись: новостройка в договоре дороже вторички всего на 2,6%. Если считать фактическую цену, новостройка уже дешевле на 8%. Разрыв в 20% и больше, о котором пишут, — это средняя по России и по всем классам жилья. Модель показывает, что вторичка дальше обгоняет: к 2028 году новостройка в договоре станет на 5–6% дешевле вторички. Это возврат к норме 2010–2020 годов, когда типовые новостройки на окраинах и в Новой Москве стоили 70–95% от цены вторички. Наценка эпохи льгот уходит.
В модели учтены ставки, запас капитала банков, проблемные кредиты застройщиков, скрытый демпинг, олигополию, поведенческие факторы и расхождение первички и вторички. Коэффициенты подобраны экспертно, опираясь на регрессию выдач ипотеки, эпизоды 2024–2026 годов и историю цен. Это сценарная модель, а не эконометрическая оценка с доверительными интервалами. Ряды Росстата по Москве шумные, а в 2026 году методика изменилась.
С учётом посчитанного прироста цен на первичку и вторичку, покупатель вторички получает около 9% годовых на росте цены, покупатель новостройки — 7,5–8,5%. Это примерно 3–5% в год сверх инфляции.
С арендой картина другая. Вторичку можно сдавать сразу. Чистая доходность аренды эконом-класса в Москве — около 3,5% годовых: налог, простой и расходы уже вычтены. Итого в базовом сценарии примерно 12–13% годовых. Новостройка: около двух лет дом строится, аренды нет. Потом нужен ремонт, это примерно 10% цены. С арендой за оставшиеся три года выходит около 9–10% годовых. Если удалось купить со скидкой через рассрочку или риелтора, — 11–12%.
Выводы для инвестора. Вторичка в модели выгоднее новостройки по цене договора. Она дорожает быстрее, приносит аренду сразу, и у неё нет риска недостроя. Новостройка выигрывает, только если купить её с реальной скидкой 10% и больше. Именно эту скидку застройщики сейчас дают скрыто.
Против вклада в базовом сценарии рост цены даёт столько же: около 9% против примерно 8,8%. Перевес даёт только аренда, около 3,5%, и за неё платишь ликвидностью: квартиру не продашь за день.
В негативном сценарии недвижимость проигрывает и вкладу, и инфляции. Новостройка по цене договора в реальном выражении теряет 2,5% в год. Вклад при ключевой ставке 13–15% даёт больше 10%.
Ипотеку мы не учитывали. При рыночных 17–19% кредит в базовом сценарии съедает доходность: ставка выше суммы роста цены и аренды. Рычаг начинает работать в плюс, когда рыночная ипотека опускается ниже 11–12%, по модели это 2029–2030 годы.
Покупка в 2026 году и продажа в 2031-м — это ровно пять лет владения, так что НДФЛ с продажи не будет. Для новостройки срок считается с даты полной оплаты по договору долевого участия.
Главный риск
Наиболее опасный сценарий для России — не внезапное массовое банкротство банков, а постепенное ухудшение качества кредитных портфелей, сокращение банковского капитала, вынужденная реструктуризация долгов застройщиков и ограничение кредитования экономики.
Рынок, который держится на молчаливом соглашении, может рухнуть не постепенно, а скачком. И тогда сносы недостроев и митинги обманутых дольщиков станут не новостными заголовками, а повседневностью.


Комментарии 0