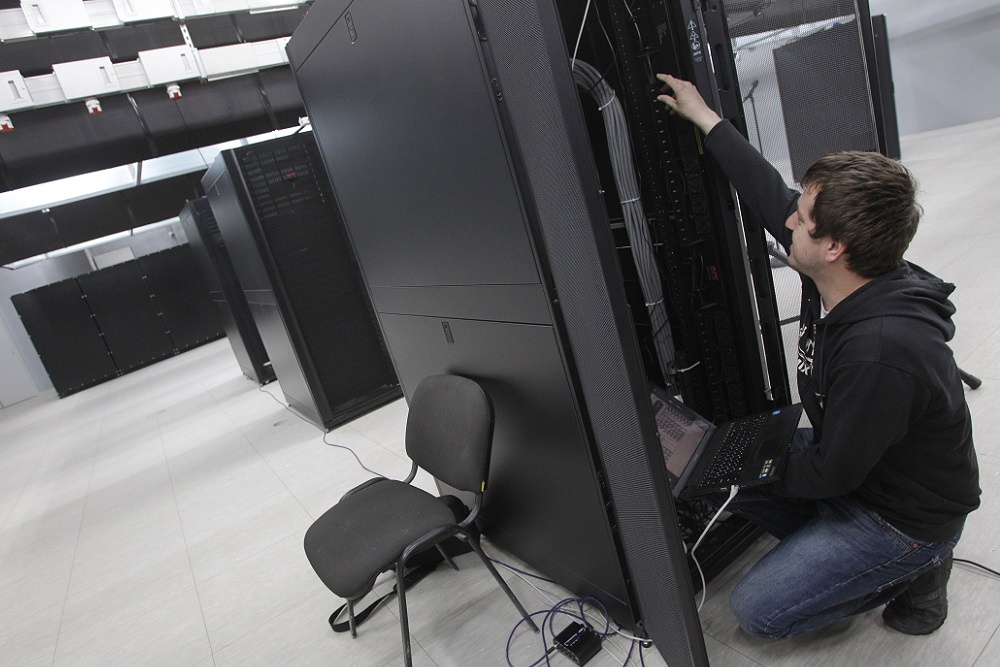
- Совокупная мощность российских ЦОДов к осени 2026 года достигает 1,8 ГВт, что почти вдвое больше уровня пятилетней давности. Тем не менее спрос сильно опережает предложение: дефицит коммерческих мощностей в Московском регионе достигает 300 МВт. Необходимые объекты строятся, однако не без сложностей: почти половина запущенных проектов приостановлена, либо сроки по ним значительно перенесены.
В условиях развития технологий и активного импортозамещения нужны дополнительные мощности - и желательно ближе к потребителю, т. е. компаниям, которые обрабатывают большие объемы данных. При этом в Москве и Подмосковье ситуация осложняется не только высокой стоимостью аренды земли. Подключиться к электросетям для выработки нужного количества электроэнергии сложно из-за того, что регион не энергопрофицитен. Нехватка мощностей компенсируется за счет притока электроэнергии из соседних регионов, в первую очередь из Тверской области.
Основной параметр ЦОД - его вычислительные мощности, соответственно этот сегмент очень энергоемкий. ЦОД потребляет электроэнергию существенно выше, чем стандартный склад.
Кроме того, электроснабжение дата-центра должно быть фактически безотказным: это первая категория надежности электроснабжения, а для критически важных объектов - особая группа первой категории. Если на объекте предполагается четвертая категория, когда помещение в любой момент можно отключить от электросетей, то это потенциально мертвые инвестиции.
Особенность ЦОДов как актива - высокая чувствительность к непредвиденным рискам
Также стоит отметить, что строительство ЦОДов - сложная сфера, где помимо ограниченных ресурсов пока недостаточно квалифицированных кадров.
В результате имеет место структурный дефицит: объектов на рынке, в которые частный инвестор мог бы вложить средства, пока практически нет.
Дата-центры чаще строятся крупными компаниями "под себя" - это так называемые корпоративные ЦОДы. Вторая категория - коммерческие ЦОДы, которые строятся для продажи услуг (покупка или аренда стоек). При этом операторов, желающих обслуживать такие коммерческие объекты, найти достаточно сложно: ответственность высока. Чаще такие объекты возводятся для быстрой продажи, что и формирует прибыль инвесторов.
Основная часть действующих мощностей ЦОДов сосредоточена в столичной агломерации. Однако доля регионов в дальнейшем будет расти: здесь анонсирован ряд крупных проектов, а некоторые уже находятся в активной фазе строительства. За пределами ЦФО доступнее электроэнергия, быстрее сам процесс подключения и дешевле земля.
Однако перенос проекта в регион не означает резкого снижения стоимости строительства. Для ЦОДа земля и само здание - лишь малая часть бюджета, не более 25 процентов. Остальное - инженерия и оборудование.
В инвестиционном сообществе принято ожидать повышенную доходность в регионах по всем классам активов, поскольку здесь - в отличие от Москвы - ниже ликвидность. В отношении ЦОДов более дешевая земля в регионах может компенсировать только часть экономии - но вдобавок есть риск дополнительных логистических затрат.
Региональные ЦОДы пока требуют максимальной продуманности проектов, поскольку корпоративный спрос здесь ниже, потребитель зачастую далеко, и могут начаться проблемы со скоростью сигнала. Газогенерация, строительство дата-центров при ГЭС и АЭС - будущее, но еще не завтрашний день. Пока в отдаленных регионах более вероятно точечное строительство ЦОДов и запуск резервных объектов.
Отдельная особенность ЦОДов как инвестиционного актива - высокая чувствительность к непредвиденным рискам. Даже при надежном оборудовании и резервировании инфраструктуры полностью исключить влияние внешних факторов невозможно: сбои энергоснабжения, технические аварии, нарушения работы сетей или другие чрезвычайные ситуации могут привести не только к временной остановке оборудования, но и к существенным финансовым потерям. Для инвестора это означает, что оценивать необходимо не только техническое состояние самого объекта, но и то, насколько он способен продолжать работу при нестандартных сценариях.
Еще одна болевая точка - финансовая нагрузка на оборудование, которое нужно будет постоянно обновлять.
Также важно, что срок строительства ЦОДа значительно длиннее, чем в случае со складом, что в текущих условиях становится причиной серьезного удорожания объектов.
Потенциал рынка ЦОДов, с точки зрения инвестора, высокий. Фактически продукт дефицитный, но сам рынок очень маленький и узкий. Инвестору лучше "заходить" в стройку, твердо удостоверившись в квалификации оператора. Однако учесть все риски практически невозможно - как правило, их зачастую не знают и постепенно нащупывают сами игроки рынка.
По мере роста предложения и появления готовых объектов с понятной историей эксплуатации рынок может стать более доступным для инвесторов. Ключевыми условиями для этого будут формирование вторичного рынка, появление большего числа профессиональных операторов и проектов с предсказуемым денежным потоком.
Комментарии 0