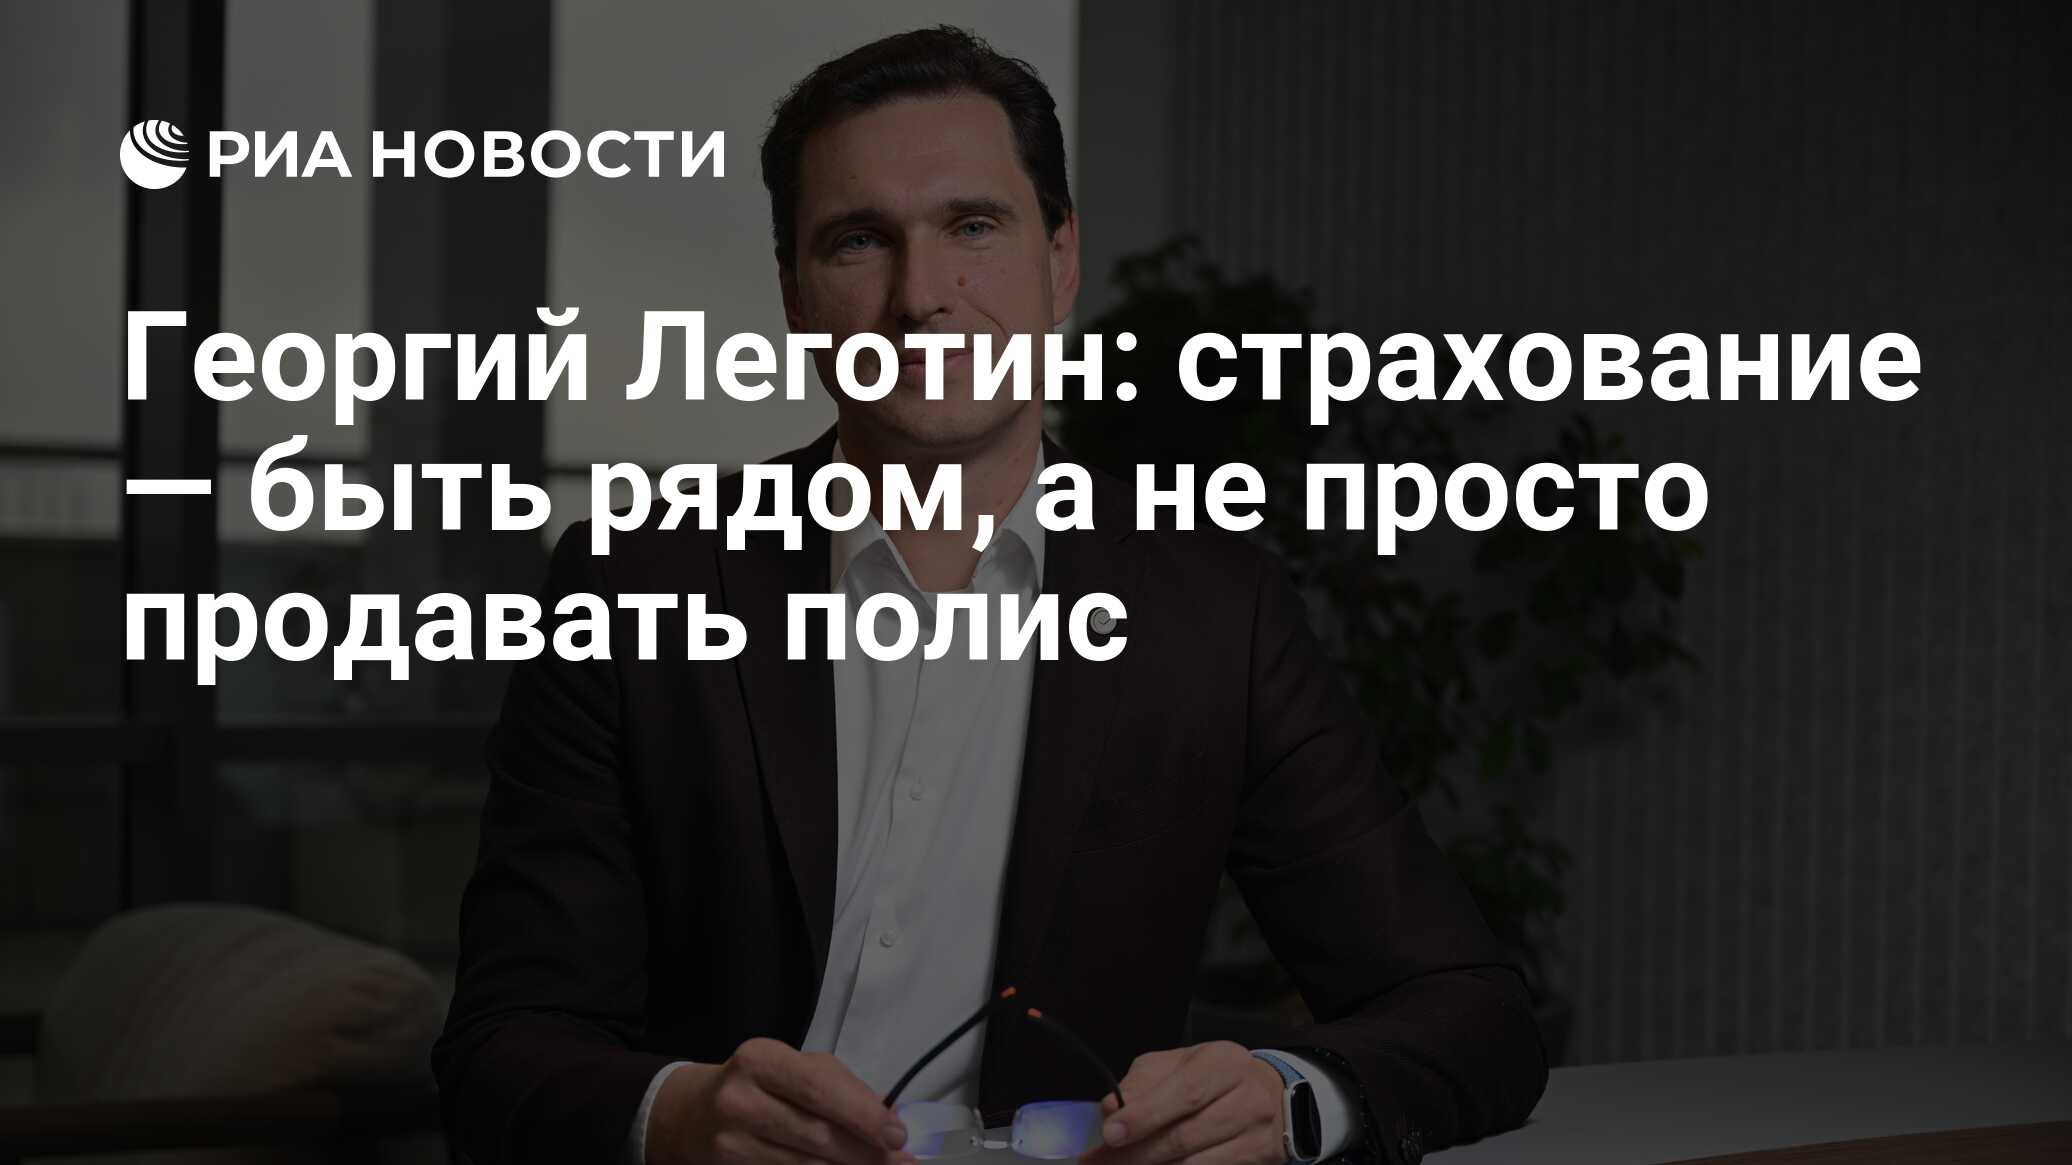
Страхование в России нередко воспринимают как сложную услугу: длинные договоры, непонятные формулировки, непростой путь к выплате. Между тем люди привыкли к сервисам, которые экономят их время и не требуют специальных знаний. О том, как сделать страхование по-настоящему понятным и полезным на всех этапах — от выбора защиты до получения помощи, рассказал в интервью РИА Новости в преддверии конференции "Страхование 2030. Технологии будущего для людей", которая состоится 17 ноября в Москве, председатель совета директоров "СберСтрахования" Георгий Леготин.
— Страхование традиционно строится на типовых коробочных продуктах и стандартных условиях, хотя потребности и жизненные обстоятельства людей могут сильно различаться. Как должна меняться отрасль, чтобы предлагать человеку именно ту защиту, которая нужна в конкретной ситуации?
— Для многих людей добровольное страхование пока не стало привычной частью жизни: оно кажется сложным и громоздким, а думать о неприятностях заранее не хочется. Когда к этому добавляется "нечеловеческий" язык отрасли, на котором человек не говорит и не думает, желание разбираться пропадает окончательно. Мы для себя называем это "пониманием": сначала разобраться в ситуации человека, а потом предложить защиту, смысл которой ему ясен.
Опыт "Сбера" показывает, насколько полезнее становится сервис, когда учитывает обстоятельства жизни клиента. Страхованию нужно двигаться в ту же сторону, используя данные с согласия человека и объясняя, зачем они нужны.
Например, если человек ездит на машине три дня в неделю, а на зиму оставляет ее в паркинге, это другой сценарий использования, чем ежедневные поездки. Это нужно учитывать и в покрытии, и в цене. Хотя у машины на стоянке риски тоже есть. Для меня персонализация — это дать человеку ровно то, что нужно именно ему. И объяснить почему.
— Как сделать страхование простым и удобным?
— Вспомните, как еще 15–20 лет назад некоторые относились к банкам: "Лучше деньги в морозилку в пакетике положу". А сегодня большинство спокойно держит деньги в мобильном приложении. Весь сложный банковский мир оказался у человека в кармане и заговорил с ним простым языком. Страхование может пройти тот же путь.
Доверие начинается с понятных условий. Главное должно быть ясно без чтения десятков страниц. На одном экране — от чего ты защищен, какие есть ограничения, сколько это стоит и как получить помощь. А полные условия — до покупки, а не после. У нас есть концепция "Ноль полей, одна кнопка": мы стараемся заранее готовить предложение под ситуацию клиента, чтобы ему оставалось только проверить условия и подтвердить выбор.
Но одной простой покупки мало. Если после несчастья человеку приходится еще и "выбивать" свои деньги, мы делаем работу зря. Наша задача — быть не оппонентом и не барьером, а помощником, когда человек растерян и не знает, что делать. Доверие к страхованию держится на трех китах: понятность, скорость и реальная помощь в момент беды.
— Входит ли такая помощь в стоимость страховки?
— Базовая помощь должна быть частью страхового сервиса: человек уже заплатил за защиту и вправе рассчитывать, что ему объяснят, как ею воспользоваться. И сложные технологии тут нужны не всегда. Иногда хватает простой инструкции из пяти шагов, присланной вовремя.
Если мы предлагаем отдельную дополнительную услугу, ее содержание и цена должны быть понятны заранее. Но человек должен быть уверен: обещанную помощь он получит. Страхованию пора уйти от "Докажи, что у тебя что-то случилось" к "Мы с тобой. Ты не один".
— Как побудить людей обратить внимание на страхование, сделать его популярнее?
— Здесь нет "серебряной пули": осторожное отношение к отрасли складывалось десятилетиями, разом его не переломить. Но и ждать большой беды, чтобы показать пользу, не нужно. Первый хороший опыт может случиться в самой обычной ситуации — с простым продуктом, где все понятно сразу.
Это может быть страховка квартиры на время отпуска или полетная страховка с автоматической выплатой. При оформлении человек добавляет авиабилет, а при задержке, которую покрывает полис, система сама получает данные о рейсе и запускает выплату без заявления.
Так у человека появляется личный опыт: "Я попробовал, и это работает. Меня понимают, платят быстро и надежно". С такого опыта может начаться доверие к более серьезной защите — жилья, автомобиля, здоровья.
— А какие еще непривычные страховые продукты могут заинтересовать людей? Например, страхование погоды на курорте?
— Мы уже запустили несколько таких решений. Например, "Легкий возврат" на "Афише" позволяет подписчикам "СберПрайм" вернуть номинальную стоимость билета, если планы изменились.
Среди более необычных примеров — совместный проект с "Домклик24" для поездок за северным сиянием. Если человек бронирует участвующее в акции жилье в Мурманской области минимум на две ночи, а система за время проживания ни разу не фиксирует сияние, стоимость бронирования частично компенсируется.
Еще один пример — страховка экрана мобильного телефона: в приложении за пять минут можно пройти диагностику и оформить полис, который при случайном повреждении поможет с ремонтом или заменой экрана. Таких небольших решений с очевидной пользой нужен целый конвейер — чтобы каждый мог выбрать свое.
— Ранее "СберСтрахование" заявляло, что упрощает выплаты по массовым происшествиям, используя данные из открытых источников и минимизируя запросы к клиенту. Насколько этот подход реально масштабировать на широкий спектр рисков?
— Такой подход можно распространять на ситуации, в которых есть надежные данные о событии и понятный способ оценить ущерб. Главное — не просить человека заново доказывать то, что мы можем достоверно проверить сами.
Мир движется в сторону носимых устройств, телематики в автомобилях, датчиков и камер. С разрешения человека страховые компании могут использовать эти данные, чтобы понять, что случилась беда, и прийти на помощь. Онлайн-табло позволяет узнать о задержке рейса без запроса к пассажиру, а автомобильная телематика или датчик протечки — зафиксировать событие без участия клиента.
Но сигнал датчика — еще не вся картина: нужно понять обстоятельства и размер ущерба. Где-то возможна автоматическая выплата, а где-то технология просто поможет быстрее связаться с человеком и организовать помощь.
— Могут ли шаги навстречу клиенту повлиять на финансовый результат? Не вырастет ли убыточность, а вслед за ней и тарифы?
— Да, новая модель требует инвестиций. Но простые процессы сами создают на это ресурс. Понятные цифровые продукты могут снижать расходы на оформление и обслуживание, а автоматизация позволяет сокращать ручную работу, повторные обращения и запросы документов.
Помогает и персонализация: клиент выбирает нужную ему защиту, а компания точнее оценивает риск. Само по себе удобство убыточность не снизит. Зато иметь дело со страховой становится понятнее и предсказуемее. А рост числа клиентов и снижение затрат могут сделать такую модель устойчивой.
— Если смотреть на развитие страхования в перспективе ближайших лет: какие изменения станут приоритетными? По каким признакам можно будет понять, что страхование стало более понятным, удобным и полезным?
— Главное, чего мы хотим достичь, — чтобы в момент беды человек чувствовал: он не один, его не бросили. И это ощущение должно складываться задолго до страхового случая. Уже при выборе полиса ему нужно понимать, за что он платит и какую помощь получит. Изменилась жизнь — легко поменять полис. Случилось происшествие — знать, куда обратиться и что будет дальше. Менять нужно весь путь клиента, целиком.
Результат таких изменений вполне измерим: сколько времени проходит до решения и выплаты, сколько документов приходится собирать и сколько раз обращаться по одному вопросу. Для клиента это очень конкретно: сколько времени и сил он потратил, чтобы получить помощь.
И еще два показателя: сколько людей впервые добровольно выбирают страхование и сколько остаются с компанией после первого реального опыта с ней.
— Достижима ли перестройка отрасли в ближайшие пять лет?
— Быстро всю отрасль не перестроить. Но за пять лет можно заметно изменить то, как люди выбирают страховку и получают помощь. Понятные условия, меньше лишних действий и быстрая помощь должны становиться обычной практикой уже сейчас.
Мы будем участвовать в этих изменениях и приветствуем новые решения других компаний. А оценивать результат нужно по тому, насколько проще стало человеку, а не только по числу внедренных технологий или проданных полисов.
— Как технологии на базе ИИ трансформируют клиентский опыт в страховании прямо сейчас — и что принципиально изменится в ближайшие годы?
— ИИ уже помогает в задачах, где нужно работать с большими объемами данных: оценивать риски и прогнозировать убыточность, обрабатывать документы, анализировать повреждения. Он умеет связывать события, которые человеку кажутся несвязанными, и учитывать это в моделях риска. Например, в ОСАГО цена зависит не только от автомобиля, но и от характеристик водителя, а ИИ помогает анализировать эти риски в рамках правил тарификации.
Это сокращает издержки и помогает точнее считать цену — а значит, появляется ресурс на развитие сервиса. Следующий шаг — помогать человеку выбирать защиту под его ситуацию и предлагать ее тогда, когда она действительно нужна. А еще — заранее предупреждать о проблемах: например, посоветовать заложить побольше времени на пересадку в аэропорту.
Мы используем ИИ и для улучшения клиентского опыта: в "СберСтраховании" агенты ежедневно "проходят" клиентские пути в приложениях, сравнивают их и дают рекомендации, что доработать.
В перспективе мы хотим прийти к автономному страхованию: оно само помогает в нужный момент, а рутинные действия берет на себя система. Меньше задержек, лишних запросов документов и ошибок. А в сложной ситуации у человека всегда остается возможность поговорить со специалистом. Чтобы получить помощь, человек не должен разбираться в том, как устроена страховая компания.

Комментарии 0