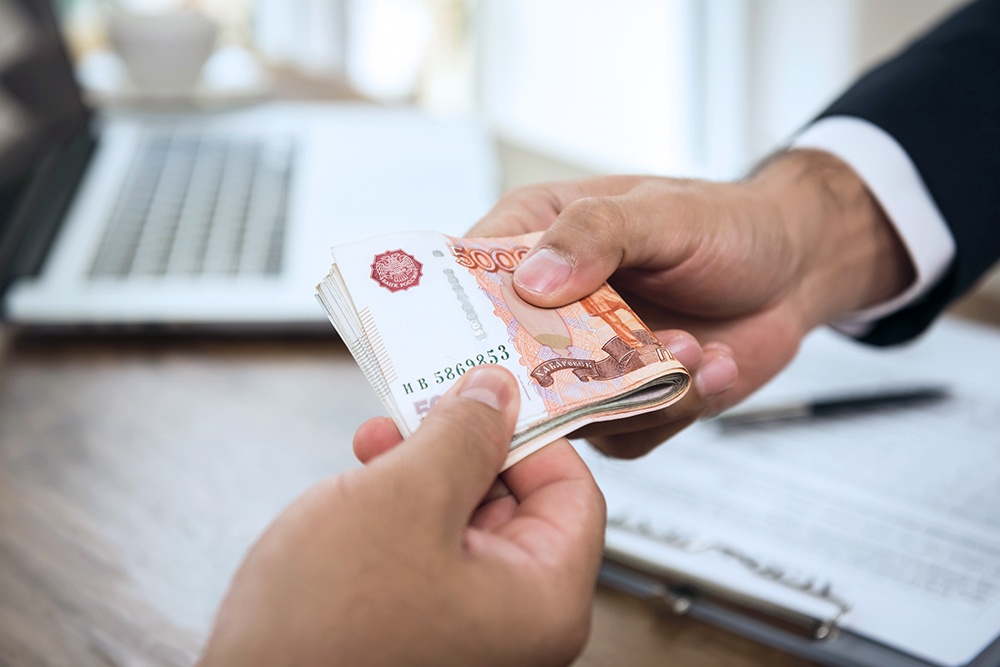
Декабрь в цифрах
В декабре число платежей по просроченным микрозаймам было на 21% выше среднемесячного уровня, а их общая сумма - на 29%, рассказали "РГ" аналитики группы компаний IT Smart Finance, изучив данные МФК "Джой Мани". У коллекторского агентства "Бустер.ру", в котором есть в том числе банковские долги, декабрь тоже стал самым результативным месяцем. Число платежей было на 39% выше среднемесячного уровня, а их сумма - на 46%.
При этом рост неравномерен по типам платежей. Полные погашения долгов по микрозаймам в декабре превышают среднемесячный уровень на 28% (по сумме - на 21%), частичные - на 13% (по сумме - на 18%).
Наибольшее отклонение от среднемесячного уровня зафиксировали по платежам на условиях реструктуризации или со скидкой. Их число было выше на 105%, а сумма - на 115%
Тенденцию подтверждают и другие участники рынка. В декабре объем возвратов традиционно превышает январские показатели примерно на 30%, поделилась замгендиректора профессиональной коллекторской организации "АБК" Евгения Уткина.
Почему заемщики спешат погасить просрочку до Нового года
Главное объяснение аналитики видят в желании должников начать год "с чистого листа" и без финансового стресса. Часто это подкрепляется годовыми премиями, "тринадцатыми зарплатами", годовыми расчетами с контрагентами. В основе сезонной закономерности лежит пересечение финансовых, административных и психологических факторов.
"Связывать всплеск платежей только с годовыми премиями не стоит - чаще всего они приходят уже в январе", - говорит руководитель направления взыскания задолженности МФК "МигКредит" Александр Синицын. По его наблюдениям, некоторые заемщики, чтобы рассчитаться "до боя курантов", берут новый кредит или занимают у коллег и родственников.
"Для физлиц мощным триггером также выступает фактор новогодних поездок: многие проверяют наличие открытых исполнительных производств и ограничений на выезд за границу непосредственно перед покупкой билетов или туров", - указала Уткина и добавила, что одновременно с этим реализуется накопительный эффект от работы судебных приставов, которые могут максимально оперативно актуализировать данные о счетах и доходах должников к концу финансового года. Это мотивирует людей не дожидаться принудительного списания, а погасить долг добровольно.
В сегменте корпоративных клиентов подключается прагматичный расчет: компании стремятся "расчистить" баланс перед закрытием финансового года, убрать "токсичную" кредиторскую задолженность из отчетности и избежать судебных издержек в первом квартале следующего года, объяснила Уткина.
По оценке аналитиков, декабрьский рост в этой категории связан в том числе с активностью самих кредиторов и коллекторских агентств, которые предлагают заемщикам специальные условия. Сотрудникам нужно закрыть годовые KPI и уйти на каникулы с выполненным планом. Компании также адаптируют алгоритмы общения под праздничный период, добавляют тематические СМС-напоминания, чтобы стимулировать к погашению займа, делится Синицын.
Чего кредиторы ждут от декабря 2026 года
В IT Smart Finance допускают, что активность на рынке взыскания долгов МФО в декабре 2026 года окажется заметнее обычного. По оценке аналитиков, микрофинансовые организации заинтересованы в том, чтобы сократить просрочку перед ужесточением правил выдачи дорогих займов. С апреля 2027 года у заемщика сможет быть только один действующий займ с полной стоимостью выше 100% годовых, ранее рассказывал в интервью "Российской газете" директор профильного департамента Банка России Илья Кочетков.
"Пусть наиболее важные реформы начнут работать только со второго квартала, большинству крупных МФО будет важно войти в новые, весьма туманные, реалии с оптимальными показателями долгового портфеля по результатам 2026 года", - говорят аналитики.
Как заемщики платят по долгам
В Объединенном кредитном бюро (ОКБ) отмечают, что действующие розничные кредиты были в третьем квартале у 47,4 млн человек. Почти каждый пятый из них - 8,9 млн заемщиков - имел просрочку по кредиту от 30 до 90 дней.
По данным опроса ВЦИОМ, проведенного по заказу Национальной ассоциации профессиональных коллекторских агентств (НАПКА), 42% респондентов с опытом займов обычно вносят платежи по графику, а 39% погашают долг досрочно. Примерно каждый десятый признается, что иногда задерживает платеж на несколько дней или недель.
Когда заемщики пропускают платеж, деньги нередко уходят на другие обязательства. Такой ответ дали 24% опрошенных, которые за последние три года хотя бы раз сознательно пропустили платеж, хотя располагали средствами. Еще 27% объяснили пропуск тем, что ждали зарплаты или другого поступления либо столкнулись с непредвиденными обстоятельствами. Среди других причин респонденты называли забывчивость. Некоторые считали, что задержка платежа не повлечет немедленных последствий.
Чем грозит просрочка по займу или кредиту
Из-за просрочки сумма к уплате может вырасти за счет штрафов и пеней. Сведения о ней отражаются в кредитной истории и могут затруднить получение новых кредитов и займов.
"Если игнорировать проблему, дело дойдет до суда и приставов, которые могут арестовать счета или ограничить выезд за границу", - отмечает Синицын.
Эксперты советуют обсудить условия погашения просрочки с кредитором или коллекторами, если дело дошло до них, до начала принудительного взыскания.

Комментарии 0