
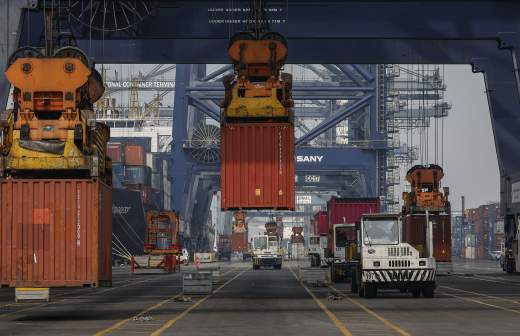
Вопреки топливному кризису и усилению трений с ЕС, китайский экспорт продолжает стремительно расти. За первые 10 месяцев текущего года положительное сальдо торгового баланса КНР достигло $1,04 трлн. Отметку $1 трлн внешнеторговый профицит страны преодолел второй год подряд, причем на этот раз знаковый рубеж был пройден раньше, чем в рекордном 2025 году, когда итоговый годовой показатель вплотную приблизился к $1,2 трлн. Китай усиливает внешнюю экспансию, но у этого процесса есть своя цена. Причины и последствия очередного китайского прорыва — в материале «Известий».
Рекорд с пандемии
Конкретно в октябре объем вывоза китайских товаров в долларовом выражении вырос на 35,2% в годовом исчислении, составив $412,3 млрд. Импорт (к тому же месяцу прошлого года) прибавил 41,6%, достигнув $307,1 млрд, а чистый месячный профицит — $105,3 млрд. Темпы роста таким образом стали самыми высокими с 2021 года, когда глобальная торговля восстанавливалась после острой фазы пандемии.
Характерно, что китайский экспорт вырос не только в другие страны Азии, но и в Европу, с которой сейчас идут множественные торговые споры. Поставки в ЕС из КНР выросли в октябре почти на четверть. При этом импорт упал на 4%, доведя сальдо торгового баланса до $34 млрд в пользу Китая. Необходимость решения проблемы с китайской конкуренцией у европейских производителей была видна весь этот год. В сентябре ЕС предварительно договорился об ограничении поставок гибридных автомобилей из Китая, поставив потолок в 350 тыс. машин. Это больше, чем за весь прошлый год (300 тыс.), но намного (в два с лишним раза) меньше, чем может быть по итогам этого года. В общем, поводов для паники было достаточно.
Как у Китая получилось «пройти между струйками» в текущем кризисе, учитывая дефицит поставок? Во-первых, страна смогла обеспечить относительно низкую стоимость энергии. Для европейской промышленности цена на газ с лета подскочила с $600 до более $1000 за 1 тыс. кубометров. Американские транспортные компании сталкиваются с дизельным топливом дороже $5–7 за галлон. В то же время Китай закрывает более 55% своих энергетических потребностей за счет внутреннего угля, цены на который жестко регулируются государством. А поставки трубопроводного газа из России по «Силе Сибири» идут по фиксированным формулам с нефтяной индексацией. К этому добавим ввод свыше 250–300 ГВт солнечной и ветровой генерации ежегодно. В результате энергетическая составляющая в себестоимости китайской продукции оказывается в два-три раза ниже, чем у конкурентов в Германии, Италии или Франции.
Во-вторых, повлияла концентрация производственных мощностей. На долю КНР сегодня приходится около 31% мирового промышленного производства, что превышает показатели США, Японии и Германии вместе взятых. В отличие от западных стран, чьи поставки рассредоточены по всему миру, китайские кластеры в значительной степени обеспечивают полный цикл выпуска — от добычи и переработки руды до финальной сборки электроники. Это дает минимальные затраты на внутреннюю логистику и ускоряет адаптацию к ухудшению конъюнктуры.

Не менее важно, что стимулирующими мерами прошлых лет заложено качественное изменение экспортной структуры. Китай начал резко наращивать продажи сложных промышленных товаров с высокой добавленной стоимостью, компенсируя возросшие издержки значительной отпускной ценой. Общий экспорт высокотехнологичной продукции из КНР в октябре вырос примерно на 67% в годовом выражении, показав самые быстрые темпы с начала 2021 года. Вывоз полупроводников подскочил на 137,1%, а поставки автомобильной техники увеличились на 37,6%. На долю микросхем, серверного оборудования и компонентов для вычислительных систем пришлось около 40% всего прироста китайской экспортной выручки в текущем году.
Кроме того, Китай преодолел зависимость от прямых поставок в развитые страны. Доля США, ЕС и Японии в совокупном вывозе товаров из КНР сжалась примерно до 30%. Основной объем товарной массы перенаправлен на развивающиеся рынки. Страны АСЕАН шестой год подряд удерживают статус крупнейшего торгового партнера Китая, покупая товаров и услуг на $650 млрд в год.
Поставки в государства инициативы «Один пояс, один путь» формируют свыше 50% всего китайского экспорта и превысили отметку $1,9 трлн. А экспорт в страны Латинской Америки (прежде всего Бразилию и Мексику) и Африку растет двузначными темпами, превышая $260 млрд и $190 млрд соответственно.
При этом западные ограничения обходятся с помощью изменения цепочек. Китайские производители направляют узлы, полуфабрикаты и компоненты на сборочные заводы во Вьетнаме, Малайзии, Таиланде и Мексике. Там продукция проходит минимальную финальную переработку и идет на рынки США и Европы в обход антикитайских тарифов.
Опасные успехи
Цифры выглядят великолепно, но эта модель содержит в себе серьезные системные риски. Проблема в том, что для поддержания экономического роста (4,5% по итогам третьего квартала, что выше ожиданий аналитиков) нужно постоянно наращивать экспорт. Внутренний рынок эту задачу не вытягивает.
Падение китайского импорта на 2,3% в октябре отражает затяжное охлаждение внутреннего спроса. Кризис в секторе недвижимости, длящийся пятый год, сильно урезал богатство китайских домохозяйств. Потребительская уверенность находится на низких уровнях, розничные продажи растут вялыми темпами (около 2,5–3% в год), а норма сбережений превышает 40%. Граждане предпочитают держать деньги на депозитах, опасаясь снижения доходов.
Вместо стимулирования потребления прямыми выплатами населению китайское руководство продолжает заливать дешевыми кредитами производственный сектор. Государственные банки финансируют строительство новых фабрик, выпуск чипов, аккумуляторов и станков. В результате возникает перепроизводство: заводы выпускают объемы продукции, которые внутренний рынок физически не способен потребить. Тем сильнее стимул работать за рубежом.
Дальнейшее продвижение экспорта может только обострить противоречия в глобальной торговле. Ситуация, при которой одна страна формирует треть мирового производства, последний раз наблюдалась после Второй мировой войны и в силу этого выглядела как временная. Сейчас на нее усиливается реакция «коллективного Запада» и не только. США стараются контролировать транзит через Мексику и АСЕАН. Если следующий раунд американо-китайских переговоров закончится ничем, могут последовать и новые пошлины. Евросоюз всё ближе к моменту введения комплексных защитных барьеров на все категории китайской высокотехнологичной продукции. Развивающиеся страны, включая Индию, Турцию и Бразилию, также начинают защищать собственных производителей антидемпинговыми расследованиями.
Китай, в свою очередь, может легко ограничить большинству других стран доступ к критически важным элементам — галлию, германию, графиту и редкоземельным металлам. Поэтому, несмотря на заметный рост объемов международной торговли в последние год-два (в первую очередь с участием КНР), реальность торговых блоков и взаимного тарифного сдерживания становится всё более отчетливой. Китай имеет определенные преимущества в этом противостоянии из-за сырьевой базы и идеально выстроенных производственных цепочек, но обострение такой борьбы может привести к еще большим катаклизмам в международной экономике.

Комментарии 0