Коротко о главном
- При покупке жилья можно получить имущественный вычет с расходов в пределах 2 млн рублей. Отдельный вычет предусмотрен по фактически уплаченным процентам по ипотеке - с расходов до 3 млн рублей.
- Вычет означает возврат ранее уплаченного НДФЛ, поэтому фактическая сумма возврата зависит в том числе от доходов и суммы налога.
- Имущественный вычет можно оформить через ФНС, а при наличии необходимых сведений - в упрощенном порядке через личный кабинет без декларации 3-НДФЛ и пакета подтверждающих документов.
Содержание
- Что такое налоговый вычет по ипотеке
- Сколько денег можно вернуть за квартиру в ипотеке
- Кто может получить налоговый вычет по ипотеке
- Когда можно получить налоговый вычет по ипотеке
- Как вернуть налог за ипотеку в 2026 году
- Какие документы нужны для налогового вычета по ипотеке
- Как вернуть налог с процентов по ипотеке
- Как получить налоговый вычет супругам
- Можно ли получить вычет после рефинансирования ипотеки
- Почему налоговый вычет могут не дать
- Часто задаваемые вопросы
- Заключение
Что такое налоговый вычет по ипотеке
Те налоги, которые вы заплатили в течение года, работая официально, можно вернуть в качестве имущественного вычета при покупке жилья. Вы подаете заявление в ФНС с приложением необходимых документов, и после проверки налоговая отправляет на указанные вами реквизиты деньги.
Претендовать на имущественный вычет могут граждане РФ и иностранцы с правом налогового резидента. При этом необходимо иметь официальный доход и платить с него НДФЛ, а объект должен быть оформлен в вашу собственность.
ФНС относит к имущественному вычету как расходы на приобретение или строительство жилья, так и расходы на погашение процентов по целевому кредиту.
Сколько денег можно вернуть за квартиру в ипотеке
Сколько бы ни стоило ваше жилье, лимит, от которого рассчитывается сумма вычета, всегда одинаковый - 2 млн рублей. К примеру, вы купили квартиру за 10 млн рублей, вычет вам положен только с 2 млн рублей - это 260 тысяч рублей при налоговой ставке 13% (2 млн - 13%). Если вы платите налог по повышенной ставке 22%, то, соответственно, вычет будет выше (2 млн - 22%) - 440 тысяч рублей. А если жилье меньше 2 млн рублей? Вычет будет тоже меньше. К примеру, вы купили квартиру за 1,5 млн рублей, в этом случае вычет составит 195 тысяч рублей (1,5 млн - 13%).
При этом за один раз вы получите лишь ту сумму, которую уплатили в качестве налога на доход физических лиц за предыдущий год. Допустим, ваша зарплата за 2026 год составила 1,3 млн рублей, значит, по ставке 13% вы заплатили с нее налог в размере 169 тысяч рублей (1,3 млн - 13%). Вот эти 169 тысяч рублей вы и получите, когда заявите вычет. Остальную сумму сможете получить еще через год.
Также при покупке жилья в ипотеку можно получить вычет и по уплаченным банку процентам. Здесь максимальная сумма больше - 390 тысяч рублей, потому что лимит выше - 3 млн рублей. При этом сумма уплаченных процентов может быть меньше 3 млн рублей, значит, и вычет будет меньше 390 тысяч рублей.
Обычно налогоплательщики сначала несколько лет получают вычет с покупки, а потом с процентов. Чем меньше зарплата, тем ниже сумма уплаченных налогов, тем дольше будет идти возврат имущественного вычета.
Таким образом, при ставке НДФЛ 13% максимальный совокупный возврат за одну ипотеку может составить 650 000 рублей (260 000 + 390 000). С 2025 года в России действует прогрессивная шкала НДФЛ (ставки от 13% до 22%), поэтому при более высоких доходах сумма возврата будет еще больше.
Кто может получить налоговый вычет по ипотеке
Если жилье куплено в браке, каждый супруг может претендовать на имущественный вычет, даже когда собственником указан только один из них.
Чтобы получить налоговый вычет, нужно выполнить несколько условий:
- Быть налоговым резидентом РФ. Это означает, что вы должны находиться в России не менее 183 календарных дней в году.
- Иметь официальный доход, с которого удерживается НДФЛ. Это может быть зарплата, доход по гражданско-правовому договору, проценты по вкладам или прибыль от сдачи имущества в аренду (если вы не являетесь индивидуальным предпринимателем на спецрежиме).
- Оформить жилье в собственность. Недвижимость должна быть расположена на территории России.
- Использовать кредит именно для покупки жилья. Потребительский кредит для этого не подойдет.
Право на налоговый вычет имеют следующие категории граждан:
- Официально трудоустроенные сотрудники, с чьих доходов удерживается НДФЛ.
- Индивидуальные предприниматели (ИП), работающие на общей системе налогообложения и платящие НДФЛ с доходов. Если ИП применяет спецрежим (УСН, патент), вычет возможен только при наличии дополнительного дохода, облагаемого НДФЛ (например, зарплаты).
- Самозанятые, если в течение года у них был доход, облагаемый НДФЛ (например, работа по трудовому договору или продажа имущества), они могут претендовать на вычет.
- Пенсионеры, которые могут перенести вычет на три предшествующих покупке жилья года и вернуть налог за этот период, если сейчас они не работают.
- Супруги. Если жилье куплено в браке, каждый из супругов имеет право на вычет, даже если в документах указан только один владелец. Доли в вычете можно распределить по своему усмотрению.
Право на вычет отсутствует в следующих случаях: вы уже получили его по другому объекту недвижимости; жилье куплено у близкого родственника (супруга, родителя, ребенка, брата, сестры); недвижимость приобретена с использованием государственных субсидий, материнского капитала или средств работодателя. Вычет предоставляется только на собственные средства.
Когда можно получить налоговый вычет по ипотеке
Первый вычет можно получить в году, следующем за тем, в котором вы зарегистрировали право собственности. Например, если вы оформили право собственности в 2025 году, подать заявление на вычет можно будет с 2026 года.
Обратите внимание: если вы приобретаете квартиру в строящемся доме по договору долевого участия, право собственности возникает в момент подписания акта приема-передачи, а не после полной оплаты.
У вычета нет срока давности, но вернуть налог можно только за три предыдущих года. Например, в 2026 году можно подать заявления на возврат налога за 2023, 2024 и 2025 годы.
Вычет по процентам можно получать каждый год по мере того, как вы платите банку. То есть вы не получаете всю сумму сразу, а возвращаете часть налога за проценты, которые заплатили за год.
Пример: вы заплатили банку 600 000 рублей процентов в 2025 году. Если налог на доходы физических лиц (НДФЛ) составляет 13%, то вы можете вернуть 600 000 рублей × 13% = 78 000 рублей. Если ваш годовой НДФЛ меньше этой суммы, остаток переносится на следующие годы.
Как вернуть налог за ипотеку в 2026 году
Шаг 1. Узнайте, можно ли подать заявление в упрощенном порядке
Если ваш банк работает с налоговой службой, вы можете подать заявление на возврат налога прямо в личном кабинете на сайте налоговой. Для этого нужно зайти на сайт налоговой, выбрать раздел "Личный кабинет" и там подать заявление. Банк сам передаст все необходимые данные в налоговую, и вам останется только подписать готовое заявление. Это самый быстрый способ.
Шаг 2. Соберите все нужные документы
- Документ, подтверждающий, что вы владеете квартирой (например, выписка из реестра недвижимости).
- Договор, по которому вы купили квартиру.
- Договор с банком, где вы брали кредит на покупку квартиры, и график платежей.
- Справку из банка о том, сколько процентов вы уже заплатили по кредиту.
- Справку о доходах за тот год, когда вы купили квартиру.
Если квартира куплена в браке и нет специального договора, нужно свидетельство о браке и заявление, как вы решите делить возврат налога между собой.
Шаг 3. Выберите, как подать заявление
Через личный кабинет ФНС
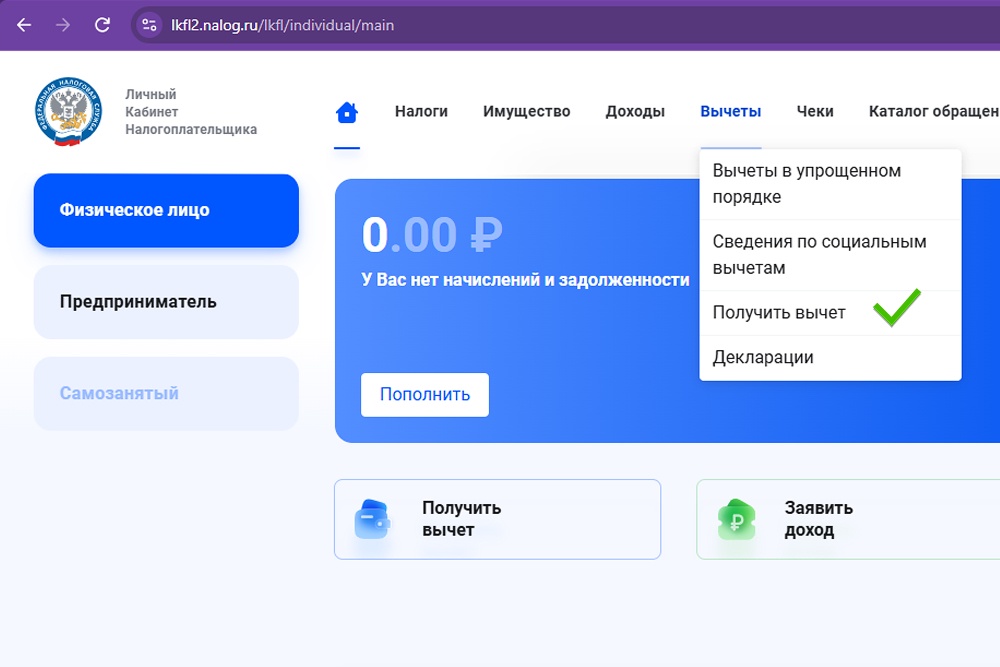
Скриншот из личного кабинета налогоплательщика, вкладка "Получить вычет".
В личном кабинете ФНС есть вкладка "Получить вычет", нажмите на нее и выберите из списка "при покупке недвижимости". Далее вам надо будет заполнить декларацию 3-НДФЛ, подгрузить все имеющиеся документы о недвижимости, о доходах (сведения появляются в личном кабинете автоматически в феврале-марте) и отправить заявление в налоговую, подписав электронной подписью. В случае затруднения можно прийти с документами в офис ФНС, где вам помогут заполнить декларацию.
В упрощенном порядке без 3-НДФЛ
Если необходимые сведения поступили в ФНС от банка и других источников, налоговая формирует в личном кабинете предзаполненное заявление. В таком случае декларация 3-НДФЛ и подтверждающие документы не требуются. Вы просто нажимаете кнопку "Подписать и отправить". Готовое заявление поступает в налоговую.
Налоговый орган готовит данное уведомление не позднее 20 марта, если информация была предоставлена до 25 февраля, или не позднее чем через 20 дней после этой даты, если сведения поступили позже 25 февраля.
Через работодателя
Через работодателя имущественный налоговый вычет можно получить до конца года. Это позволяет использовать деньги сразу, а не через год.
Подайте заявление в налоговую инспекцию о получении уведомления о праве на налоговый вычет и приложите подтверждающие документы (договор купли-продажи, выписка из ЕГРН, платежные документы). Это можно сделать лично или онлайн через личный кабинет ФНС.
Дождитесь подтверждения от ФНС, которое придет в течение 30 дней и будет доступно в личном кабинете.
Передайте уведомление работодателю. НДФЛ с зарплаты перестанет удерживаться в пределах суммы вычета, и вы получите больше денег "на руки". Также вернется излишне удержанный налог с начала года.
Уведомление действует только до конца года. Для продолжения вычета в следующем году нужно снова обратиться в ФНС.
Какие документы нужны для налогового вычета по ипотеке
Базовый пакет:
- Паспорт заявителя.
- Выписка из Единого государственного реестра недвижимости (ЕГРН) на объект недвижимости.
- Договор, подтверждающий возникновение права собственности. Это может быть договор купли-продажи, договор участия в долевом строительстве (ДДУ) либо договор уступки права требования.
- Акт приема-передачи (если жилье приобреталось по ДДУ или уступке права требования).
- Документы, подтверждающие факт оплаты. К ним относятся банковские выписки о переводе средств, чеки, квитанции или расписки от продавца.
- Справка о доходах, ранее известная как 2-НДФЛ, за тот год, в котором вы планируете заявить вычет.
- Реквизиты банковского счета, на который будет перечислен возврат.
Документы для вычета по ипотечным процентам:
- Кредитный договор с банком.
- График платежей по кредиту.
- Справка из банка, подтверждающая размер уплаченных процентов за соответствующий период.
С 2022 года налоговый вычет во многих случаях можно получить в упрощенном порядке. В этом случае налоговая служба сама запросит информацию у банков и других организаций. Что может запросить налоговая самостоятельно: информацию о вашем кредитном договоре (например, на покупку жилья), сведения о том, сколько вы заплатили процентов по ипотеке, данные о вашем доходе (справка 2-НДФЛ), сведения о том, что вы являетесь собственником жилья (это можно получить из ЕГРН). Чтобы воспользоваться упрощенным порядком, ваш банк должен быть подключен к информационной системе ФНС.
Как вернуть налог с процентов по ипотеке
Вычет по процентам по ипотеке - это льгота, позволяющая вернуть НДФЛ с уплаченных процентов. Максимальная сумма вычета - 3 млн рублей, что дает возможность получить до 390 тысяч рублей возврата при вашей ставке налога 13%. Если вы платите налог в размере 15% или 22%, то, соответственно, и сумма возврата будет выше.
Вычет по процентам по ипотеке позволяет вернуть часть уплаченного НДФЛ; размер возврата зависит от суммы процентов и применяемой ставки налога.
Вычет возможен только по одному объекту недвижимости и не переносится на другие ипотеки. Учитываются фактически уплаченные проценты, подтвержденные справкой из банка. Основная сумма кредита возврату не подлежит.
Заявление на вычет можно подавать ежегодно, пока не исчерпан лимит в 3 млн рублей. Возврат ограничен уплаченным НДФЛ за год. Если налогов уплачено меньше, чем положено по вычету, остаток переносится на следующий год.
Пример расчета
Банку выплачено 1,2 млн рублей процентов, годовой доход - 1,8 млн рублей, облагается НДФЛ по ставке 13%. Сумма вычета: 1,2 млн × 13% = 156 000 рублей. НДФЛ за год: 1,8 млн × 13% = 234 000 рублей. Возврат: можно вернуть только 156 000 рублей, так как это меньше уплаченного НДФЛ.
Важный момент: вычет ограничен суммой уплаченных процентов за год. Если в следующем году уплачено еще 800 000 рублей, вычет составит 800 000 × 13% = 104 000 рублей. Остаток лимита (390 000 - 156 000 = 234 000 рублей) переносится на следующие годы.
ФНС предусматривает возможность вычета и по процентам кредита, полученного для рефинансирования ипотеки, при соблюдении установленных условий.
Как получить налоговый вычет супругам
Если вы с супругом купили квартиру в браке, то оба можете получить налоговый вычет, даже если жилье оформлено только на одного из вас. Единственное исключение - если у вас есть брачный договор, который меняет правила владения квартирой.
Каждый из вас может оформить вычет самостоятельно, но вы можете решить, как разделить общую сумму между собой. Например, если квартира стоит 3 миллиона рублей, вы можете договориться так: один из вас заявит вычет с 2 миллионов рублей (это значит, что он вернет 260 тысяч рублей при ставке 13%, так как 2 миллиона умножить на 13% = 260 тысяч) и второй - с 1 миллиона рублей (он вернет 130 тысяч рублей при ставке 13%).
У каждого из вас есть свой лимит на вычет: 2 миллиона рублей на покупку жилья и 3 миллиона рублей на проценты по ипотеке. Если один из вас уже использовал весь свой лимит на другой квартире, второй все равно может получить вычет на оставшуюся сумму.
Чтобы договориться, как делить вычет, нужно написать специальное заявление и подать в налоговую вместе с другими документами.
Важно: подать заявление о распределении вычета можно только один раз. Если вы уже подали его, изменить пропорции в будущем нельзя. Для вычета по процентам по ипотеке можно подавать заявление каждый год.
Можно ли получить вычет после рефинансирования ипотеки
Рефинансирование кредита не лишает вас права на налоговый вычет. Главное - чтобы между старым и новым кредитом была четкая связь. В договоре рефинансирования должно быть указано, что деньги идут на погашение старого кредита, который вы брали на покупку конкретной квартиры или дома. Если в договоре просто написано "взять потребительский кредит на закрытие ипотеки" без упоминания цели, налоговая может отказать в вычете по процентам по новому кредиту.
Новый кредит должен выдать банк или другая организация с лицензией Банка России.
Обычно вычет по процентам оформляется на один объект недвижимости. Если при рефинансировании вы объединяете несколько кредитов или берете новый кредит на другой объект, это может стать проблемой.
Для вычета понадобятся: первоначальный ипотечный договор, договор рефинансирования (с четкой отсылкой к первому кредиту), справка из банка об уплаченных процентах по обоим кредитам, документы, подтверждающие право собственности на жилье.
Почему налоговый вычет могут не дать
Ошибки подачи 3-НДФЛ, неполный комплект документов или отсутствие дохода с НДФЛ могут стать причиной отказа в налоговом вычете.
Нет права на вычет:
- Нет дохода, облагаемого НДФЛ (например, у самозанятых).
- Имущественный вычет при покупке жилья у близкого родственника.
Неполный пакет документов:
- Отсутствуют обязательные документы (справка, договор, чек).
- Ошибки в суммах, ФИО, ИНН.
- Устаревшая форма декларации.
Ошибки при подаче:
- Неправильная налоговая инспекция.
- Одновременная подача упрощенного заявления и декларации 3-НДФЛ.
Истек срок:
Вычет возможен в течение трех лет после года расходов.
Превышен лимит:
Пожизненные лимиты по имущественному вычету (2 млн рублей на жилье, 3 млн рублей на ипотеку).
Доход не подтвержден:
Работодатель не передал справку о выплатах или в ней ошибка.
Проблемы с источником средств:
Вычет выдается только при оплате собственными средствами.
Отрицательное сальдо на ЕНС:
Возврат невозможен из-за задолженности по другим налогам.
Часто задаваемые вопросы
Можно ли вернуть 13% от всей суммы ипотеки? Нет, есть лимит 2 млн рублей на саму покупку жилья и 3 млн рублей на уплаченные проценты.
Сколько максимально можно вернуть за квартиру и проценты по ипотеке? При налоговой ставке 13% можно максимально вернуть 650 тысяч рублей (260 тысяч + 390 тысяч).
Можно ли одновременно получить вычет за квартиру и проценты по ипотеке? Да, можно получить оба вычета одновременно - за покупку квартиры и за уплаченные по ипотеке проценты.
За сколько предыдущих лет можно вернуть налог по ипотеке? За 3 года.
Можно ли получить налоговый вычет, если ипотека еще не погашена? Налоговый вычет по ипотеке возможен даже до полного погашения кредита. Право на вычет появляется с момента регистрации права собственности на жилье, а не с момента оформления или погашения ипотеки.
Можно ли вернуть налог с процентов после рефинансирования ипотеки? Да, но в новом кредитном договоре должна быть четкая отсылка к первоначальному ипотечному договору.
Заключение
Ипотека дает возможность воспользоваться двумя имущественными вычетами - по расходам на приобретение жилья и по фактически уплаченным процентам банку по кредиту, взятому на покупку. Поэтому при оформлении возврата налога важно проверить оба основания и не ограничиваться только стоимостью квартиры. В 2026 году часть заемщиков может оформить налоговый вычет по ипотеке в упрощенном порядке через личный кабинет ФНС без подачи 3-НДФЛ и комплекта подтверждающих документов.
Сумма вычета зависит от суммы уплаченного за год НДФЛ: чем выше заработная плата, тем больше сумма налога и, соответственно, выше сумма вычета.
Заявление на вычет можно подать электронно, через личный кабинет налогоплательщика. Если вы испытываете трудности, то лучше посетить офис налоговой инспекции, где вам подскажут, как заполнить декларацию.

Комментарии 0