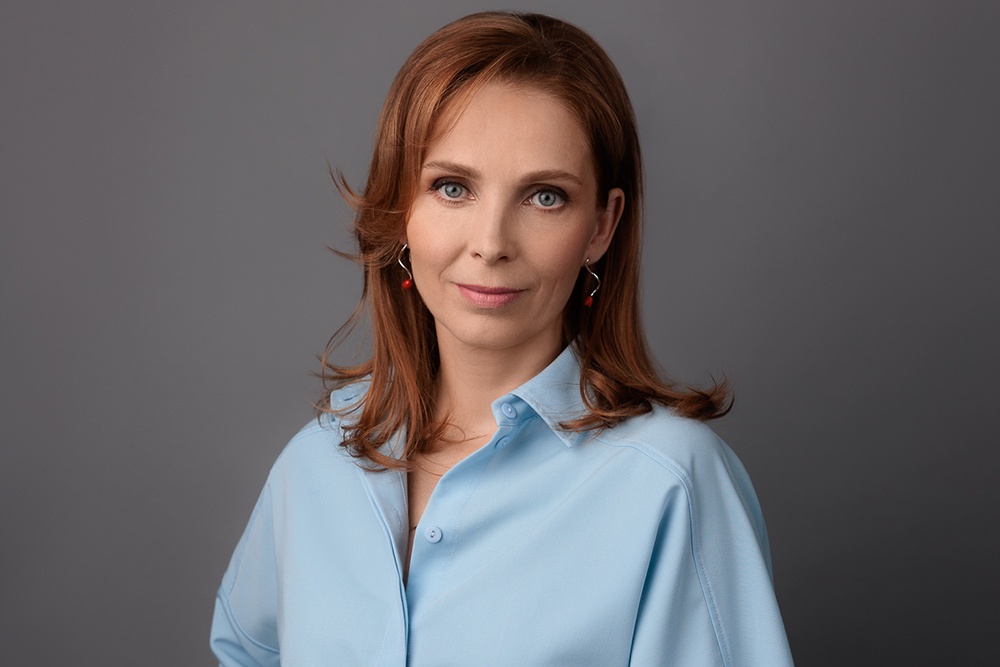
Наталья Владимировна, какие изменения сейчас происходят на рынке ДМС? Как меняется спрос со стороны корпоративных клиентов?
Наталья Харина: В этом году рынок столкнулся с заметным ростом стоимости медицинских услуг. На этом фоне работодатели стали внимательнее относиться к расходам на ДМС и чаще пересматривать наполнение программ. При этом возможности для оптимизации не безграничны: медицинское страхование по-прежнему остается важной частью социального пакета и одним из инструментов привлечения и удержания сотрудников.
В таких условиях особенно важно выстраивать партнерские отношения между работодателем и страховой компанией. Наша задача - вместе с клиентом найти баланс между стоимостью программы и её наполнением, чтобы сохранить востребованные услуги и при этом учитывать бюджетные ограничения. Мы понимаем, что потребности сотрудников различаются, поэтому сокращение или полный отказ от отдельных опций могут вызвать негативную реакцию в коллективе.
Один из подходов, который мы предлагаем клиентам, - "конструктор страховой программы". Он предполагает базовый пакет медицинских услуг, к которому можно добавить наиболее востребованные опции в рамках установленного бюджета.
Как меняется наполнение программ ДМС? Какие услуги становятся более востребованными, а от каких работодатели готовы отказываться?
Наталья Харина: Единой тенденции здесь нет. Все зависит от бюджета компании, особенностей бизнеса и потребностей сотрудников. В одной организации приоритетом может расширенный перечень клиник, в другой - наличие врача в офисе или доступа к телемедицинским консультациям. Поэтому универсальной программы, которая подходила бы всем, не существует.
Мы видим интерес к профилактическим услугам: лабораторным исследованиям уровня витаминов, чекапам. Но они предусмотрены не в каждом полисе, а их включение зависит от задач работодателя и бюджета.
Пока профилактика скорее дополняет основную программу ДМС, которая в первую очередь помогает организовать медицинскую помощь, когда у человека возникают проблемы со здоровьем. Но я уверена, что со временем профилактическое направление будет занимать в программах все больше места.
Насколько востребованы чекапы и профилактические обследования? Можно ли говорить о переходе к более системному подходу к заботе о здоровье сотрудников?
Наталья Харина: Чекапы позволяют оценить состояние здоровья человека с учетом его индивидуальных особенностей и факторов риска. Но универсальной программы обследования для всех не существует. Важно учитывать в том числе условия труда и специфику конкретной отрасли.
Например, мы сформировали линейки чекапов с учетом производственных факторов риска для сотрудников лесной, строительной, транспортной, машиностроительной и некоторых других отраслей. Это позволяет подобрать обследования с учетом особенностей работы человека.
Как страховые компании могут использовать медицинские данные для персонализации ДМС? Какие возможности здесь открывают технологии искусственного интеллекта?
Наталья Харина: У страховой компании есть информация о том, с какими проблемами человек обращался к врачам, какие обследования проходил, к каким специалистам записывался. Если анализировать эти данные не по отдельности, а в совокупности, можно увидеть определенные закономерности.
В перспективе искусственный интеллект позволит глубоко анализировать историю обращений и медицинские данные, к которым человек даст доступ. Это поможет обращать его внимание на возможные риски и предлагать подходящие обследования или консультации специалистов. Например, если в истории обращений есть повторяющиеся сигналы, можно напомнить о необходимости проверить здоровье по соответствующему направлению. При этом важно, что речь идет не о постановке диагноза алгоритмом, а о помощи человеку и врачу.
Есть и другая возможность - анализировать обезличенные данные по всему коллективу. Это поможет работодателю лучше понимать, какие медицинские услуги нужны сотрудникам. Например, если в каком-то регионе люди чаще обращаются к стоматологам, стоит разобраться, с чем это связано. Такая информация поможет компаниям лучше понимать потребности сотрудников и учитывать их при формировании программ ДМС.
Как в перспективе может измениться взаимодействие человека со страховой компанией? Может ли страховщик стать не только организатором медицинской помощи, но и персональным помощником застрахованного?
Наталья Харина: Думаю, что развитие ДМС должно идти именно в эту сторону. Сегодня страховая компания помогает человеку, когда он сам обращается за медицинской помощью: подсказывает, к какому специалисту записаться, помогает найти клинику, согласовать необходимые услуги. Но в перспективе мы хотим перейти от работы только по обращениям к более проактивному взаимодействию.
Важно понимать, что отсутствие жалоб не всегда означает, что у человека все хорошо со здоровьем. Возможно, он давно не был у врача, откладывает обследование или просто не обращает внимания на какие-то симптомы. При этом у страховой компании уже есть информация о его предыдущих обращениях.
Анализируя эти данные, мы сможем подсказывать человеку вероятные риски, напоминать о необходимых обследованиях, предлагать консультацию профильного специалиста. То есть будем напоминать о том, на какие особенности здоровья важно обратить внимание, подсказывать, когда важно сделать следующий шаг, если для этого есть основания. Например, напомнить о повторном обследовании. Конечно, такие рекомендации не заменяют диагностику и консультацию у врача.
Как ДМС может использовать искусственный интеллект, чтобы помогать корпоративным клиентам формировать программы для сотрудников?
Наталья Харина: Как я уже сказала, работодателю важно понимать, какие услуги действительно нужны сотрудникам и как уложиться в бюджет. При этом подобрать наполнение программы бывает непросто: для человека это недели работы. Нужно проанализировать предыдущий опыт, структуру обращений и сопоставить цены клиник.
Искусственный интеллект может помочь сравнить разные варианты. Например, посмотреть, какими услугами сотрудники пользовались в прошлом, и оценить, что изменится, если добавить в программу психологическую помощь или телемедицину, расширить перечень клиник.
Работодатель сможет наглядно ознакомиться с разными сценариями и тем, как они влияют на стоимость программы и потенциальную востребованность у сотрудников. Это поможет выбрать лучшее наполнение.
Какие риски возникают при использовании искусственного интеллекта в медицинском страховании? Как должно развиваться регулирование этой сферы?
Наталья Харина: Прежде всего, важно обеспечить качество и безопасность данных. Если информация неполная или недостоверная, алгоритм может дать неправильный результат. Кроме того, медицинские данные - чувствительные сведения, поэтому необходимо обеспечить их надежную защиту.
Второй важный вопрос - ответственность. Искусственный интеллект может помогать анализировать информацию и предлагать варианты, но не должен подменять врача в вопросах диагностики и выбора лечения. Должна сохраняться возможность проверить рекомендацию и при необходимости пересмотреть ее с участием человека.
Российские регуляторы уже уделяют внимание применению ИИ в финансовой сфере и здравоохранении. Я думаю, что эту работу важно продолжать и распространить на медицинское страхование. Отраслевые рекомендации могли бы зафиксировать, кто отвечает перед застрахованным за результат работы алгоритма, кто проверяет его корректность и принимает окончательное решение.
В международной практике также большое внимание уделяется качеству данных, управлению рисками и человеческому контролю. Важно, чтобы правила были понятными для всех участников рынка и помогали безопасно использовать новые возможности.
Как, на ваш взгляд, должен меняться клиентский путь в ДМС? Что важно сделать, чтобы человеку было проще получать медицинскую помощь?
Наталья Харина: Мне кажется, главная задача - сделать так, чтобы человеку не приходилось самому разбираться ни в каких организационных вопросах. Он должен иметь возможность узнать, куда обратиться, какие услуги ему доступны и как их получить быстро и удобно. Так же легко, как заказать доставку продуктов или вызвать такси.
Сегодня страховая компания помогает с записью к врачу, поиском клиники, согласованием услуг. Но важно, чтобы взаимодействие было максимально бесшовным на каждом этапе: от первого обращения до получения медицинской помощи. Чтобы человеку не приходилось несколько раз объяснять свою ситуацию и тем более самостоятельно выяснять, куда обратиться с конкретной проблемой.
Здесь многое зависит от того, насколько хорошо страховая компания выстроила свои внутренние процессы: как быстро обрабатывает обращения, проверяет документы, передаёт информацию нужным специалистам. Всё это напрямую влияет на опыт клиента. И применение искусственного интеллекта также может позволить упростить и ускорить многие из этих процессов.
Ведь в конечном итоге человек оценивает ДМС не по количеству услуг в полисе, а по тому, насколько легко ему получить помощь, когда она нужна.

Комментарии 0