До подачи годового отчёта резидентов «Сколково» за 2026 год ещё несколько месяцев. При его подготовке обычно возникают одни и те же вопросы: какие документы подтвердят исследовательскую деятельность, как правильно отразить коммерциализацию и что делать, если за год компания заметно отошла от проекта, с которым получила статус резидента?
В 2026 году вопросов стало ещё больше. Изменились требования к деятельности участников, заработало правило 70/30, а 20 октября Фонд утвердил долгожданный порядок расчёта доходов. Всё это предстоит учесть при подготовке годового отчёта, который резиденты будут сдавать в 2027 году.
Меня зовут Евгений Яковенко, я руководитель налоговой практики AG-LEGAL. Расскажу, на что Фонд обращает внимание при проверке отчётности, какие документы стоит подготовить заранее и как проверить свою деятельность, пока до конца года ещё есть время.
Что изменилось для резидентов «Сколково» в 2026 году
В 2026 году изменились требования к деятельности резидентов, условия сохранения статуса и правила применения налоговых льгот. Для подготовки годового отчёта особенно важны четыре изменения.
1. Исследования должны соответствовать первоначальному проекту
За время резидентства продукт может сильно измениться: появляются новые модули, функции и направления применения технологии. При подготовке отчёта нужно проверить, остаются ли эти разработки в рамках проекта, с которым компания получила статус «Сколково». Например, резидент разрабатывал систему компьютерного зрения для контроля безопасности на производстве, а затем начал применять те же алгоритмы в HR-платформе. Технология похожая, но задачи уже другие. В таком случае Фонд может усомниться, что компания продолжает работать над первоначальным проектом.
Что проверить: сопоставьте текущие разработки с первоначальной заявкой. Если продукт заметно изменился, подготовьте объяснение, как новые функции и направления связаны с заявленным проектом.
2. Появились новые основания для утраты статуса
Одно из изменений касается структуры владения: если участнику принадлежит более 50% компании-резидента, необходимо учитывать ограничение по его годовой выручке в 4 млрд рублей. Кроме того, Фонд может аннулировать статус задним числом, если выяснится, что компания не соответствовала требованиям ещё при подаче заявки. Для резидента это риск пересмотра налоговых льгот за прошлые периоды.
Изменились и критерии оценки малозначительных нарушений. Поэтому при подготовке отчёта стоит проверить не только текущую деятельность, но и соблюдение условий, на которых компания получила статус.
3. Льготы «Сколково» и IT-компаний больше нельзя совмещать
Компания может одновременно оставаться резидентом «Сколково» и иметь IT-аккредитацию, но применять льготы обоих режимов одновременно нельзя. Отдельный вопрос — переход на IT-льготы после выхода из проекта. Согласно позиции Минфина и ФНС, пониженная ставка налога на прибыль для IT-компаний применяется со следующего календарного года после утраты статуса резидента, а пониженный тариф страховых взносов может применяться уже с месяца его утраты. Для организаций из реестра радиоэлектронной промышленности предусмотрены отдельные правила применения пониженных тарифов страховых взносов.
Что проверить: какие льготы компания использовала в 2026 году и как изменится налоговая нагрузка, если она планирует выйти из «Сколково».
4. Начало действовать правило 70/30
Теперь не менее 70% учитываемых доходов резидента должны быть связаны с коммерциализацией результатов исследований. На остальные доходы приходится не более 30%.
20 октября 2026 года Фонд утвердил приказ № 285-Пр с порядком расчёта этой доли. Поэтому при подготовке отчёта нужно разобраться, какие поступления относятся к коммерциализации, а какие учитываются иначе. Особенно внимательно стоит проверить смешанные договоры. Например, компания продаёт собственное ПО, поставляет оборудование другого производителя и оказывает услуги по внедрению. Для расчёта 70/30 необходимо определить, какие доходы связаны с собственной разработкой, и подтвердить это документами.
Что проверить: структуру доходов по счетам 90 и 91, содержание договоров и расчёт доли по утверждённой методике. Подробно правило 70/30 и спорные случаи его применения мы разобрали в отдельной статье.
Что резидент должен подтвердить в годовом отчёте
При проверке годового отчёта Фонд оценивает два основных направления: исследовательскую деятельность и коммерциализацию её результатов. Резиденту необходимо показать, какие разработки он вёл в течение года, чего удалось достичь и как полученные результаты используются в бизнесе.
Раздел отчёта | Какие сведения и документы подготовить |
Сведения об участнике | Актуальные данные о компании, устав с изменениями, реестр акционеров для АО. Часть информации переносится из заявки. |
Привлечение финансирования | Договоры, решения участников, платёжные поручения и банковские выписки. |
Исследовательская деятельность | Технические задания, планы работ, отчёты по НИОКР, протоколы испытаний. |
Продукт и продуктовая гипотеза | Описание продукта, изображения, договоры или письма ключевых клиентов. |
Коммерциализация | Договоры с заказчиками, акты, платёжные документы и реестр договоров. |
Интеллектуальная собственность | Заявки, патенты, свидетельства, лицензионные договоры. |
Финансово-хозяйственная деятельность | Бухгалтерская отчётность, РСВ, оборотно-сальдовые ведомости и карточки счетов. |
Главное — проследить связь между первоначальным инновационным проектом, проведёнными исследованиями и доходами компании. Например, если резидент получает выручку от диагностики промышленного оборудования, должно быть понятно, какая собственная технология используется при оказании услуги и как она связана с проектом «Сколково».
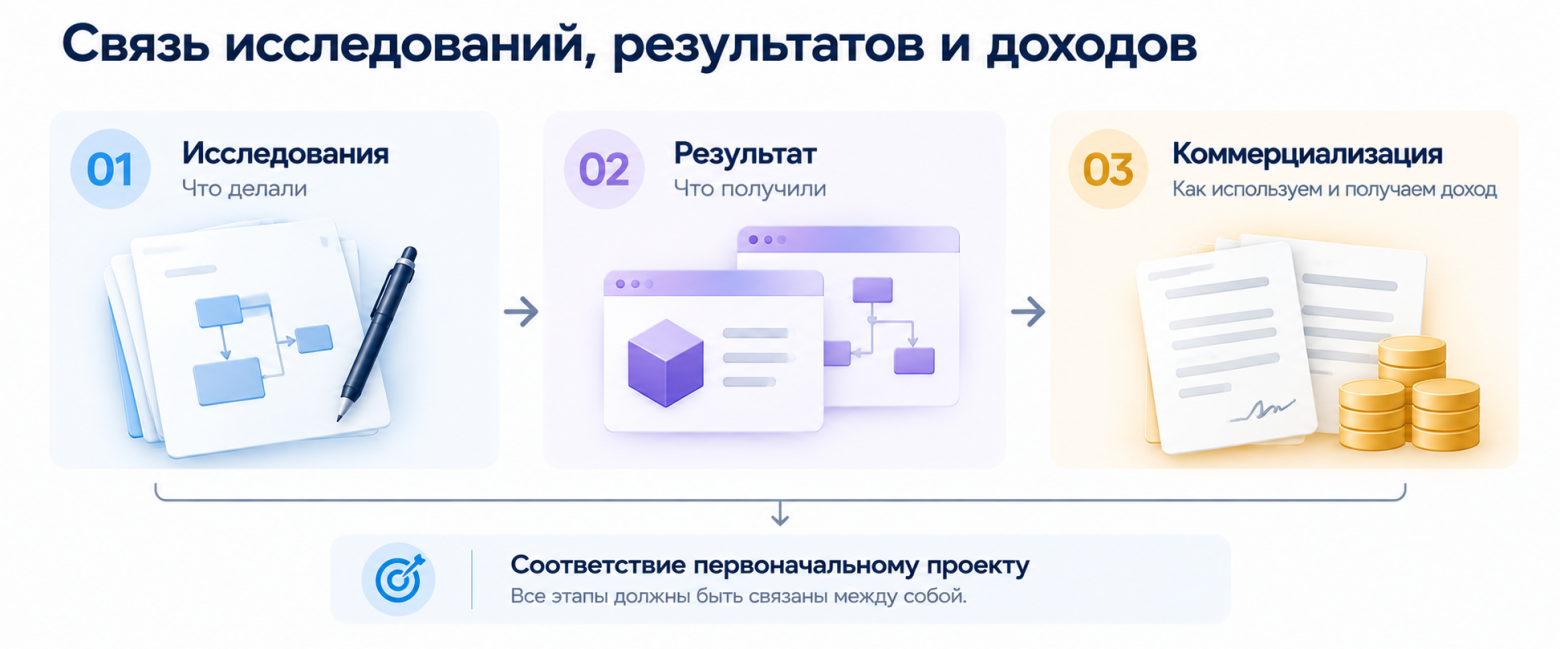
Если на каком-то этапе связь не подтверждается документами, у Фонда могут возникнуть вопросы. Поэтому ещё до подачи отчёта стоит сопоставить сведения о разработках с договорами и бухгалтерскими данными.
Как подтвердить исследовательскую деятельность
Одна из частых проблем при подготовке годового отчёта — компания действительно занимается разработкой, но подтвердить результаты НИОКР документами оказывается сложнее, чем ожидалось. Например, команда целый год совершенствовала программный продукт. В отчёте она указывает, что улучшила алгоритмы и расширила функциональность. Но что именно изменилось? Какие задачи решали разработчики, какие испытания проводили и чем подтверждаются результаты? Для Фонда важно, чтобы по документам можно было проследить ход исследований и увидеть, как развивалась технология.
Какие документы подготовить
В зависимости от проекта подтвердить НИОКР помогут:
технические задания и календарные планы — какие задачи решала команда и какие работы планировала;
приказы и служебные задания — как были организованы исследования;
отчёты по этапам НИОКР — какие работы выполнены и какие результаты получены;
протоколы исследований и испытаний — как проверяли гипотезы и характеристики разработки;
техническая документация — какие изменения произошли в архитектуре ПО, конструкции оборудования или технологии.
Дополнительно можно приложить фотографии прототипов, публикации и другие материалы, подтверждающие проведённые работы.
При этом не каждое исследование должно заканчиваться успехом. Если испытания показали, что новая разработка не улучшает характеристики продукта, это тоже результат НИОКР. Важно зафиксировать, что именно проверяли и к каким выводам пришли.
Как проверить, достаточно ли подтверждений
Я рекомендую начать с результатов исследований и посмотреть, можно ли по документам восстановить всю последовательность.
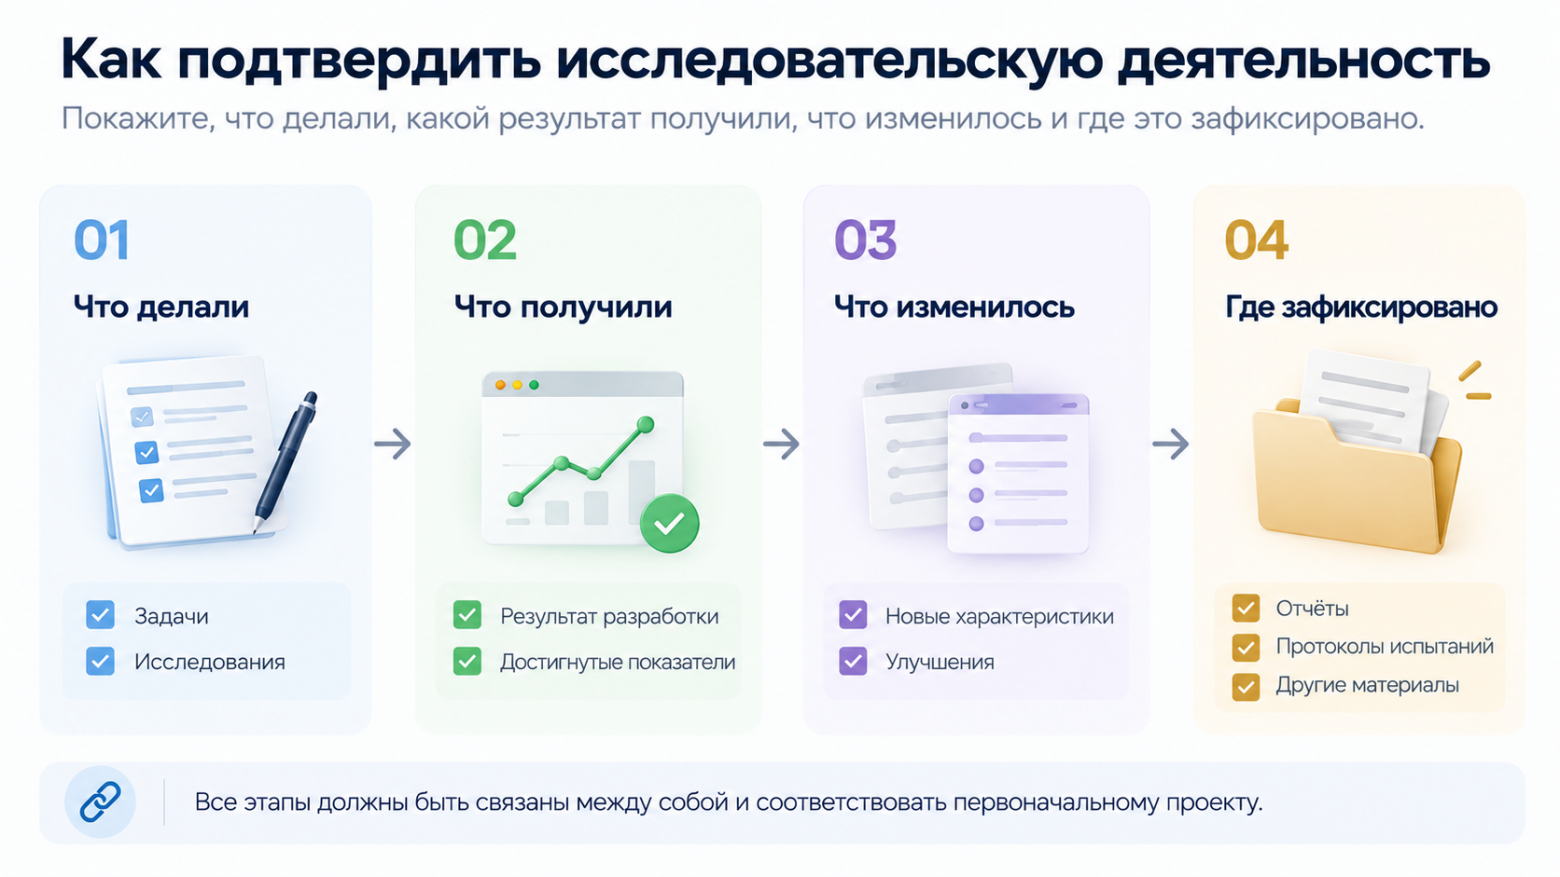
Например, если компания разработала новый модуль ПО, его регистрация может служить подтверждением исследовательской деятельности. Но нужно проверить, связан ли модуль с первоначальным инновационным проектом и соответствует ли заявленным планам развития технологии.
Такую проверку лучше провести до окончания года. Когда придёт время подавать отчёт, у компании уже должны быть документы, по которым можно подтвердить выполненные исследования и полученные результаты.
Как подтвердить коммерциализацию
Один из самых частых вопросов при подготовке годового отчёта — какие доходы действительно связаны с коммерциализацией собственной разработки. Компания может продавать ПО, выполнять работы по внедрению, оказывать техническую поддержку и поставлять оборудование. Но не каждый такой доход автоматически относится к коммерциализации проекта «Сколково».
Разобраться помогает проверка договоров. Из них должно быть понятно, какой объект коммерциализации использует компания, как он связан с её исследованиями и за что именно платит заказчик.
Что проверить в договорах
Допустим, резидент разработал программный продукт и заключил с заказчиком договор на предоставление лицензии и внедрение ПО. Здесь нужно определить, какие права передаются заказчику, какие работы выполняются и относятся ли они к заявленному инновационному проекту. Особенно внимательно стоит проверять смешанные договоры. Если в одном соглашении объединены лицензия и услуги по внедрению, лучше отдельно указать стоимость каждой составляющей и вести раздельный учёт доходов. Это поможет обосновать их квалификацию при расчёте 70/30.
Отдельная история — техническая поддержка. Если она предусмотрена первоначальным проектом или непосредственно связана с использованием собственной разработки, подтвердить её отношение к коммерциализации будет проще. В спорных случаях придётся разбираться в содержании проекта и фактически оказываемых услуг.
Какие документы подготовить
В зависимости от деятельности компании коммерциализацию могут подтверждать:
патенты и свидетельства (документы на результаты интеллектуальной деятельности);
лицензионные договоры (условия предоставления прав на собственные разработки);
договоры с заказчиками, технические задания и спецификации (содержание поставляемых продуктов, работ и услуг);
акты, УПД и счета (исполнение договорных обязательств);
банковские выписки и платёжные поручения (подтверждение расчётов).
Если компания работает по публичной оферте, можно приложить её текст и образец договора.
Почему Фонд внимательно изучает реестр договоров
Реестр договоров — один из основных документов, по которым Фонд оценивает коммерциализацию. В нём резидент указывает контрагента, предмет договора, полученный доход и то, использовался ли при его получении объект коммерциализации. Если использовался, необходимо указать форму коммерциализации. Если нет — пояснить характер дохода, например от аренды или другой деятельности, не связанной с проектом. Здесь есть ещё один момент, который легко упустить: общая сумма выручки в реестре должна согласовываться с годовым отчётом и бухгалтерскими данными по счёту 90.01. Если цифры расходятся, Фонд может запросить пояснения.
Я рекомендую начать проверку с выгрузки доходов по счетам 90 и 91. Затем сопоставить поступления с договорами и определить, какой объект коммерциализации использовался в каждом случае. В результате по любому доходу компания должна быть готова объяснить, откуда он появился, по какому договору получен и как связан с инновационным проектом. Именно эту связь Фонд и будет проверять.
Как Фонд проверяет годовой отчёт
Предположим, компания подготовила годовой отчёт, приложила документы, отправила его через личный кабинет и получила отметку о верификации. Можно считать, что отчётность успешно сдана и к ней больше не вернутся?
Не совсем. У Фонда предусмотрено два этапа проверки.
Первый этап — формальная проверка. Фонд проверяет заполнение отчёта и комплектность документов. Если обнаружатся ошибки или недостающие сведения, резиденту могут предложить внести исправления. После прохождения этого этапа отчёт получает отметку о верификации.
Второй этап — камеральная проверка. Здесь Фонд уже оценивает содержание отчёта и подтверждающих документов: соответствует ли деятельность компании заявленному инновационному проекту, действительно ли проводились исследования, как используются их результаты и обоснованно ли доходы отнесены к коммерциализации.
И вот здесь есть нюанс: камеральная проверка может продолжаться в течение оставшейся части года после подачи отчёта. То есть компания, которая сдала отчёт весной 2027 года, может получить дополнительные вопросы от Фонда значительно позже.
Поэтому я рекомендую не откладывать подачу отчёта на последние дни установленного срока. Если возникнут вопросы на этапе формальной проверки, у резидента должно остаться время на исправления. Тем более что электронная платформа не всегда работает без сбоев.
После подачи также стоит сохранить весь комплект подтверждающих материалов: отчёты по НИОКР, техническую документацию, договоры, акты, реестр договоров и бухгалтерские выгрузки. Главное — не путать верификацию отчёта с завершением камеральной проверки. Первая подтверждает прохождение формального этапа, а вторая предполагает проверку деятельности компании по существу.
Что проверить до подачи отчёта в 2027 году
До конца 2026 года ещё есть время разобраться с документами и устранить расхождения. И я рекомендую этим временем воспользоваться: когда год закроется, бухгалтерская отчётность будет подготовлена, а акты подписаны, исправлять некоторые вещи станет гораздо сложнее. Собрал основные вопросы, по которым стоит пройтись уже сейчас.
Чек-лист для резидента «Сколково»
Первоначальная заявка. Сопоставьте проект, с которым компания получила статус резидента, с фактической деятельностью за 2026 год. Если появились новые продукты или направления, проверьте, можно ли обосновать их связь с заявленной технологией.
Результаты НИОКР. Проверьте, есть ли технические задания, отчёты, протоколы испытаний и другие документы, подтверждающие выполненные исследования. По ним можно понять, что разрабатывала компания и каких результатов достигла.
Права на разработки. Убедитесь, что права на ПО и другие результаты интеллектуальной деятельности оформлены надлежащим образом. Если необходимых документов нет, лучше разобраться с этим сейчас: оформить права задним числом не всегда возможно.
Договоры с заказчиками. Проверьте, можно ли определить из договоров объект коммерциализации и форму его использования. Особое внимание уделите смешанным договорам, внедрению и технической поддержке: по таким доходам могут возникнуть вопросы об их связи с проектом.
Доходы и правило 70/30. Сделайте выгрузки по счетам 90 и 91, распределите доходы на профильные и непрофильные и проверьте расчёт по утверждённому Фондом порядку. Если договор включает несколько видов работ или услуг, разберитесь, как учитывается доход по каждой составляющей.
Реестр договоров. Сопоставьте его с бухгалтерскими данными, в том числе со счётом 90.01. Если суммы не совпадают, выясните причину до подачи отчёта.
Условия сохранения статуса. Проверьте структуру владения компанией и соблюдение новых требований к участникам проекта, включая ограничения, связанные с крупными владельцами долей.
Если по отдельным доходам или направлениям деятельности остаются сомнения, имеет смысл заранее обратиться за разъяснениями в Фонд. Особенно если вопрос касается того, соответствует ли новая разработка первоначальному проекту или можно ли отнести конкретную услугу к коммерциализации.
И последнее. Не рассчитывайте, что все недостающие документы получится оформить непосредственно перед сдачей отчёта. Подписать дополнительные соглашения с контрагентами, подтвердить права на разработки или скорректировать бухгалтерский учёт после закрытия года может оказаться непросто.
Годовой отчёт за 2026 год предстоит сдавать в 2027-м, но готовиться к нему лучше сейчас. Тогда в феврале останется собрать и проверить отчётность, а не восстанавливать по перепискам и бухгалтерским проводкам, чем компания занималась весь год.
Вывод
В 2026 году требования к резидентам «Сколково» заметно изменились. Теперь важно не только подтвердить проведённые исследования и полученные доходы, но и проверить, насколько деятельность компании соответствует новым правилам. И здесь главный риск — обнаружить проблему слишком поздно. После закрытия года изменить условия договоров, скорректировать учёт или оформить недостающие документы будет значительно сложнее.
Поэтому советую использовать оставшееся время для проверки. А если возникают вопросы о профильности доходов, соответствии разработок первоначальному проекту или расчёте 70/30, лучше разобраться с ними до подачи отчёта.
Если нужна помощь с такой проверкой, команда AG-LEGAL готова подключиться и помочь подготовиться к отчётности за 2026 год!

Комментарии 0